Um marco previsto para terça-feira
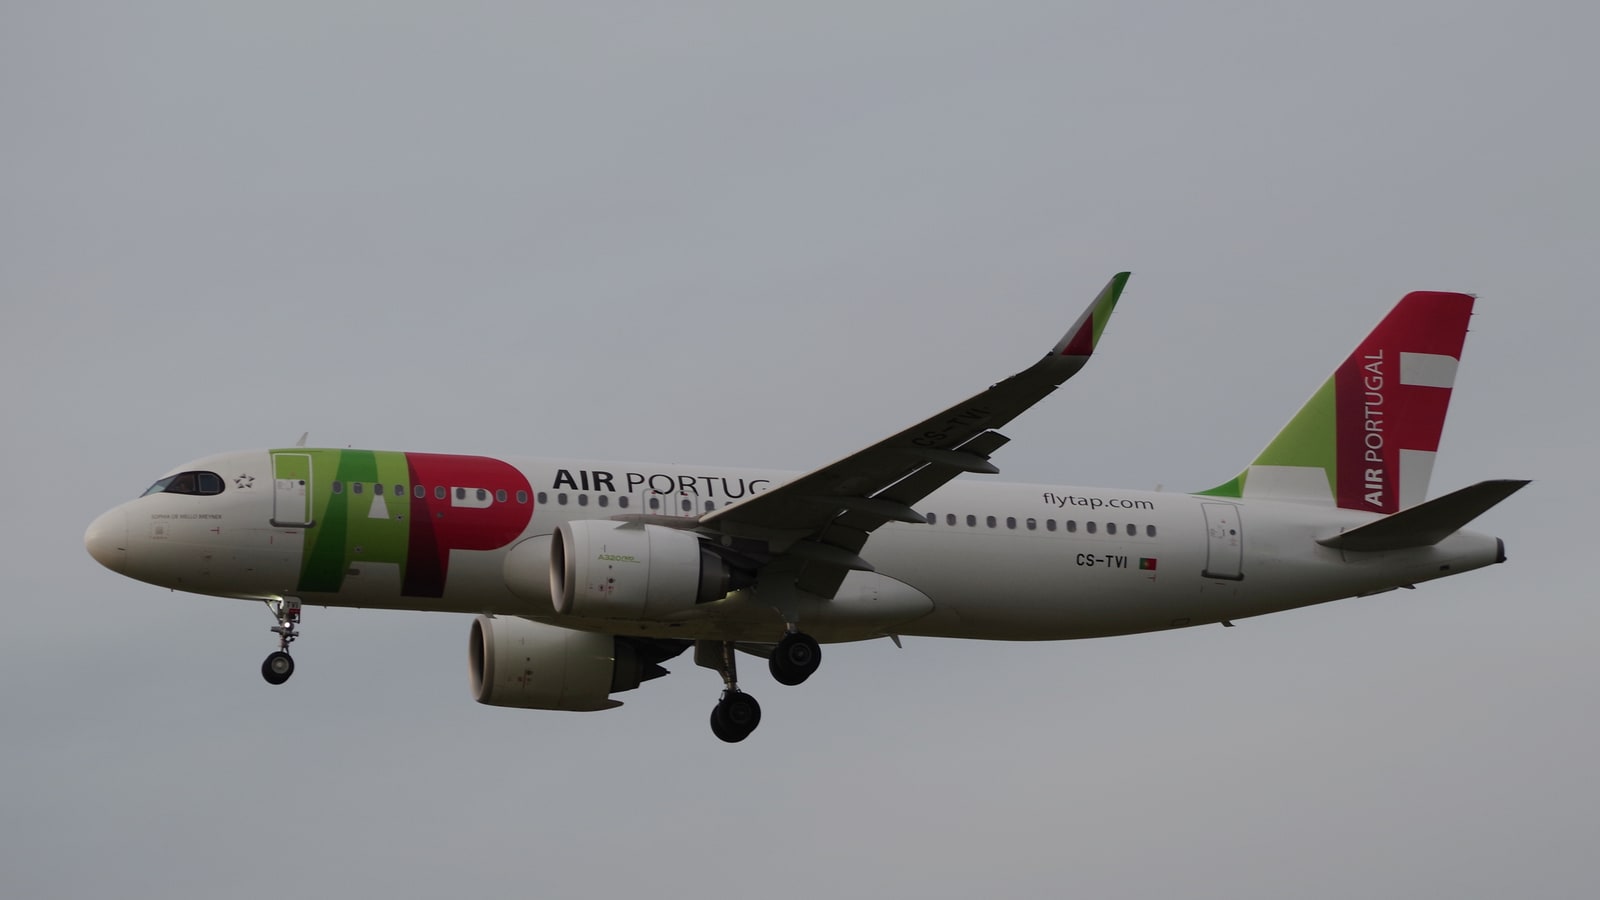
O Governo português anunciou que prevê assinar na terça-feira, 3 de novembro, o contrato para a venda de até 49,9% da TAP ao grupo Lufthansa. O ministro das Infraestruturas e Habitação, Miguel Pinto Luz, comunicou o calendário durante uma audição parlamentar sobre o Orçamento do Estado para 2027. Trata-se de uma assinatura prevista: à data desta notícia, a formalização futura não deve ser apresentada como concluída.
A operação decorre de uma decisão governamental anterior que selecionou a Lufthansa como parceira industrial, após concorrência com a Air France-KLM. Parte da percentagem abrangida pela operação destina-se preferencialmente aos trabalhadores. A proposta financeira divulgada para a primeira fase atinge 1.201 milhões de euros e inclui compromissos sobre o desenvolvimento da frota.
Debate sobre o futuro controlo da transportadora
O ministro voltou a defender que os partidos considerem uma venda dos restantes 50,1% do capital. A hipótese de uma segunda fase constitui discussão política e proposta de negócio, não uma decisão final já executada. Segundo os termos noticiados, a Lufthansa apresentou interesse em avançar até à totalidade do capital, sujeito a condições próprias.
Uma operação desta dimensão obriga a analisar concorrência, rotas, conectividade, condições laborais e valor público dos ativos. O Executivo antecipa o exame das autoridades europeias da concorrência, incluindo eventuais medidas corretivas. Essa avaliação não se encontra substituída pelo anúncio ministerial.
O que acompanhar
O texto definitivo do contrato, os compromissos vinculativos, a posição dos trabalhadores e a revisão europeia determinarão o alcance real da mudança. Para os passageiros portugueses, o interesse principal reside na manutenção de ligações estratégicas, na qualidade do serviço e na concorrência. Para as contas públicas, importará comparar receitas, riscos e obrigações de longo prazo, e não apenas o montante anunciado.
O que a Comissão Europeia pode analisar
As autoridades europeias podem examinar os efeitos da concentração empresarial na concorrência, avaliando sobreposições de rotas, acesso a aeroportos, capacidade e direitos dos consumidores. Qualquer exigência de medidas corretivas será objeto de apreciação própria, e o resultado não deve ser antecipado. É por isso relevante distinguir assinatura de contrato, autorizações regulatórias, transferência efetiva de participações e execução dos compromissos anunciados.
O debate português terá também de considerar os aeroportos regionais, os voos para a diáspora, as ligações aos Açores e à Madeira e a função da TAP nos mercados lusófonos. Estes interesses não se traduzem automaticamente em cláusulas contratuais: precisam de estar expressamente documentados para serem apresentados como garantias.
A assinatura anunciada não é o fim do processo
O anúncio de um acordo de venda de uma participação na TAP precisa de ser distinguido de uma operação concluída. Entre a formalização de intenções, a concretização da transação e a eventual aprovação regulatória podem existir etapas que alterem prazos e condições. As obrigações relativas a rotas, emprego, marca e hub de Lisboa têm particular importância para avaliar os efeitos sobre a conectividade do país.
Para o Estado, uma privatização deve ser analisada em várias dimensões: receita efetivamente recebida, responsabilidades financeiras que permanecem públicas, governação futura e impacto concorrencial. O preço de venda, por si só, não determina a vantagem da operação. Também é relevante conhecer o destino de investimentos feitos nos últimos anos e as garantias de prestação de serviço.
As perguntas do dia seguinte
Para a data anunciada, 3 de novembro, estão por confirmar a concretização do ato, os documentos contratuais tornados públicos e as eventuais condições suspensivas. Em 2 de novembro, trata-se ainda de uma operação prevista, não concluída.
O que significa alienar uma participação minoritária
Uma venda anunciada de 49,9% não implica, por definição, a transferência da maioria do capital. No entanto, a influência sobre a gestão depende de acordos parassociais, composição dos órgãos sociais e direitos especiais que não se conhecem apenas pela percentagem. Por isso, avaliar a operação exige olhar para o contrato, para as condições suspensivas e para a estratégia industrial proposta pelo comprador.
A TAP tem um papel relevante nas ligações de Portugal aos mercados europeus e a destinos de língua portuguesa. A discussão pública envolve a conectividade de Lisboa, Porto e regiões autónomas, os empregos, a concorrência e a sustentabilidade financeira da transportadora. Nenhum desses resultados pode ser garantido antes de conhecidos os compromissos concretos. Também é necessário distinguir uma assinatura de acordo da conclusão jurídica da transação, que pode depender de avaliações regulatórias.
A informação que deverá ser pública
Para perceber o impacto da operação, os elementos essenciais incluem preço e estrutura de pagamento, eventuais investimentos futuros, obrigações de serviço, regras de gestão e mecanismos de fiscalização. As autoridades de concorrência poderão analisar os efeitos sobre rotas e passageiros, mas o alcance de qualquer exame deverá ser confirmado no processo formal. Se a assinatura estiver prevista para 3 de novembro, a notícia de 2 de novembro deve manter a natureza de anúncio e não falar de venda consumada. A prestação de contas continuará muito depois da cerimónia.