Dois homens, de 39 e 41 anos, foram detidos numa investigação da PJ sobre viaturas de alta gama e falsificação de documentos para evitar impostos em Portugal.
Factos documentados
A Diretoria do Norte da Polícia Judiciária anunciou, em 4 de novembro, a detenção de dois homens, de 39 e 41 anos, residentes em Vila Nova de Gaia. São investigados por suspeitas de furto qualificado, extorsão, falsificação de documentos, fraude fiscal qualificada e burla qualificada na forma tentada. Trata-se de qualificações investigatórias: o comunicado não anuncia condenações por qualquer desses crimes.
Sequência divulgada pela investigação
Segundo a PJ, os dois suspeitos terão obtido ilicitamente duas viaturas de gama alta oriundas dos Estados Unidos da América. Depois, teriam falsificado documentação de forma a obter para os veículos matrículas de um país da União Europeia. O objetivo alegado seria aproveitar essa aparência de circulação intracomunitária no processo de legalização em Portugal e evitar o pagamento de impostos devidos. A autoridade não identificou as marcas, os modelos, o país europeu referido nem um valor total de impostos potencialmente eludidos.
Contexto necessário
A informação da PJ descreve um esquema em duas fases: apropriação ilegítima dos automóveis e posterior transformação da sua identidade documental para efeitos de matrícula e fiscalidade. Para provar o circuito financeiro e documental será indispensável reconstruir a cadeia de aquisição, transporte, registos e tributação. Um documento com uma matrícula estrangeira não demonstra por si só fraude; o caráter falso e a intenção de evasão são, neste caso, elementos alegados pelos investigadores.
O que merece escrutínio
Este processo merece acompanhamento pela sua dimensão transfronteiriça. A entrada de veículos de países terceiros e a sua eventual apresentação como veículos de outro Estado-Membro criam problemas de verificação documental, IVA e imposto sobre veículos, mas o enquadramento legal concreto depende dos factos e da origem dos bens. Não há base pública para atribuir o esquema a concessionários legítimos, empresas de transporte ou autoridades de registo. Seria necessário identificar documentos falsificados, valores tributários e eventuais terceiros que tenham cooperado dolosamente.
O que ainda não está demonstrado
Os suspeitos serão presentes a primeiro interrogatório judicial; o comunicado não indica o resultado. Permanecem desconhecidos o montante dos impostos, a origem documental exata e a situação de cada veículo. A existência de dois carros apreendidos ou investigados não permite extrapolar uma rede de dimensão nacional.
Questões de seguimento
- Qual o país de matrícula utilizado nos documentos?
- Que títulos de propriedade e registos foram considerados falsos?
- Qual o imposto concretamente em causa e o seu valor?
- Houve medidas de coação após o primeiro interrogatório?
Factos divulgados e limites da investigação
A comunicação da Polícia Judiciária, divulgada em 4 de novembro, identifica factos sob investigação sem antecipar decisões judiciais. A responsabilidade penal depende de prova e contraditório.
Fonte primária
Como duas viaturas vindas dos Estados Unidos entraram no centro da investigação
A Polícia Judiciária anunciou a 4 de novembro a detenção de dois homens de 39 e 41 anos, residentes em Vila Nova de Gaia, num inquérito sobre tráfico e viciação de viaturas. A hipótese investigatória é que os suspeitos se apropriaram ilicitamente de dois automóveis de gama alta originários dos Estados Unidos e adulteraram documentação para obter matrículas de um país da União Europeia. A finalidade alegada seria facilitar a legalização em Portugal sem pagar a tributação devida.
O comunicado não identifica o Estado-Membro que terá emitido as matrículas, a data de entrada dos automóveis nem os documentos concretos considerados falsos. Também não esclarece se a manipulação incidiu sobre títulos de propriedade, registos de importação ou documentos de circulação. Essa precisão é indispensável para uma análise financeira séria.
A informação adicional atribuída a fonte judicial pela Lusa
A agência Lusa noticiou, com base em fonte judicial, que um dos detidos seria o empresário Eduardo Santos, ligado a um estabelecimento de venda de automóveis de luxo em Gaia. A mesma cobertura refere um Ferrari e um Rolls-Royce num negócio com valor superior a meio milhão de euros. Esses elementos adicionais não figuram no comunicado oficial, que não divulga nomes, marcas nem montante.
A pessoa identificada pela agência deve beneficiar de contraditório. Não dispomos de declarações suas ou da defesa sobre os factos agora investigados, e o exercício de atividade comercial legítima não constitui prova de fraude. A investigação continua sujeita à presunção de inocência.
Um Ferrari conhecido de um caso anterior não comprova ligação a este inquérito
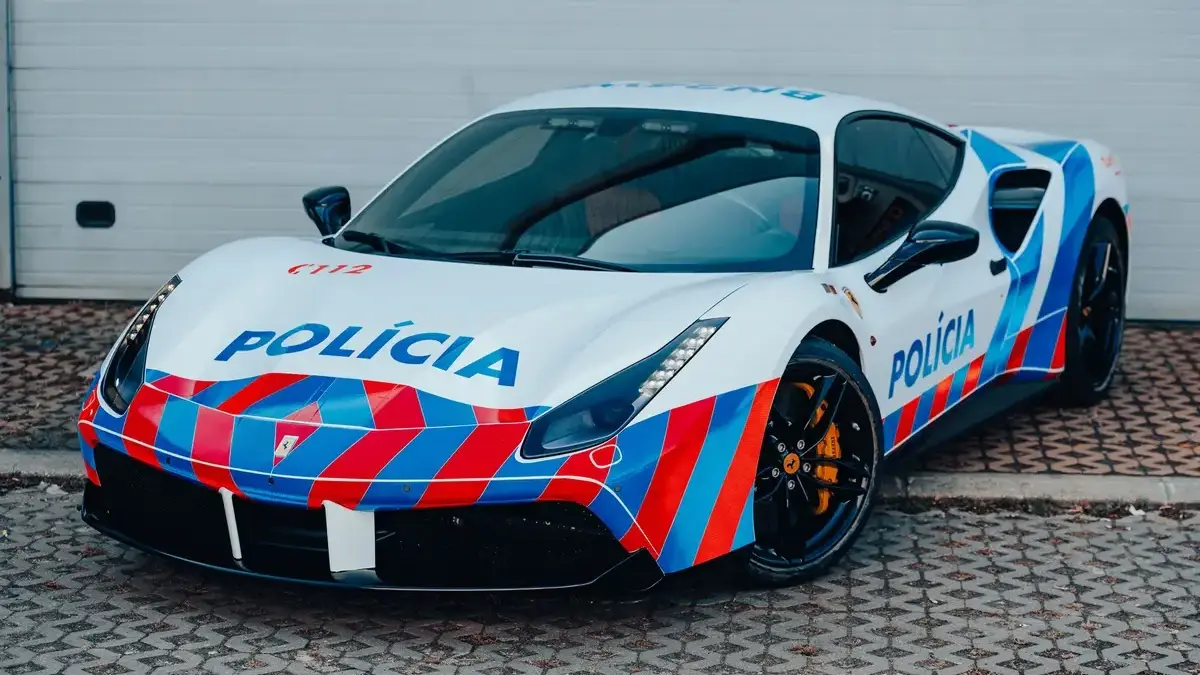
O jornal local O Gaiense recordou que o mesmo empresário terá reivindicado, numa ocorrência anterior, a titularidade de um Ferrari 488 GTB que havia sido usado e exibido pela PSP após uma apreensão noutra investigação. A cobertura local afirma que o veículo acabou devolvido em agosto de 2026 depois de o empresário demonstrar ser o seu legítimo proprietário.
Não existe fundamento para concluir que esse Ferrari é um dos dois automóveis investigados agora. A coincidência do nome do empresário e da marca automóvel é um contexto verificável em notícia anterior, mas não a identidade de veículo, matrícula ou número de chassis.
A diferença entre importação legítima e viciação documental
Importar um automóvel dos Estados Unidos não é ilícito. A entrada em Portugal pode envolver procedimentos aduaneiros, homologação, prova da titularidade, impostos e registo, consoante a situação do veículo. O problema investigado neste caso seria usar documentos falsos e uma matrícula de outro país europeu para simular requisitos que não estariam cumpridos.
O enquadramento fiscal exige cautela. Imposto sobre Veículos, IVA, direitos aduaneiros e encargos de homologação são figuras diferentes, com regras e factos tributários distintos. A PJ não quantifica cada parcela nem indica um total de imposto não pago. É errado calcular uma alegada fuga fiscal aplicando uma percentagem genérica ao valor de mercado de automóveis que nem sequer foi oficialmente confirmado.
A sequência de documentos que deverá ser reconstruída
Uma auditoria documental teria de colocar lado a lado os títulos de propriedade nos Estados Unidos, os registos de transporte marítimo ou rodoviário, declarações aduaneiras, inscrições no Estado-Membro intermédio, certificados de conformidade, documentação portuguesa, pagamentos efetuados e eventual transmissão a compradores. Essa cadeia permite localizar alterações materiais e detetar se um registo foi indevidamente obtido, sem pressupor culpabilidade de todos os intervenientes.
Intermediários de transporte, conservatórias ou empresas de homologação não devem ser implicados por simples contacto comercial. Para demonstrar participação dolosa seria preciso documentar quem emitiu cada documento e com que conhecimento.
Cinco crimes referidos não significam cinco condenações
A PJ menciona indícios dos crimes de furto qualificado, extorsão, falsificação de documentos, fraude fiscal qualificada e burla qualificada na forma tentada. As condutas atribuídas podem envolver bens jurídicos e momentos diferentes: a forma de obtenção dos veículos, a alteração de documentação e a tentativa de obter vantagem. Compete à investigação e ao tribunal determinar se os elementos legais se verificam e qual o papel de cada suspeito.
A detenção ocorreu fora de flagrante delito. O comunicado anuncia apresentação ao primeiro interrogatório judicial, mas não identifica a medida de coação decretada. Não se pode afirmar que os homens ficaram presos preventivamente sem confirmação posterior.
Matrículas, valores e contratos ainda por esclarecer
As perguntas mais relevantes são quais os dois veículos efetivamente apreendidos ou associados ao processo, que país europeu figura nos documentos, qual o montante tributário estimado, se houve pagamentos ou vendas concluídas e quais as entidades lesadas. Poderão procurar-se processos públicos, registos mercantis, comunicados judiciais e respostas dos intervenientes, sem divulgar informação pessoal protegida.
Uma investigação que prove discrepâncias entre documentação original e nacional, associando os pagamentos a decisões concretas, teria valor próprio. Os documentos completos não constam das fontes públicas examinadas. A existência de rumores sobre outras vendas ou empresários não deve ser apresentada como facto.