MADRID, 5 de noviembre de 2026. Laboratorios Farmacéuticos Rovi ha presentado esta mañana resultados de crecimiento de ingresos y beneficios en los nueve primeros meses de 2026. La compañía declara 162,8 millones de euros de beneficio neto, un 67% más, y 610,2 millones de ingresos operativos, un aumento del 16%. Sin embargo, la lectura de las cifras exige separar una partida extraordinaria asociada a la adquisición de una planta en Estados Unidos de los resultados que proceden de su actividad ordinaria.
La comunicación financiera del 5 de noviembre
La CNMV registró a las 07:38 y 07:40 dos comunicaciones de resultados de Rovi correspondientes al período enero-septiembre. Los ingresos totales sumaron 633,7 millones, un 19% más, mientras que los ingresos operativos alcanzaron 610,2 millones. Son magnitudes distintas: la primera incorpora componentes que no necesariamente forman parte de las ventas operativas de la misma forma.
La compañía informó asimismo de un resultado bruto de explotación —Ebitda— de 226,6 millones, un 52% más que en los nueve meses comparables de 2025. El margen Ebitda reportado subió hasta el 37,1%. Estos indicadores requieren contexto porque una partida contable no recurrente contribuye a explicar parte de la magnitud de la mejora.
El efecto Phoenix: qué son los 62,4 millones
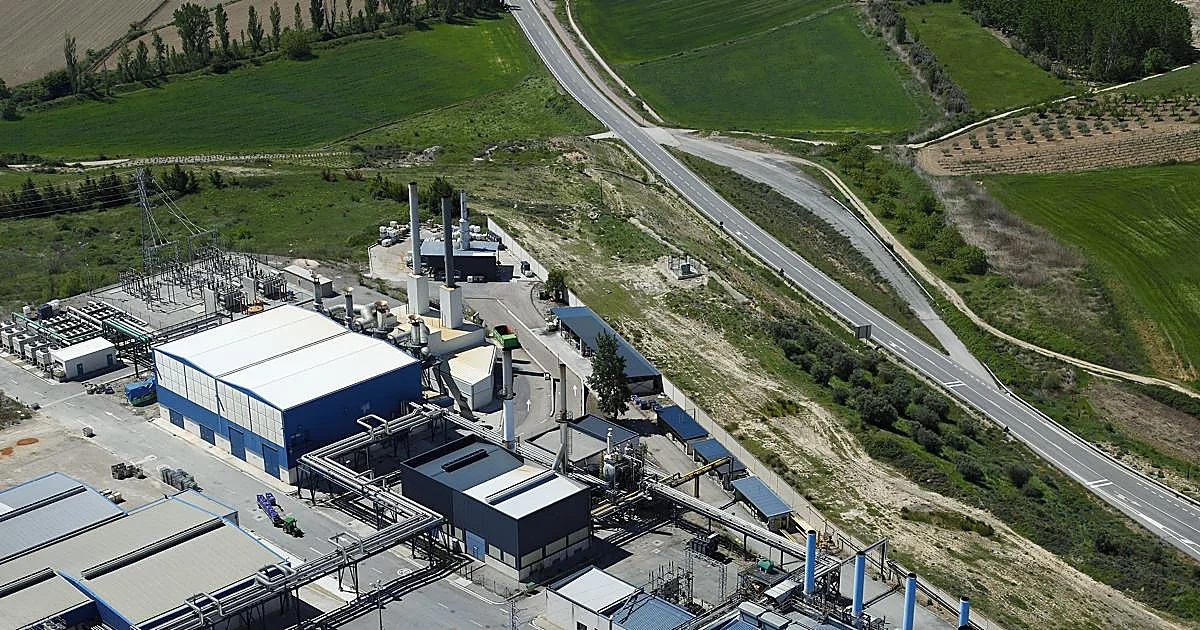
Rovi completó el 1 de abril la adquisición de una planta de fabricación de medicamentos inyectables en Phoenix, Arizona, procedente de Bristol Myers Squibb. La operación incluyó un acuerdo de fabricación con un plazo inicial de cinco años. Tras asignar el precio de adquisición a activos y pasivos, el grupo reconoció una diferencia negativa en combinación de negocios, conocida como badwill, por 62,4 millones de euros.
Ese ingreso no es equiparable a nuevas ventas de medicamentos ni a dinero cobrado por fabricar más unidades. Es un efecto contable de la combinación de negocios. Separar este concepto es decisivo para no atribuir íntegramente el crecimiento del beneficio a la comercialización recurrente.
Excluyendo el badwill, el Ebitda se situó en 164,3 millones, con un crecimiento interanual del 10%, frente al aumento del 52% del Ebitda comunicado sin ajustes. Ambas cifras son correctas si se identifica qué miden. La primera aproxima mejor la tendencia de rentabilidad sin esa partida excepcional; la segunda es la magnitud reportada que aparece en las cuentas.
Fabricación a terceros: el gran motor del trimestre
El área de fabricación por contrato, denominada CDMO, elevó sus ingresos un 45% hasta 263,9 millones. El negocio ofrece servicios industriales a compañías farmacéuticas que necesitan producir medicamentos o componentes en instalaciones especializadas. La integración de Phoenix amplía la huella industrial en Estados Unidos y la capacidad de atender a clientes en segmentos complejos de inyectables.
La compañía destaca la ampliación de servicios de mayor valor añadido, como el ensamblaje de plumas precargadas y autoinyectores. Estas capacidades responden a un mercado en el que el envasado, las condiciones estériles, la trazabilidad y los requerimientos regulatorios constituyen elementos competitivos. No obstante, el ritmo de crecimiento de un trimestre no garantiza una expansión idéntica en los siguientes.
Los medicamentos propios también importan
Además de fabricar para terceros, Rovi comercializa productos propios. Okedi, su especialidad de risperidona de administración prolongada, registró ventas de 53 millones de euros en los primeros nueve meses, con una mejora del 29% interanual. En cambio, las heparinas sufrieron una evolución menos favorable por elevados inventarios de algunos socios, según explicó la compañía.
Estos dos elementos muestran por qué el crecimiento agregado debe desglosarse por segmentos. Una división puede acelerar por nuevas capacidades industriales mientras otra acusa ajustes de existencias o de demanda. El balance total no describe necesariamente la situación de cada producto.
Más gasto en investigación y desarrollo
Los gastos de I+D se incrementaron hasta 58,4 millones, un 136% más. Rovi vincula el impulso principalmente a los preparativos y el comienzo de un ensayo de fase III con letrozol SIE, cuyo reclutamiento de pacientes empezó en el tercer trimestre. Un aumento del gasto en investigación no permite inferir por sí mismo la futura autorización de un medicamento ni sus resultados clínicos.
En la industria farmacéutica, los costes de desarrollo, los controles de seguridad y las autorizaciones regulatorias condicionan la monetización de cualquier proyecto. La estrategia corporativa tiene que equilibrar inversión de largo plazo, generación de caja y expansión de fabricación.
Revisión de expectativas y bolsa
La empresa ha mejorado el tramo de previsiones de ingresos operativos para el conjunto de 2026, después del desempeño de CDMO y de perspectivas más favorables para las heparinas. Es una orientación empresarial, no un resultado definitivo del ejercicio. Las cuentas de cierre y las cifras de 2027 exigirán informes posteriores.
En las primeras horas de negociación del jueves la acción llegó a avanzar más del 8% según una referencia bursátil publicada hacia las 09:46. Esa cifra identifica una observación intradía, no la cotización de cierre. La reacción del mercado puede reflejar expectativas, pero no sustituye el análisis de resultados recurrentes y flujos de caja.
Qué debe seguir un inversor o un lector
Para evaluar si la mejora es sostenible hay que observar al menos cuatro indicadores en las próximas publicaciones: crecimiento de ingresos operativos sin efectos de adquisiciones, margen ajustado, evolución de contratos CDMO e inversión necesaria para integrar Phoenix. También serán relevantes los avances clínicos de sus productos y la distribución geográfica de ventas.
El hallazgo central de las cuentas de hoy es doble: Rovi ha aumentado de forma significativa su actividad industrial y su beneficio reportado, pero el 67% de avance del beneficio no debe interpretarse sin advertir el ingreso excepcional de 62,4 millones. Esa explicación proporciona al lector una lectura más útil que un titular de subida bursátil aislada.