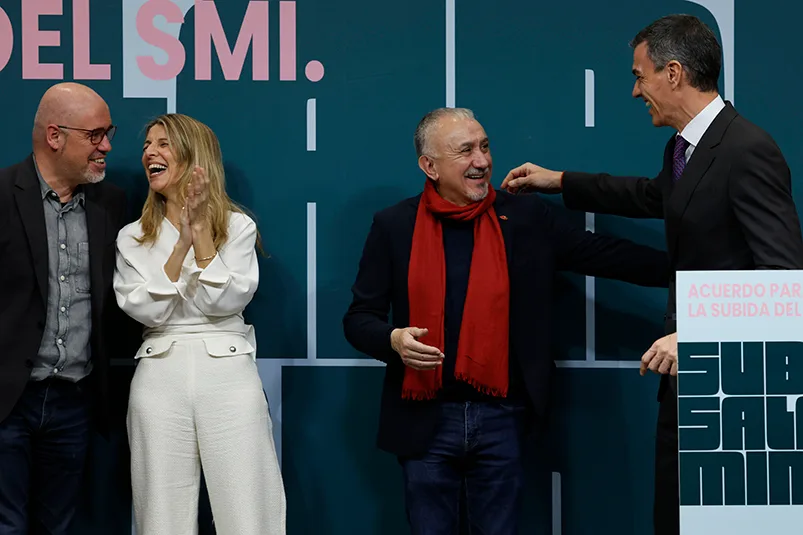
MADRID | 5 de noviembre de 2026. El Ministerio de Trabajo ha abierto el trámite de audiencia e información pública de la norma que pretende fijar el salario mínimo interprofesional de 2027 en 1.286 euros brutos al mes, distribuidos en catorce pagas. La propuesta equivale a un aumento del 5,3% respecto de los 1.221 euros actuales. La cifra está documentada, pero conviene precisar su estado jurídico: es un proyecto de real decreto sometido a aportaciones, no un incremento aprobado y vigente. El portal oficial de participación del ministerio acredita que la documentación se publicó el 4 de noviembre a las 23:19 y que el plazo comenzó a las 00:00 del jueves 5.
Qué cambia exactamente en la propuesta
El salto nominal es de 65 euros brutos por mensualidad ordinaria, hasta los 18.004 euros al año cuando el salario se calcula sobre catorce pagos. La referencia anual es decisiva para contratos con pagas extraordinarias prorrateadas: la comparación correcta no consiste en enfrentar únicamente dos nóminas mensuales que pueden distribuir la retribución de manera diferente. En el borrador también se menciona un importe diario de 42,87 euros, además de módulos específicos para determinadas relaciones laborales.
El hecho relevante para trabajadores y empleadores es que la cifra fija un suelo retributivo bruto, no lo que acabará ingresando cada trabajador en su cuenta. La retención fiscal, las cotizaciones y los complementos reconocidos por convenio pueden modificar el resultado de la nómina. No sería riguroso presentar 1.286 euros como cantidad neta garantizada a todas las personas afectadas.
Una diferencia visible con el informe de expertos
La comisión asesora había planteado una subida del 4,9%, mientras que CCOO y UGT defendían el 7%. La iniciativa publicada por Trabajo queda entre ambas posiciones y cuatro décimas por encima de la recomendación técnica difundida el miércoles. El contraste importa porque una recomendación experta y la propuesta de un departamento ministerial tienen funciones distintas: la primera orienta; la segunda inicia un procedimiento normativo cuyo resultado depende de decisiones posteriores.
El Ejecutivo deberá explicar las razones económicas y jurídicas de la cuantía elegida, valorar las aportaciones recibidas y completar la tramitación. Hasta ese momento, no puede darse por hecho que una diferencia de porcentajes suponga un resultado cerrado de la negociación social.
Complementos salariales: el detalle que puede cambiar la nómina
Uno de los asuntos más sensibles no es la subida porcentual, sino la compensación y absorción de pluses. El proyecto mantiene, según la documentación divulgada esta mañana, el esquema por el que determinadas retribuciones ya abonadas pueden computarse a efectos de alcanzar el mínimo anual. Los sindicatos reclaman que los complementos no neutralicen parte del efecto de la mejora en el salario base.
Un ejemplo ayuda a comprender la controversia sin convertirlo en un cálculo aplicable a todos los convenios. Si una persona ya cobra por encima del mínimo anual gracias a conceptos salariales computables, no necesariamente recibirá 65 euros adicionales en cada paga por el solo cambio del SMI. El resultado requiere leer su convenio, contrato y conceptos retributivos. En cambio, quien quede por debajo del nuevo umbral anual deberá ver ajustada su remuneración conforme a la norma que finalmente se apruebe.
El calendario oficial y por qué todavía cabe modificar el texto
El portal del Ministerio de Trabajo mantiene abierto el trámite hasta el 16 de noviembre. La audiencia permite formular observaciones a la norma proyectada, no equivale a una votación parlamentaria sobre su contenido. Tras esa fase, el Gobierno puede introducir modificaciones, completar informes preceptivos y someter la disposición a aprobación.
Este orden de fases es importante para informar correctamente a empresas y trabajadores: un borrador en audiencia no modifica por sí mismo las nóminas. Incluso aunque el texto final conservara las cifras anunciadas, habría que comprobar su redacción definitiva, su publicación en el Boletín Oficial del Estado y la eficacia temporal que establezca.
Qué efectos económicos deben examinarse
El debate se suele resumir en una confrontación entre poder adquisitivo y costes laborales, pero la evaluación requiere más variables. Influyen la inflación, la productividad, el empleo, la estructura sectorial y el peso de los contratos a tiempo parcial. Una microempresa con muchos salarios próximos al mínimo no tiene la misma exposición que una organización en la que las retribuciones ya superan holgadamente el umbral. Tampoco se deduce de una subida nominal el impacto real sobre empleo o consumo sin comparar periodos y condiciones.
Para los hogares, el dato útil es el aumento previsto de renta bruta y el posible efecto de los complementos. Para las empresas, el coste final puede incorporar cotizaciones empresariales y efectos indirectos sobre tablas salariales. Ninguna de esas magnitudes debe confundirse con los 65 euros mensuales que separan las dos cifras del SMI.
El impuesto sobre la renta y las diferencias de situación personal
La tributación del salario mínimo constituye una cuestión diferenciada de su fijación laboral. La posición fiscal efectiva depende del marco tributario aprobado, de circunstancias personales y del cómputo anual. No es correcto asegurar ahora que todos los perceptores estarán exentos o que todos pagarán la misma cantidad de IRPF. También deben diferenciarse el salario mínimo a jornada completa y las remuneraciones proporcionales cuando la jornada pactada es inferior.
La comisión de expertos ha empleado supuestos sobre tributación para elaborar recomendaciones; esos supuestos no reemplazan la norma fiscal. El análisis de la cuantía definitiva exige cotejar el real decreto laboral con las disposiciones tributarias aplicables.
Qué sabemos y qué permanece abierto
Hay tres constataciones verificables: la cuantía propuesta, el procedimiento abierto y la fecha límite de audiencia. Continúan abiertos el importe que finalmente se aprobará, la regulación de complementos y su puesta en vigor. El ministerio ha iniciado un movimiento normativo relevante esta mañana; describirlo como una subida ya consolidada sería anticipar una decisión pendiente.
La próxima información determinante no será una nueva estimación política, sino la versión consolidada del proyecto tras el 16 de noviembre y, en su caso, la publicación oficial del real decreto. Hasta entonces, la referencia de 1.286 euros debe ir acompañada de una palabra: propuesta.
Fuentes
La diferencia entre anuncio y aplicación
Una vez concluida la audiencia pública, el Gobierno puede modificar el texto y deberá culminar el procedimiento normativo aplicable. Para saber en qué momento cambia efectivamente un salario no basta con una nota de prensa: hay que identificar el real decreto publicado en el BOE, el año y el período de efectos, así como la jornada y el convenio del trabajador.
La comparación correcta entre dos salarios mínimos también exige homogeneizar las catorce pagas con los contratos que prorratean extraordinarias. La subida nominal de referencia asciende a 65 euros brutos por paga ordinaria, pero su aplicación individual depende de si la remuneración anual y los conceptos computables superan ya el umbral. Esto explica por qué la compensación y absorción de complementos constituye una pieza central del debate entre sindicatos, patronal y Gobierno.


