Cuando se habla de poder en España, la atención suele concentrarse en Moncloa, el Congreso, los partidos y sus líderes. Sin embargo, una parte decisiva de las condiciones de vida de los ciudadanos depende también de bancos, grandes empresas, fondos, mercados de deuda y autoridades reguladoras. No poseen las mismas funciones que un Gobierno elegido, pero sus decisiones sobre financiación, crédito, inversión y empleo tienen consecuencias que llegan a los hogares y a la política pública.
Ana Botín, presidenta ejecutiva de Banco Santander, ocupa un lugar destacado en ese sistema. Su posición puede medirse sin recurrir a hipótesis sobre poderes ocultos: el volumen de negocio del grupo, las relaciones con organismos europeos, sus propuestas públicas de regulación y las operaciones de financiación en las que participa proporcionan indicadores documentales de su capacidad para intervenir en debates económicos.
La cuestión de fondo no es afirmar sin pruebas que Botín «gobierna España», sino preguntar cómo se ejerce la influencia financiera, qué controles existen y dónde termina el poder legítimo de una empresa para defender sus intereses.
Las cifras del primer semestre: un banco con dimensión global
Según los resultados oficiales del primer semestre de 2026, Banco Santander comunicó un beneficio ordinario de 7.328 millones de euros, un 15 % más que el de la primera mitad de 2025. El beneficio atribuido fue de 8.973 millones, un 31 % superior, incluyendo una plusvalía extraordinaria por la venta de la filial polaca.
La diferencia entre ambas cifras importa: un resultado contable que recoge una operación excepcional no representa necesariamente el ritmo recurrente de ingresos que puede repetirse cada semestre. El grupo también anunció ingresos por 30.847 millones, con crecimiento del margen de intereses y de las comisiones.
Al cierre de junio, el banco atendía a unos 182 millones de clientes, contaba con 185.000 empleados, unos 3,5 millones de accionistas y una capitalización bursátil de aproximadamente 178.000 millones de euros, según sus comunicaciones. Son cifras de alcance multinacional, no magnitudes exclusivamente españolas.
La propia información financiera del banco fue registrada ante la Comisión Nacional del Mercado de Valores. https://www.cnmv.es/portal/informacion-privilegiada/resultado-ip?fechaDesde=22%2F07%2F2026&fechaHasta=22%2F07%2F2026&lang=es&nif=A39000013
¿Por qué tiene influencia una entidad bancaria?
Las entidades financieras gestionan depósitos, conceden hipotecas y créditos a empresas, participan en emisiones de deuda, canalizan pagos y pueden asesorar sobre operaciones corporativas. Esos servicios hacen posible una parte muy importante de la actividad económica.
La decisión de endurecer condiciones de préstamo puede afectar a una empresa que necesita abrir una fábrica; una variación del interés hipotecario cambia el presupuesto de una familia; y el acceso a financiación condiciona la capacidad de un proyecto industrial para crear puestos de trabajo.
Sin embargo, no todos los bancos pueden fijar libremente el coste del crédito. La competencia, los tipos de interés, las condiciones del mercado, las leyes de protección financiera y la supervisión bancaria limitan sus decisiones. El Banco Central Europeo tiene una función clave en el sistema monetario y en la supervisión de entidades significativas; los gobiernos y parlamentos establecen buena parte de la regulación general.
Tener influencia económica no es lo mismo que poder dictar una ley o nombrar a un ministro. Para acreditar una influencia irregular en una decisión concreta habría que localizar comunicaciones, beneficios indebidos, conflictos de interés o actuaciones acreditadas por las autoridades competentes.
Botín y Bruselas: una reunión que sí está documentada
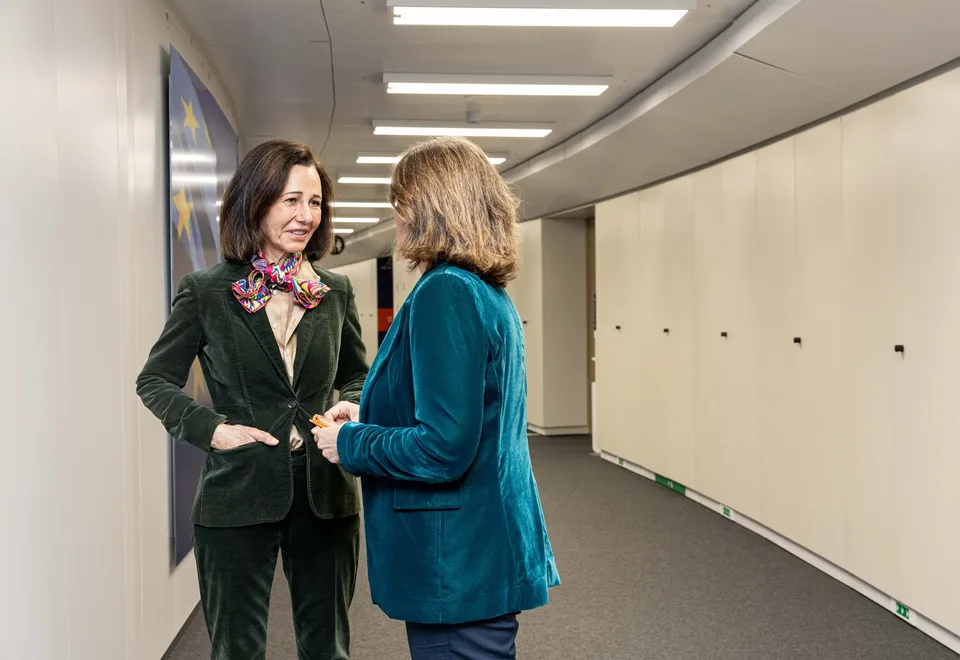
Existe un registro público especialmente útil: una fotografía oficial del 26 de marzo de 2025, tomada en la sede de la Comisión Europea en Bruselas, muestra a Ana Botín junto a Teresa Ribera, entonces vicepresidenta ejecutiva de la Comisión. La imagen fue realizada por Jennifer Jacquemart y publicada por el Servicio Audiovisual de la Comisión Europea con licencia CC BY 4.0. https://commons.wikimedia.org/wiki/File:Visit_of_Ana_Bot%C3%ADn,_Executive_Chair_of_Banco_Santander,_to_the_European_Commission_(P-066217-00-09).jpg
La imagen acredita que se celebró un encuentro institucional, y proporciona fecha, lugar y protagonistas. No demuestra por sí sola cuál fue el contenido completo de la conversación, si hubo acuerdos particulares ni que se realizara ninguna actuación ilícita.
La distinción es crucial para el periodismo de investigación: una fotografía de acceso institucional sirve como evidencia de acceso, no como prueba de una conspiración. La siguiente pregunta sería si existieron agendas públicas, comunicaciones, reuniones de seguimiento o decisiones normativas documentadas sobre asuntos de interés para el sector financiero.
Este tipo de contactos son una parte habitual de la interlocución entre instituciones y agentes económicos. Precisamente por eso la transparencia y los registros de reuniones son esenciales: permiten evaluar intereses sin convertir cualquier encuentro en sospecha penal.
La propuesta pública de Botín: menos cargas regulatorias en Europa
Botín ha expresado repetidamente su opinión sobre el marco normativo europeo. En un artículo institucional de diciembre de 2025 y otro de febrero de 2026, defendió reducir obstáculos a la inversión y acelerar la financiación de proyectos.
El 2 de julio de 2026, durante un acto del ICEX en Madrid en el que participó también el ministro de Economía Carlos Cuerpo, Botín criticó la fragmentación regulatoria europea y los costes que, a su juicio, crea para ciudadanos y empresas. EFE documentó esa intervención.
Se trata de posiciones públicas que coinciden parcialmente con la iniciativa presentada el 13 de octubre por gobiernos de Alemania, Italia y Bélgica para frenar o simplificar nuevas cargas administrativas comunitarias. Pero coincidencia de ideas no equivale a demostrar que Ana Botín redactó, ordenó o negoció esa iniciativa entre gobiernos.
El debate político legítimo debe examinar si la simplificación elimina duplicidades reales o debilita controles necesarios para proteger a depositantes, consumidores y contribuyentes.
Un acuerdo con el Banco Europeo de Inversiones: financiación pública y privada
El 21 de julio de 2026, Santander y el grupo del Banco Europeo de Inversiones (BEI) anunciaron una operación destinada a movilizar aproximadamente 1.430 millones de euros en financiación para pymes y empresas de mediana capitalización españolas. La nota institucional detalla una inversión del grupo BEI de 876 millones mediante una estructura de titulización con garantía.
Más de 100 millones del volumen previsto se orientaban a emprendimiento femenino y empresas con una participación mayoritaria de mujeres en su capital o dirección. El resto se vinculaba a prioridades como transición energética, innovación, competitividad y empleo.
El ejemplo muestra cómo instituciones públicas europeas y banca privada pueden colaborar en políticas económicas. También señala un terreno concreto para el control periodístico: condiciones de acceso a crédito, coste financiero, riesgos asumidos por los participantes y ejecución real de fondos.
El anuncio de movilizar financiación no significa que los 1.430 millones ya hubieran sido desembolsados a empresas concretas en la fecha de la comunicación. Es una capacidad o volumen previsto cuyo uso debe comprobarse posteriormente.
Banco Santander no es el único actor del poder financiero
La economía española tiene otros bancos significativos, empresas aseguradoras, fondos nacionales e internacionales, administradores de activos y grupos empresariales con capacidad de movilizar recursos. Según EFE, los seis grandes bancos españoles obtuvieron beneficios conjuntos de 20.164 millones de euros en el primer semestre de 2026.
Santander destaca por tamaño internacional, pero no constituye por sí solo un monopolio sobre la financiación ni concentra toda la capacidad económica del país. La competencia entre entidades puede modificar condiciones y repartir cuota de mercado.
Además, accionistas, directivos, acreedores, supervisores y clientes no forman un bloque único de intereses. Algunas decisiones favorecen a ciertos inversores y perjudican a otros; por eso la investigación debe estudiar operaciones específicas antes de hablar de un poder homogéneo.
¿Quién tiene más poder: el Gobierno o los mercados?
La pregunta contiene una falsa alternativa si se plantea como dos autoridades excluyentes. El Gobierno propone presupuestos y políticas, ejerce competencias públicas y responde electoralmente; los mercados condicionan la financiación disponible y el coste de algunos compromisos. Ambos influyen en decisiones económicas, pero a través de mecanismos jurídicos distintos.
El Estado necesita financiar inversiones y deuda, y las empresas necesitan capital para operar. En un sistema de economía mixta, políticas fiscales, normas financieras, decisiones del BCE y expectativas de los inversores interactúan constantemente.
Cuando aumenta el coste de endeudamiento, un Gobierno puede ver limitado su margen para ampliar gastos; cuando cambia una norma bancaria, una entidad puede ajustar su oferta de crédito. Son formas de condicionamiento económico que pueden estudiarse con datos.
Afirmar que el poder económico explica todo lo que sucede políticamente ignora decisiones judiciales, electorales y administrativas. Afirmar que el dinero carece de influencia sobre la política sería igualmente ingenuo. El análisis sólido se construye en el punto intermedio: relaciones públicas identificables y efectos observables.
Ana Botín y su red institucional: información pública
La biografía corporativa de Botín recoge su presidencia ejecutiva de Santander desde 2014, su papel anterior en Banesto y Santander UK, y su pertenencia a órganos e iniciativas como el Instituto de Finanzas Internacionales y el consejo de administración de The Coca-Cola Company.
Estos cargos muestran presencia en redes empresariales e instituciones, pero un cargo simultáneo no acredita por sí solo un conflicto de interés ni una decisión irregular. Es necesario identificar qué acuerdos se negocian, las obligaciones de abstención aplicables y los sistemas de transparencia existentes.
La propia actividad económica de Santander puede ser sometida a crítica pública: criterios de concesión de crédito, remuneraciones, estrategias internacionales, comisiones, impacto social y fiscalidad. Eso requiere acceder a memorias, documentos de supervisión, registros de accionistas y expedientes concretos.
Cuatro investigaciones verificables, sin teorías de control oculto
La agenda de investigación puede organizarse alrededor de preguntas comprobables. Primera: qué reuniones mantuvo Santander con instituciones españolas y europeas y cuáles figuran en agendas públicas. Segunda: qué regulaciones defendió la entidad y cómo evolucionaron sus textos y votaciones. Tercera: qué operaciones conjuntas con bancos públicos o instituciones europeas se aprobaron y qué resultados obtuvieron. Cuarta: qué datos muestran la influencia del crédito sobre vivienda, pymes e industria.
Estos asuntos permiten investigar el poder económico de forma más exigente que una afirmación genérica sobre una élite secreta. Un documento, una votación, un contrato y un balance financiero pueden contrastarse; una acusación sobre control total sin evidencia independiente, no.
El debate sobre el poder real en España necesita seguir el dinero, sí, pero también seguir las decisiones y a sus responsables, sin confundir proximidad institucional con culpabilidad o defensa de intereses con delito.
Radiografía de propiedad: quién manda en el capital de Santander
El primer error al investigar el poder de Ana Botín sería escribir que «su familia es dueña del Banco Santander». La documentación publicada por la propia entidad permite una conclusión más compleja. A 30 de junio de 2026, los miembros del consejo poseían o tenían representadas 197.015.113 acciones, equivalentes al 1,34 % del capital. Los inversores institucionales concentraban 9.752.817.848 acciones, el 66,39 %, y los accionistas minoristas 4.739.486.541, el 32,27 %. Esas tres categorías suman el total de 14.689.319.502 acciones comunicado para ese corte temporal. Fuente: desglose oficial de accionistas de Santander.
Estas cifras muestran por qué la presidencia ejecutiva no depende de disponer de la mayoría absoluta de acciones. La influencia deriva del nombramiento por el consejo, la estrategia corporativa, la legitimidad otorgada por inversores y la capacidad de gestionar un grupo internacional. La propiedad de un título con derecho de voto, el control operativo de la empresa y la influencia institucional son dimensiones diferentes.
La misma base indica 3.508.619 accionistas, aunque la propiedad no se reparte de manera homogénea: 632 titulares de grandes paquetes aparecen en el tramo superior a 400.000 acciones y reúnen cerca del 69,77 % del capital. Ese dato ilustra concentración de participaciones en grandes tenedores, pero no demuestra que esas 632 posiciones representen una sola voluntad o una organización coordinada para gobernar España. Fondos, custodios, patrimonios y entidades institucionales responden a mandatos distintos.
BlackRock: participación relevante, no propiedad absoluta
El registro de derechos de voto de la Comisión Nacional del Mercado de Valores (CNMV) atribuye a BlackRock Inc. alrededor del 6,861 % de derechos de voto en la notificación que aparece publicada para la sociedad. Es una participación significativa que merece atención por su magnitud; no constituye una mayoría accionarial ni equivale a un poder de veto universal sobre el banco. Registro CNMV de participaciones significativas.
En el caso de gestores de activos, también es imprescindible diferenciar dinero gestionado por cuenta de clientes, fondos indexados, derechos de voto ejercidos y propiedad económica de los partícipes. Decir que una gestora «posee» todo cuanto administran sus fondos desfigura la relación jurídica y puede exagerar sus incentivos.
La presencia de grandes inversores institucionales es, sin embargo, una pregunta de poder real: ¿qué objetivos de rentabilidad transmiten al consejo?, ¿cómo votan las políticas de remuneración?, ¿qué directrices de gobierno corporativo aplican? Esas decisiones pueden seguirse mediante los informes de gobierno, la información pública de juntas y las políticas de voto de las gestoras. No necesitan una hipótesis de conspiración para ser objeto de escrutinio.
2025 y 2026: beneficios que dan capacidad de decisión
En 2025, Santander comunicó 14.101 millones de euros de beneficio atribuido, 180 millones de clientes y unos 62.390 millones de ingresos. Es importante no confundir el beneficio con los ingresos: el segundo es el conjunto de entradas registradas según las normas contables; el primero se obtiene tras costes, provisiones y otros conceptos. Resultados anuales 2025.
En los primeros seis meses de 2026, la entidad anunció 7.328 millones de beneficio ordinario, un incremento del 15 %, y 30.847 millones de ingresos. El beneficio ordinario es una métrica ajustada cuya conciliación con el resultado contable debe consultarse en el informe financiero. El margen de intereses alcanzó 22.711 millones y los ingresos por comisiones 6.851 millones. Estos datos no deben sumarse al ingreso total como si fueran partidas independientes. Resultados semestrales 2026.
El banco señaló un CET1 del 14,0 % a junio, una medida regulatoria de capital de máxima calidad frente a activos ponderados por riesgo. No significa que el banco tenga un 14 % de sus depósitos inmovilizados en efectivo; responde a una fórmula prudencial específica. También declaró un RoTE ordinario del 15,6 %, indicador de rentabilidad sobre patrimonio tangible, distinto de un tipo de interés cobrado a familias.
Las cifras revelan una entidad con capacidad para asignar miles de millones en inversión, créditos y retornos al accionista. No determinan por sí mismas si una política pública es justa o injusta; sí justifican preguntar qué decisiones estratégicas afectan a trabajadores, hipotecados, ahorradores, empresas y contribuyentes.
El dividendo, las recompras y la disputa sobre a quién beneficia el crecimiento
El programa comunicado para 2025 y 2026 incluye un objetivo de al menos 10.000 millones de euros en recompras de acciones dentro de los conceptos anunciados para ambos ejercicios y capital excedente previsto. A julio de 2026, el banco informó de que la ejecución y los programas anunciados lo situaban en torno a 9.000 millones de ese objetivo. Las recompras dependen de autorizaciones y condiciones corporativas. Resultados semestrales 2026.
Una recompra reduce el número de acciones en circulación si los títulos son amortizados, y puede impulsar determinados indicadores por acción. Pero sus efectos dependen del precio pagado, las oportunidades alternativas de inversión y la creación de valor a largo plazo. No equivale exactamente a un dividendo y tampoco garantiza que todos los accionistas salgan beneficiados de igual modo.
La junta de marzo aprobó un dividendo final de 12,5 céntimos por acción con cargo a 2025, que elevaba la remuneración en efectivo del ejercicio hasta 24 céntimos por acción. Junta general de accionistas de 2026. La cuestión distributiva es legítima: cuánto se dedica a remunerar capital, cuánto a fortalecer solvencia, cuánto a tecnología y cuánto a mejorar condiciones laborales o productos para clientes.
Son decisiones de empresa sujetas a normas y supervisión, no un decreto político. Precisamente por eso la relación entre decisiones privadas y consecuencias públicas merece cobertura detallada.
La remuneración de Ana Botín: separar salario, variable y pensión
El informe anual de gobierno corporativo de 2025 desglosa partidas de remuneración fija de Ana Botín: 3,435 millones de euros de salario bruto anual, 399.000 euros de complemento de retribución fija y 756.000 euros de aportación fija a pensiones, hasta un total de 4,590 millones por estos conceptos. El informe explica que el complemento expiró en octubre de 2025. Informe de gobierno corporativo, cuadro de retribuciones.
No es correcto llamar 4,590 millones «toda su remuneración», porque la información sobre retribución variable y diferida figura en secciones separadas y depende de condiciones plurianuales. Tampoco debe equipararse una aportación a planes de pensiones con dinero recibido en cuenta ese día.
La cuantía retributiva abre preguntas válidas sobre incentivos: ¿qué parámetros determinan los bonus?, ¿cuánto pesan rentabilidad, gestión de riesgos y objetivos comerciales?, ¿qué mecanismos permiten recuperar pagos si surgen perjuicios? El informe de remuneraciones, y no una estimación viral, es el documento adecuado para responder.
La distancia entre remuneraciones ejecutivas y rentas medias puede debatirse desde perspectivas económicas y sociales distintas. La investigación debe anclar el debate en criterios comprobables de la empresa y del mercado laboral.
TSB, Polonia, Webster y Brasil: el mapa cambia bajo su presidencia
La gestión de Botín incluye importantes movimientos de cartera geográfica. Santander cerró la adquisición de TSB en Reino Unido el 30 de abril de 2026 y destacó la incorporación de más de cuatro millones de clientes, depósitos e hipotecas, junto con sinergias previstas de al menos 400 millones de libras. Ese ahorro es una proyección, no una cantidad de beneficios ya realizada. Nota del primer semestre.
El grupo también anunció operaciones en Polonia y proyectos para reforzar su presencia en Estados Unidos mediante Webster, además de una propuesta sobre participaciones de Santander Brasil. En julio informó de su intención de lanzar una oferta de canje para adquirir acciones de esa filial brasileña que todavía no poseía, valorada en hasta 1.908 millones de euros, con prima anunciada del 15 % sobre una referencia de mercado. Una intención de oferta no debe describirse como adquisición totalmente consumada antes del cierre. Comunicado sobre Brasil.
El interés político reside en la capacidad del grupo para adaptar su presencia al tipo de cambio, reglas financieras, impuestos y condiciones de competencia de varias jurisdicciones. La administración española puede influir en condiciones domésticas; no gobierna por sí sola las decisiones regulatorias de todos los países donde opera Santander.
Un banco de esta dimensión tiene incentivos para participar en debates económicos de la UE y de gobiernos nacionales. Eso es una realidad institucional. Afirmar que sus decisiones internacionales son órdenes dirigidas al Ejecutivo español requeriría evidencia de un mecanismo de control concreto que estos documentos no ofrecen.
La reunión con Teresa Ribera y Maria Luís Albuquerque: puertas abiertas, actas por conocer
Existe una evidencia fotográfica particularmente útil para seguir la agenda institucional. El 26 de marzo de 2025, Ana Botín acudió a una reunión en la Comisión Europea con la vicepresidenta ejecutiva Teresa Ribera y con Maria Luís Albuquerque, comisaria de Servicios Financieros y Unión de Ahorros e Inversiones. La ficha del Servicio Audiovisual de la Comisión identifica lugar, asistentes y autoría de la imagen, realizada por Jennifer Jacquemart. Ficha fotográfica original.
La foto permite afirmar que se reunieron. No revela el contenido completo de la conversación, un favor, una promesa regulatoria o un acuerdo reservado. La pregunta investigable es si se publicaron asuntos de agenda, minutas de reunión, consultas o contactos posteriores asociados a propuestas concretas.
Hay otra precisión importante: Teresa Ribera ocupa funciones europeas en esta reunión. No se puede presentar el encuentro como una reunión entre Botín y un ministro del Gobierno español en ejercicio si en esa fecha la dirigente estaba en la Comisión.
La investigación pública de influencia debe reconstruir cronologías documentales: propuestas regulatorias del sector, respuestas de la Comisión, posiciones de las autoridades y decisiones finalmente aprobadas. Una secuencia temporal puede sugerir una pregunta, pero no probar una relación causal por sí sola.
BEI y Santander: seguir 876 millones sin confundirlos con un regalo
El 21 de julio de 2026, el grupo del Banco Europeo de Inversiones y Santander anunciaron una operación de titulización para movilizar aproximadamente 1.430 millones de euros en financiación a pymes y empresas de mediana capitalización en España. Según el comunicado, el grupo BEI compromete 876 millones entre componentes del BEI y el Fondo Europeo de Inversiones; se identifican 108 millones para emprendimiento y empresas dirigidas por mujeres y más de 162 millones para transición verde. Documento original de la operación.
Una titulización respaldada por instrumentos financieros no es sinónimo de una subvención de 876 millones regalada a Ana Botín. Hay riesgos, garantías, condiciones contractuales y objetivos económicos. Para fiscalizar el efecto público corresponde examinar préstamos concedidos, beneficiarios elegibles, tipos aplicados, criterios de riesgo e impacto por territorios.
El acuerdo muestra algo más estructural: instituciones públicas europeas y grupos privados cooperan en canales de financiación. Puede tratarse de una herramienta legítima de política económica y, al mismo tiempo, merecer escrutinio sobre selección de participantes y distribución final de beneficios.
Fiscalidad bancaria: donde el poder público sí fija condiciones
España aprobó mediante la Ley 7/2024 un impuesto sobre el margen de intereses y comisiones de determinadas entidades financieras. Su existencia evidencia que el Parlamento y el Gobierno, sujetos a límites legales, conservan competencias sobre tributación bancaria. Texto legal en BOE.
El sector financiero puede defender públicamente que gravámenes específicos reducen capacidad de prestar y competir; los partidarios de estos tributos pueden argumentar que recaudan parte de beneficios extraordinarios y contribuyen a financiar servicios comunes. Son posiciones discutibles con datos, no demostraciones de que una de las partes sea ilegítima por existir.
Para evaluar el impuesto hacen falta recaudación real, comportamiento del crédito, distribución de costes y cambios de precios bancarios antes y después. No basta presentar la tasa como «castigo» ni como solución automática para vivienda y desigualdad.
Las entidades sometidas a la Unión Bancaria deben cumplir además controles de solvencia, gobierno corporativo y riesgos supervisados por el Banco Central Europeo, en colaboración con supervisores nacionales. Un banquero puede cuestionar una norma, pero no adquirir por esa vía la potestad de derogarla.
El tamaño del sistema financiero no permite ignorar la supervisión
El BCE publicó para el primer trimestre de 2026 datos agregados de 109 instituciones significativas supervisadas directamente, con una ratio CET1 media del 15,99 %. Es una fotografía agregada del conjunto supervisado, no la ratio particular de Santander, que había informado del 14,0 % para junio. Datos de supervisión del BCE.
La estructura de supervisión establece contrapesos: inspecciones, evaluaciones SREP, requisitos de capital y medidas si se detectan vulnerabilidades. Esto no significa que el sistema sea infalible ni que una entidad importante carezca de peso en las negociaciones regulatorias. Significa que hay instituciones legalmente competentes cuyas decisiones también deben analizarse.
En consecuencia, la tesis de que «los bancos mandan sobre todo» necesita demostrarse caso por caso. Se observan dependencias financieras e influencia organizada, pero también capacidad pública para imponer obligaciones, modificar impuestos, sancionar y supervisar.
¿Cómo se mide la influencia política? Una metodología de investigación
Una investigación rigurosa puede dividir la influencia en cinco rutas: contactos institucionales, participación en consultas de normas, financiación y contratación pública, representación en asociaciones sectoriales y efectos comprobables de decisiones regulatorias.
El Registro de Transparencia de la Unión Europea permite localizar representantes de intereses, objetivos de interlocución y recursos declarados. Sus fichas deben examinarse por entidad y por fecha. Un contacto registrado es un hecho de participación: no demuestra por sí mismo una decisión indebida.
El acceso al Consejo de Administración, las actas de juntas y las participaciones declaradas a la CNMV complementan ese seguimiento. Asimismo, pueden compararse propuestas públicas de Santander con los cambios reales aprobados en Bruselas, sin atribuir a un solo agente una modificación negociada por múltiples instituciones.
La siguiente fase más valiosa consistiría en una matriz de casos documentados, con fecha de reunión, norma discutida, posición defendida, decisión publicada y beneficiarios identificables. Solo cuando existan elementos de contraprestación o trato irregular cabría plantear una acusación de influencia ilícita.
Un poder importante, pero no una soberanía paralela
El poder económico es real porque el acceso al crédito, el coste de financiación, las condiciones hipotecarias y la asignación de inversiones pueden modificar oportunidades vitales de millones de personas. El poder político es real porque legisla, recauda, supervisa y responde ante las urnas y los tribunales.
Ana Botín ocupa un lugar de gran relevancia en ese cruce de intereses. Su presidencia merece preguntas difíciles sobre decisiones corporativas y conversaciones regulatorias. La documentación consultada no acredita que dirija secretamente al Gobierno español, que controle al Rey ni que imponga una agenda electoral mediante órdenes clandestinas. Decir lo contrario sin pruebas debilitaría la investigación.
La conclusión provisional es más exigente y útil: existe capacidad de influencia financiera e interlocución pública demostrable; el alcance causal de esa influencia sobre decisiones concretas debe investigarse con documentos. Este es el terreno donde un medio de investigación puede aportar más que una denuncia genérica.
Fuentes principales: Resultados oficiales Santander, 1S 2026; CNMV, registro 22/07; Banco Europeo de Inversiones/Santander, operación 21/07; Comisión Europea, fotografía de reunión Botín–Ribera.