WASHINGTON | 19 DE OCTUBRE DE 2026. La Casa Blanca ha dejado en suspenso la aplicación de una parte sustancial de las nuevas medidas coercitivas que el Congreso estadounidense había diseñado contra Rusia. La decisión consta en una orden ejecutiva firmada el 16 de octubre, titulada Implementing the Lindsey O. Graham Sanctioning Russia and Iran Act of 2026. No es un anuncio informal ni una filtración: el texto oficial precisa qué aranceles y sanciones quedan sujetos a una exención presidencial.
El movimiento llega en un momento especialmente delicado: los ataques contra infraestructuras energéticas de la guerra de Ucrania, la crisis de Oriente Medio y las restricciones del tráfico marítimo han tensado los mercados de combustibles. Para comprender su alcance conviene separar tres planos que a menudo se mezclan: la existencia de una ley aprobada, las sanciones que esa ley facultaba a aplicar y la decisión de no activarlas ahora.
Una ley con aranceles extraordinarios
La Ley Graham fue promulgada, según el documento de la Casa Blanca, el 18 de septiembre de 2026. El objetivo legislativo era proporcionar instrumentos de presión contra Rusia y contra determinados operadores o terceros países vinculados a su comercio energético. La orden de octubre describe un arancel del 500% sobre ciertos bienes procedentes de Rusia, así como incrementos del 100% previstos para un grupo de grandes compradores de hidrocarburos rusos y para facilitadores de la evasión de sanciones.
Esas cifras son tipos arancelarios contenidos en el esquema normativo, no recaudaciones efectivamente cobradas ni pruebas de que todas las mercancías señaladas vayan a pagar esos porcentajes. Precisamente ese es el sentido de la exención: la Casa Blanca activa el mecanismo previsto en el artículo 115 para apartarse temporalmente de la aplicación de determinadas obligaciones.
La diferencia importa para el lector y para las empresas: un arancel fijado sobre el papel no equivale a una barrera comercial operativa cuando la propia disposición que lo desarrolla incluye un waiver.
Qué hace exactamente la sección cuarta
La sección 4 de la orden presidencial exime de la aplicación de los aranceles previstos en los artículos 112 y 113 de la Ley Graham y de las sanciones o restricciones de otros preceptos enumerados. El presidente afirma haber remitido al Congreso una certificación basada en el interés nacional estadounidense, una condición legal para esa excepción.
El detalle decisivo aparece en el propio texto: la orden preserva expresamente otras sanciones existentes establecidas al amparo de diferentes órdenes ejecutivas relativas a actividades perjudiciales del Gobierno ruso. Por ello, titular que Washington «levanta todas las sanciones a Rusia» sería falso. Lo que está documentado es una exención amplia de nuevas disposiciones de la Ley Graham, no una amnistía financiera general.
El decreto tampoco fija una fecha automática de expiración para todas estas exenciones: dispone que permanezcan vigentes hasta una decisión posterior del presidente o de los responsables autorizados. Otros procesos de revisión política pueden tener plazos diferentes, pero no debe confundirse un calendario de análisis con una caducidad jurídica inscrita en la sección cuarta.
La conexión con el precio del crudo
Reuters informó el 18 de octubre de caídas del precio del crudo tras conocerse las exenciones. La agencia situó el Brent alrededor de 107,57 dólares por barril, con una bajada cercana al 2,08% en la sesión descrita, mientras el petróleo estadounidense WTI se situaba en torno a 99,46 dólares.
Son cotizaciones de una referencia temporal concreta, no precios permanentes ni previsiones cerradas. El descenso puede responder a las expectativas de oferta adicional, pero continúa condicionado por rutas, seguros marítimos, capacidad de refino, demanda y riesgo de guerra. Cualquier traducción directa del movimiento del Brent a una rebaja idéntica en las gasolineras españolas sería una simplificación.
En una economía importadora de energía como España, la factura depende también del tipo de cambio euro-dólar, los márgenes de distribución, los impuestos y los contratos. Reducir un tipo de sanción puede aumentar la percepción de suministro futuro sin producir inmediatamente más barriles disponibles.
La tensión estratégica con Ucrania
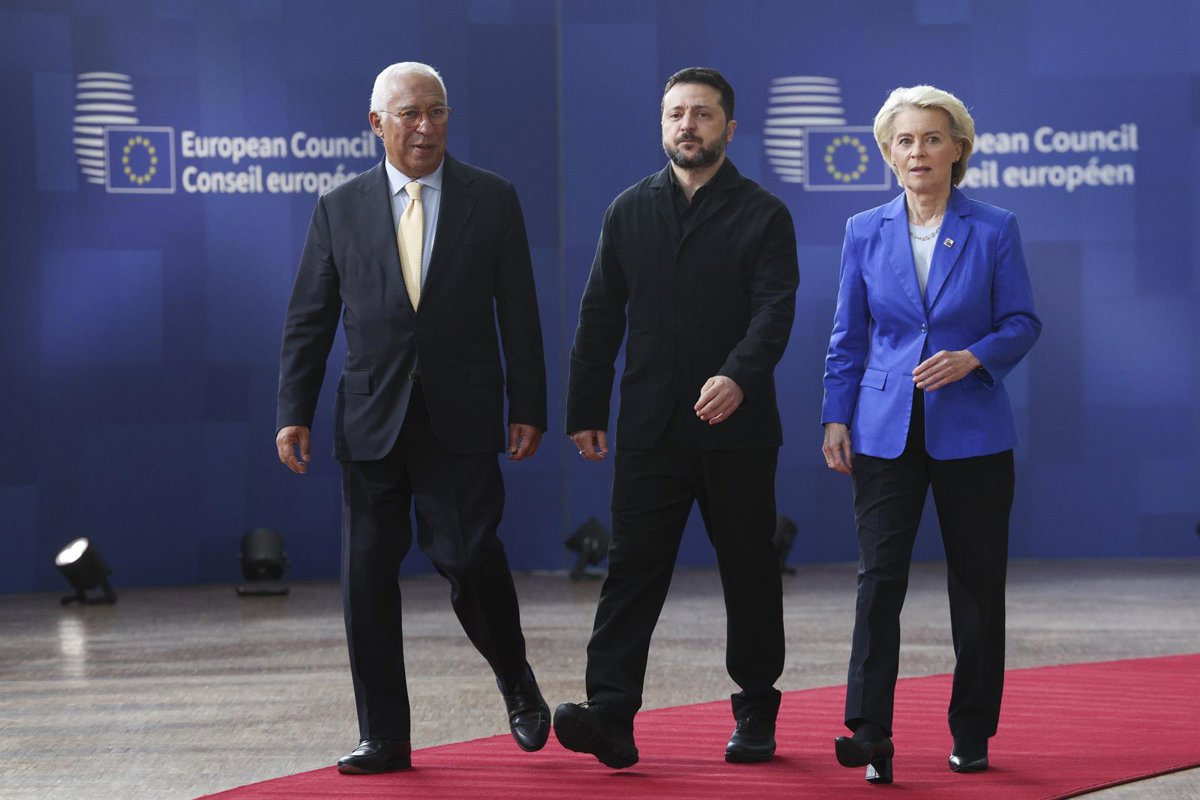
La decisión tiene una dimensión que trasciende los combustibles. Ucrania reclama que la presión económica sobre Moscú forme parte de la respuesta occidental a la invasión y a los ataques sobre su infraestructura. AP documenta críticas de legisladores estadounidenses de distintos partidos a la decisión del Gobierno, un dato importante porque impide presentarla como una controversia exclusivamente partidista.
Desde la perspectiva de la Casa Blanca, reducir determinados obstáculos comerciales puede contribuir a contener los precios y conservar instrumentos de negociación. Desde la perspectiva ucraniana y de sus defensores en el Congreso, apartar sanciones anunciadas reduce presión sobre Rusia en un momento de persistente hostilidad militar. Son posiciones políticas diferentes sobre una medida jurídica identificable, no hechos intercambiables.
Tampoco consta que esta orden suponga un acuerdo de paz con el Kremlin ni una aceptación por Kiev de un cese de hostilidades. La relación causal entre el alivio económico y una hipotética concesión militar rusa está por demostrar.
Cómo se vigilará la aplicación
La sección tercera encarga al representante comercial estadounidense y a distintos departamentos vigilar compras de petróleo y gas rusos y actividades de posible evasión. La presencia de ese sistema de seguimiento revela que Washington conserva la posibilidad de revisar la decisión, aunque no implica que vaya a hacerlo en una fecha determinada.
Para evaluar el resultado real harán falta datos: decisiones posteriores del Tesoro y del Departamento de Estado, registros de importación, cambios efectivos en las licencias energéticas, evolución de los seguros navieros y la respuesta rusa y ucraniana. Una reacción del mercado durante una jornada no constituye una evaluación completa de la política.
Qué sabemos y qué no
Verificado: existe una orden ejecutiva firmada el 16 de octubre; invoca el artículo 115 de la Ley Graham; exime de nuevas medidas económicas enumeradas en la sección cuarta; y preserva expresamente otras sanciones preexistentes.
Pendiente: la cuantía económica final del alivio, su duración, los efectos sobre el abastecimiento europeo y si la administración condicionará futuras modificaciones a resultados negociadores observables.
Fuentes y documentación
- Casa Blanca: texto íntegro de la orden ejecutiva del 16 de octubre.
- Reuters: reacción del mercado petrolero, 18 de octubre.
- Associated Press: controversia legislativa y límites de la respuesta del Congreso.
Análisis de El Estándar: la noticia central es una decisión legal comprobable, no una retirada indiscriminada de todas las sanciones. Sus consecuencias dependerán de lo que suceda en los mercados y, sobre todo, en los próximos actos administrativos de Washington.