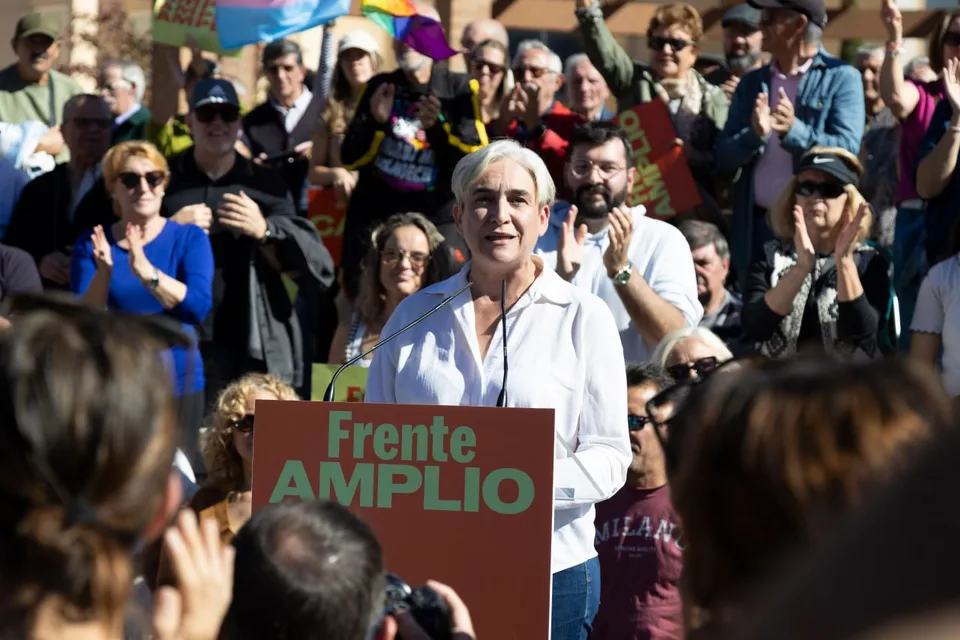
BARCELONA, 7 de noviembre de 2026. Ada Colau, candidata de Frente Amplio a la Presidencia del Gobierno, ha situado este sábado los impuestos sobre grandes patrimonios y la acumulación de vivienda en el centro de su primer acto de precampaña en Cataluña. En un mitin celebrado en el barrio barcelonés de la Sagrera, la exalcaldesa reafirmó una batería de propuestas fiscales presentada dos días antes y defendió que el sistema tributario debería exigir una aportación mayor a las fortunas más elevadas.
La candidata compareció acompañada por el ministro de Cultura, Ernest Urtasun, el candidato por Madrid Emilio Delgado y representantes de las candidaturas catalanas. El tono del discurso fue marcadamente confrontativo con las posiciones económicas del Partido Popular y de otros adversarios, pero la noticia relevante es el contenido verificable de su propuesta y el uso electoral que Frente Amplio pretende darle.
La organización cifra en unos 10.000 millones de euros al año la recaudación adicional que atribuye a varias medidas fiscales. Ese importe es una estimación programática de la propia coalición, no una cuantía aprobada por el Gobierno ni una previsión independiente cuya materialización esté garantizada. La aplicación de la reforma dependería de una mayoría parlamentaria, de su desarrollo normativo y de sus efectos económicos reales.
Una prioridad de campaña expuesta en Barcelona
Colau convirtió el acto del sábado en una prolongación de su propuesta fiscal presentada el jueves en Madrid. La expresión inglesa «tax the rich», utilizada por la candidata para sintetizar su posición, representa un programa de redistribución por vía tributaria y de mayor presión fiscal sobre grandes patrimonios.
Su discurso vinculó los impuestos con la financiación de vivienda, servicios públicos y políticas sociales. También criticó a sectores económicos que, según su valoración, concentran una proporción excesiva de recursos y dificultan el acceso a condiciones de vida asequibles.
Esta interpretación constituye una posición política. Un análisis periodístico puede evaluar las medidas concretas sin asumir automáticamente todas las afirmaciones sobre motivaciones y responsabilidades de los destinatarios.
El interés público de la intervención reside en que permite identificar opciones de fiscalidad diferentes para las próximas elecciones generales, con consecuencias potenciales para contribuyentes, empresas, administraciones y presupuestos.
El gravamen propuesto para patrimonios elevados
El programa anunciado por Frente Amplio contempla un impuesto anual sobre patrimonio neto con un tipo del 2% para quienes superen el millón de euros y del 3% para patrimonios por encima de los 50 millones. La organización sostiene que las cuotas se reducirían para evitar duplicaciones con otros gravámenes patrimoniales ya abonados.
Estos porcentajes son tipos propuestos por un partido. No representan los tipos vigentes de un nuevo impuesto aprobado en noviembre ni permiten calcular la factura individual de una persona sin conocer bases imponibles, exenciones, deudas y reglas de aplicación.
La nota de la coalición estima que la medida afectaría a unas 231.000 personas. Esa cifra debe presentarse como cálculo de la propia formación, no como relación nominal de contribuyentes que hayan recibido una liquidación de Hacienda.
También sería impreciso afirmar que cualquier vivienda valorada en un millón de euros quedaría sometida automáticamente a una cuota del 2%. La propuesta habla de patrimonio neto y requiere concreción legal sobre su composición.
Los 10.000 millones adicionales y sus límites
Frente Amplio sostiene que el conjunto de sus propuestas fiscales permitiría recaudar alrededor de 10.000 millones de euros anuales para financiar políticas públicas. La cifra comprende varias medidas sobre patrimonios, empresas, banca y concentración inmobiliaria, no exclusivamente el gravamen patrimonial anunciado.
Para evaluar ese cálculo sería necesario conocer las bases de datos utilizadas, la distribución real de activos, el comportamiento de los contribuyentes y las relaciones entre impuestos vigentes y nuevos. La recaudación puede diferir de una estimación inicial por razones legales y económicas.
Una previsión de ingresos no equivale a un saldo disponible en caja. Los presupuestos solo pueden asignar recursos conforme a normas y decisiones efectivas, y el gasto público tiene sus propios procedimientos de aprobación y control.
La comparación con otras propuestas electorales requiere utilizar hipótesis transparentes. Un partido puede fijar objetivos ambiciosos, pero la credibilidad de la cifra depende de la metodología que permita contrastarlos.
Grandes propietarios y vivienda
Colau también defendió limitar la acumulación de vivienda por grandes propietarios y planteó medidas fiscales o de intervención sobre actores que considera responsables de tensiones del mercado inmobiliario. Emilio Delgado presentó la posibilidad de elevar la carga tributaria desde un determinado número de inmuebles.
Las políticas de vivienda abarcan instrumentos muy diferentes: fiscalidad, oferta pública, regulación del alquiler, promoción urbanística y protección social. Cada medida puede afectar de forma distinta a propietarios, arrendatarios, promotores y administraciones.
La propuesta de gravar acumulaciones de vivienda debe examinar qué se considera propiedad habitual, cómo se computan inmuebles a través de sociedades y qué excepciones establecería el legislador. Esas cuestiones no quedan resueltas por un eslogan electoral.
Tampoco puede afirmarse que expropiar un inmueble sea una consecuencia automática de anunciar una reforma tributaria. Las expropiaciones están sujetas a procedimientos y garantías constitucionales específicos.
Quién participó en el acto
Junto a la candidata estuvieron Ernest Urtasun y Emilio Delgado, además de otros representantes del espacio político de Frente Amplio en Cataluña. La asistencia de estas figuras buscó reforzar la presentación conjunta de medidas nacionales y territoriales.
La presencia de un ministro en un mitin no convierte las propuestas partidistas en decisiones de un Consejo de Ministros. Debe distinguirse la condición institucional de las responsabilidades que una persona ejerce de su actividad como representante político.
La participación de candidaturas provinciales también responde a las reglas de representación del Congreso. Una medida fiscal estatal puede tener un impacto territorial diferente según la composición económica y patrimonial de cada provincia.
El acto constituye un hecho comprobable de precampaña; las consecuencias administrativas de sus promesas no existirán mientras no se tramiten formalmente.
Críticas a adversarios políticos
La intervención de Colau incluyó referencias directas a Cayetana Álvarez de Toledo y a otras figuras políticas, utilizando un lenguaje de confrontación con grandes patrimonios. Las expresiones más severas son responsabilidad de quien las pronuncia y se encuadran en una estrategia para distinguir proyectos económicos.
Un debate fiscal puede plantear preguntas sobre justicia tributaria y eficacia económica sin presuponer que poseer patrimonio constituya una conducta ilícita. Las personas contribuyentes mantienen derechos y deberes previstos legalmente.
La oposición a la reforma también puede sustentarse en preocupaciones sobre inversión, incentivos y seguridad jurídica. Esas objeciones no deben descartarse por la identidad social de quien las formula, sino examinarse mediante argumentos y datos.
La tarea informativa consiste en identificar las alternativas, sus presupuestos y sus efectos previsibles, sin adoptar como hechos los juicios personales de campaña.
Qué impuestos existen actualmente
España dispone de gravámenes patrimoniales y otros instrumentos tributarios cuyas características dependen de la legislación estatal y autonómica. Cualquier reforma adicional deberá explicar cómo encaja con las figuras vigentes para evitar resultados contradictorios o una doble imposición no prevista.
La propuesta de Frente Amplio contempla ajustar cuotas en función de lo ya pagado por impuestos relacionados con el patrimonio. Esa referencia es importante porque una lectura aislada del porcentaje propuesto podría exagerar o subestimar su carga final.
La aplicación también requeriría definir reglas de valoración, deudas deducibles y tratamiento de activos empresariales. Estos detalles técnicos tienen un impacto material sobre la recaudación y sobre quién resulta afectado.
El anuncio de campaña todavía no incluye un texto legislativo aprobado con todas esas cuestiones resueltas.
El debate económico detrás de la propuesta
Las reformas tributarias pueden perseguir objetivos de recaudación y redistribución, pero su evaluación exige considerar efectos sobre inversión, ahorro, localización de activos y comportamiento de los contribuyentes. Es posible que distintos modelos produzcan resultados diferentes.
Los defensores de una mayor imposición patrimonial sostienen que contribuiría a financiar servicios comunes y reducir desigualdades. Sus críticos pueden cuestionar el impacto sobre actividad económica, liquidez de determinados patrimonios y capacidad administrativa de control.
Una cobertura equilibrada no necesita atribuir idéntico peso a todos los argumentos cuando existan estudios rigurosos, pero debe distinguir datos, valoraciones e hipótesis.
El debate electoral ofrece la oportunidad de exigir memorias económicas y reglas claras a las candidaturas antes de que las medidas se traduzcan, en su caso, en obligaciones legales.
La huelga del 11 de noviembre y el mensaje social
Colau también se refirió a la huelga general prevista para el 11 de noviembre y a las demandas relacionadas con salarios y condiciones de vida. Presentó la movilización sindical como una herramienta legítima de presión y criticó las posiciones de quienes se oponen a ella.
La convocatoria sindical y una reforma fiscal son procesos independientes. La primera responde a derechos de participación laboral y protesta; la segunda requeriría una iniciativa legislativa y mayoría parlamentaria.
La candidata buscó conectarlos dentro de su mensaje general sobre desigualdad. Esa asociación es una estrategia política que puede resultar persuasiva para sus seguidores, aunque no determine las consecuencias efectivas de ninguno de los procesos.
La información sobre la huelga deberá actualizarse con servicios mínimos, sectores convocados y decisiones oficiales, sin tomar declaraciones de campaña como instrucciones operativas.
Las elecciones del 29 de noviembre
La propuesta fiscal se presenta en las semanas previas a las generales del 29 de noviembre. Frente Amplio intenta captar apoyos entre votantes preocupados por vivienda, poder adquisitivo y financiación de servicios públicos.
No existe un resultado electoral anticipado. Tampoco se puede afirmar que la coalición vaya a formar parte de un Gobierno o a aprobar sus impuestos únicamente porque los haya defendido en un mitin.
El sistema parlamentario exige negociaciones y mayorías para tramitar reformas. La posibilidad de aprobar medidas dependerá de la composición del Congreso y del alcance de los acuerdos entre partidos.
Las propuestas actuales son compromisos verificables en el futuro, no hechos administrativos consumados.
Qué sabemos y qué no sabemos
Sabemos que Ada Colau defendió este sábado en Barcelona un aumento de la presión fiscal sobre grandes patrimonios y la acumulación de viviendas, en un acto acompañado por figuras de Frente Amplio. Sabemos que la formación propone tipos del 2% y el 3% para determinados umbrales patrimoniales y calcula una recaudación adicional global cercana a los 10.000 millones anuales.
No sabemos qué rendimiento real tendrían esas medidas si se aprobaran ni qué mayoría parlamentaria podría respaldarlas. Tampoco existe una ley nueva ni un cobro aplicado a contribuyentes por el mero anuncio de campaña.
La noticia del 7 de noviembre es el posicionamiento fiscal de una candidata y su apuesta por convertirlo en eje electoral. Evaluarlo exige distinguir propuesta, estimación económica y decisión legislativa.