Duas decisões fiscais interligadas numa votação decisiva do OE2027
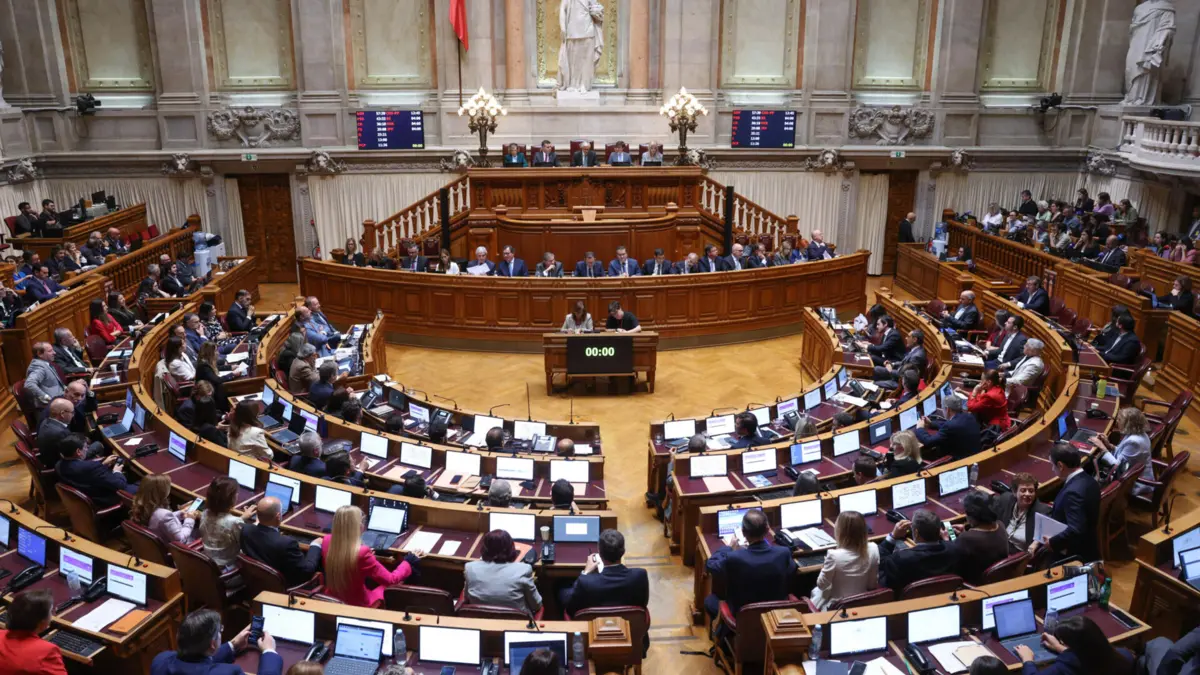
A Assembleia da República aprovou, na madrugada de 20 de novembro de 2026, durante a votação na especialidade do Orçamento do Estado para 2027, uma proposta do Partido Socialista que prevê a aplicação temporária de IVA zero a um cabaz de bens alimentares essenciais. A aprovação tem uma segunda consequência fiscal relevante: a revogação do regime de IRS reduzido para rendimentos prediais associados a rendas consideradas moderadas, até 2.300 euros mensais. A votação foi noticiada pela Lusa, Jornal Económico e outros órgãos de comunicação.
O episódio mostra que uma proposta parlamentar pode combinar objetivos distintos e alterar medidas fiscais aprovadas anteriormente pelo Governo. A notícia exige separar o que foi votado na especialidade do que ficará definitivamente em vigor após a conclusão do processo orçamental, promulgação e eventual regulamentação. Não é correto anunciar que todos os produtos já passaram hoje a pagar zero de IVA.
Como foi aprovada a proposta
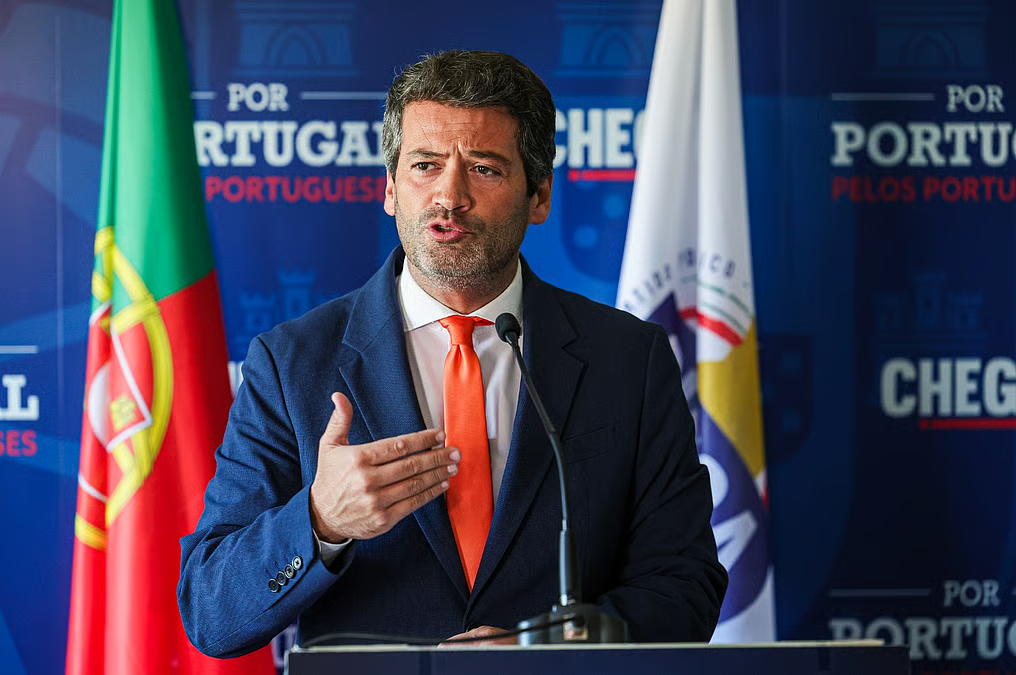
Segundo a informação divulgada no Jornal Económico, a iniciativa do PS recebeu votos favoráveis de outras bancadas, incluindo Chega, enquanto PSD, CDS-PP e Iniciativa Liberal votaram contra e o PCP se absteve. A composição da maioria é relevante para compreender o percurso legislativo, mas não permite deduzir que todos os partidos que votaram favoravelmente compartilhem os mesmos argumentos ou prioridades.
Uma votação na especialidade aprecia propostas e artigos concretos. O seu resultado pode integrar a redação do texto a submeter às etapas parlamentares subsequentes. Para informar com precisão será necessário acompanhar a versão consolidada do orçamento e quaisquer alterações posteriores.
O facto de um diploma receber votos de partidos com orientações políticas diferentes não constitui anomalia processual. A legislação deve ser avaliada por texto, efeitos e fundamentação, não apenas por combinações parlamentares.
O IVA zero previsto para alimentos essenciais
A proposta estabelece uma isenção temporária de IVA para um conjunto de bens alimentares essenciais, com aplicação inicial prevista de 1 de janeiro a 31 de março de 2027 e possibilidade de prorrogação por períodos de três meses. A lista concreta de produtos e as condições regulamentares deverão ser verificadas na versão final do diploma.
A distinção entre IVA zero e redução geral de preços é importante. A isenção diminui a componente fiscal de certos bens abrangidos, mas o preço final também depende de margens comerciais, custos de produção, distribuição e concorrência. Não se deve garantir uma redução proporcional uniforme para todos os consumidores sem dados de monitorização.
Uma medida temporária deve ainda ter regras de início, eventual renovação e fim, para que empresas e consumidores compreendam quando se aplicam as taxas e como devem ser refletidas em faturas e sistemas de cobrança.
O benefício do IRS de 10% nas rendas
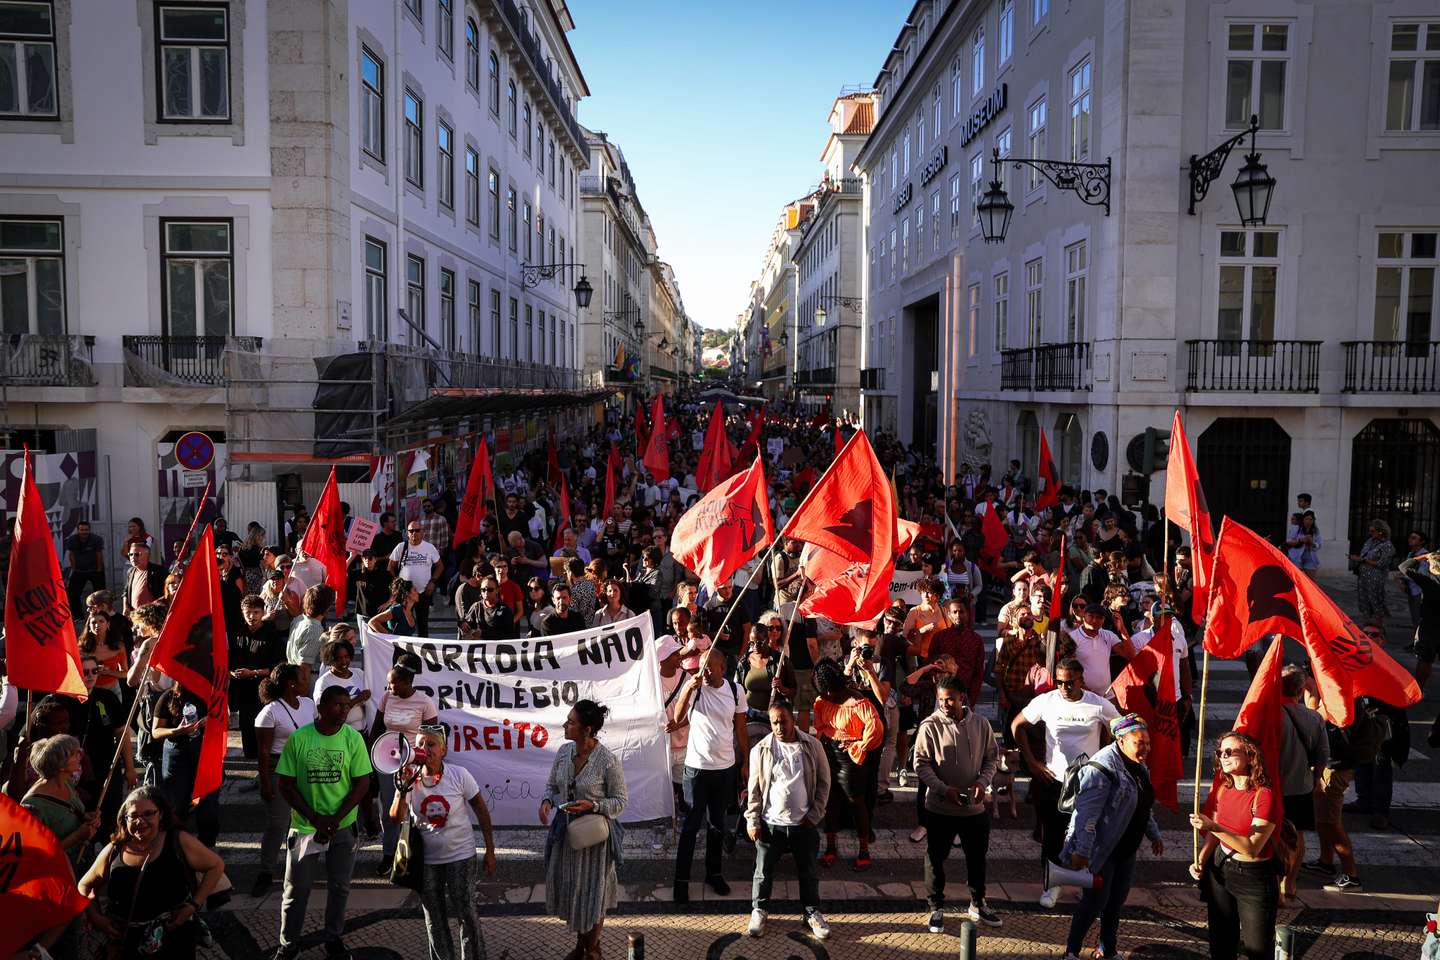
A proposta aprovada revoga disposições que sustentavam uma taxa de IRS de 10% para determinados rendimentos prediais associados a rendas mensais até 2.300 euros. O Governo apresentara esse regime como incentivo à disponibilização de arrendamento dentro da categoria que denominou «renda moderada». As notícias indicam que a taxa tinha sido reduzida face ao patamar anterior de 25% em determinados casos.
A revogação não é uma alteração automática de todos os contratos de arrendamento nem determina que senhorios possam aumentar a renda no dia seguinte. A tributação de rendimentos e os direitos e deveres contratuais são planos jurídicos distintos. Um eventual impacto no mercado dependerá de comportamentos futuros que ainda não podem ser medidos.
Também não basta citar 2.300 euros como se esse valor correspondesse à renda média portuguesa. Trata-se de um limite definido para o benefício em análise, cuja adequação tem sido politicamente discutida.
As posições do Governo e da oposição
O Governo de Luís Montenegro defendia a redução fiscal como mecanismo de incentivo à oferta de habitação a valores considerados moderados. Partidos críticos argumentaram que o patamar escolhido era elevado e que a medida não resolvia problemas de acessibilidade das famílias. Essas avaliações devem ser atribuídas aos responsáveis que as formularam e confrontadas com dados.
Não existe na votação prova de que o benefício fiscal teria necessariamente reduzido todas as rendas, nem de que a sua revogação provocará automaticamente um aumento. São hipóteses de política económica que exigem observação e comparação posterior.
A divergência sobre fiscalidade das rendas decorre também de objetivos potencialmente diferentes: estimular proprietários, proteger arrendatários, aumentar receita fiscal ou deslocar recursos para medidas de consumo.
O calendário processual importa
O Orçamento do Estado envolve votação na especialidade, eventuais avocações, votação final e etapas constitucionais posteriores. A imprensa relatou que a proposta foi confirmada no plenário, depois de aprovada na madrugada. Ainda assim, o acompanhamento deve verificar o texto final e a sua entrada em vigor antes de aconselhar mudanças de comportamento fiscal.
É particularmente relevante para contratos plurianuais saber como se aplica a revogação a rendimentos de 2027 e se existem disposições transitórias. A peça consultada não permite prestar aconselhamento tributário individual, nem deduzir os efeitos exatos sobre todos os contratos anteriores.
Os contribuintes devem consultar a versão legal definitiva e fontes oficiais da Autoridade Tributária quando forem divulgadas instruções.
A relação entre alimentos e habitação
Alimentos e alojamento são rubricas de despesa importantes para as famílias, mas a aprovação conjunta de uma isenção de IVA e revogação de um benefício de IRS não garante neutralidade orçamental. O custo fiscal de cada componente depende de bases tributáveis, consumo, comportamento dos agentes e eventuais mecanismos compensatórios.
O Jornal Económico refere que a proposta permite ao Governo adaptar regras de pagamento por conta de rendimentos prediais para procurar neutralidade fiscal. Esse objetivo legislativo não é uma demonstração de que a medida terá custo zero para o Estado em todos os cenários.
A avaliação futura deverá distinguir receita de IVA não cobrada, receita de IRS alterada e efeitos indiretos no mercado de habitação e no consumo.
Qual o impacto para o comércio alimentar?
O IVA zero pode exigir alterações de sistemas de faturação e identificação precisa de produtos abrangidos. Empresas que vendam artigos dentro e fora do cabaz terão de aplicar taxas corretas em cada transação. Não pode presumir-se que todos os estabelecimentos conseguem alterar os sistemas sem esforço nem que haverá incumprimento generalizado.
A comunicação pública deve esclarecer como se procederá à classificação de bens e a eventuais alterações na lista. Sem esse detalhe, mensagens genéricas sobre «todos os alimentos sem IVA» podem induzir erro.
O acompanhamento de preços também exige séries comparáveis antes e depois da medida, em vez de exemplos isolados de uma loja ou um produto.
O que pode mudar para proprietários e arrendatários
A alteração do benefício de IRS incide sobre a tributação do rendimento predial em condições específicas. Uma família com contrato em vigor não deve interpretar a notícia como decisão judicial que altera a sua renda. Eventuais ajustamentos dependeriam de normas de atualização, contrato e regras aplicáveis.
Para proprietários, a decisão pode modificar incentivos fiscais relativos a novos contratos ou rendimentos futuros. O efeito concreto exige verificar a legislação final, especialmente disposições transitórias. O jornal não dispõe de simulações oficiais que quantifiquem impacto por escalões e rendas.
A transparência fiscal exige exemplos com hipóteses explícitas e não cálculos apresentados como verdade universal.
Uma votação de impacto real, ainda sujeita a acompanhamento
O novo desenvolvimento de 20 de novembro é a aprovação de uma iniciativa que combina uma redução temporária de IVA com a eliminação de um incentivo fiscal às rendas moderadas. Ambas as componentes devem aparecer no mesmo relato para evitar que o leitor conheça apenas metade da decisão parlamentar.
A investigação seguinte deverá acompanhar a redação final, a regulamentação e os primeiros resultados mensuráveis sobre preços, receita e mercado de arrendamento. Só então será possível avaliar o efeito material, separando-o da disputa política sobre a medida.
EL ESTÁNDAR Portugal informa sobre o que foi votado e sobre o que continua dependente de etapas formais, sem aconselhar preferências partidárias nem converter previsões económicas em factos consumados.
Duas alterações fiscais com universos de destinatários diferentes
A isenção temporária de IVA abrange, nos termos que vierem a ser definitivamente aprovados, determinados produtos adquiridos pelos consumidores. Já a alteração na taxa aplicável a rendimentos prediais incide sobre contribuintes sujeitos a condições específicas de tributação. Os efeitos não podem ser compensados entre si por uma soma simples de percentagens: as bases de incidência, os períodos e o comportamento económico relevante são diferentes.
Para verificar o efeito nos preços alimentares, seria útil acompanhar um cabaz estável de produtos antes e depois da entrada em vigor, incluindo marca, quantidade e estabelecimento. Uma alteração simultânea de custos de produção ou promoção comercial pode modificar preços independentemente do IVA. A análise deverá evitar atribuir toda a variação a uma medida fiscal sem controlos adequados.
No arrendamento, uma comparação rigorosa exigiria distinguir contratos novos e antigos, duração, valor da renda e regime fiscal efetivamente aplicável. Uma taxa prevista para certos rendimentos não autoriza concluir que todos os senhorios pagavam o mesmo imposto. A existência de benefícios anteriores ou de regras transitórias pode criar situações jurídicas diferentes.
O processo legislativo poderá ainda clarificar o âmbito da revogação e os prazos, pelo que é prematuro aconselhar alterações contratuais com base numa notícia sobre votação na especialidade. Os contribuintes precisam de conhecer o texto publicado e as orientações da Autoridade Tributária antes de tomar decisões concretas.
A transparência orçamental também exige estimativas de receita perdida e recuperada, com pressupostos explícitos. Sem esse exercício, tanto a promessa de neutralidade fiscal como a previsão de grandes perdas permanecerão declarações que merecem verificação posterior.
Fontes e metodologia
Jornal Económico com Lusa, 20 de novembro de 2026; informação da Assembleia da República sobre a votação na especialidade do Orçamento do Estado para 2027.