Banco de Portugal avisa que Europa arrisca perder terreno na inteligência artificial
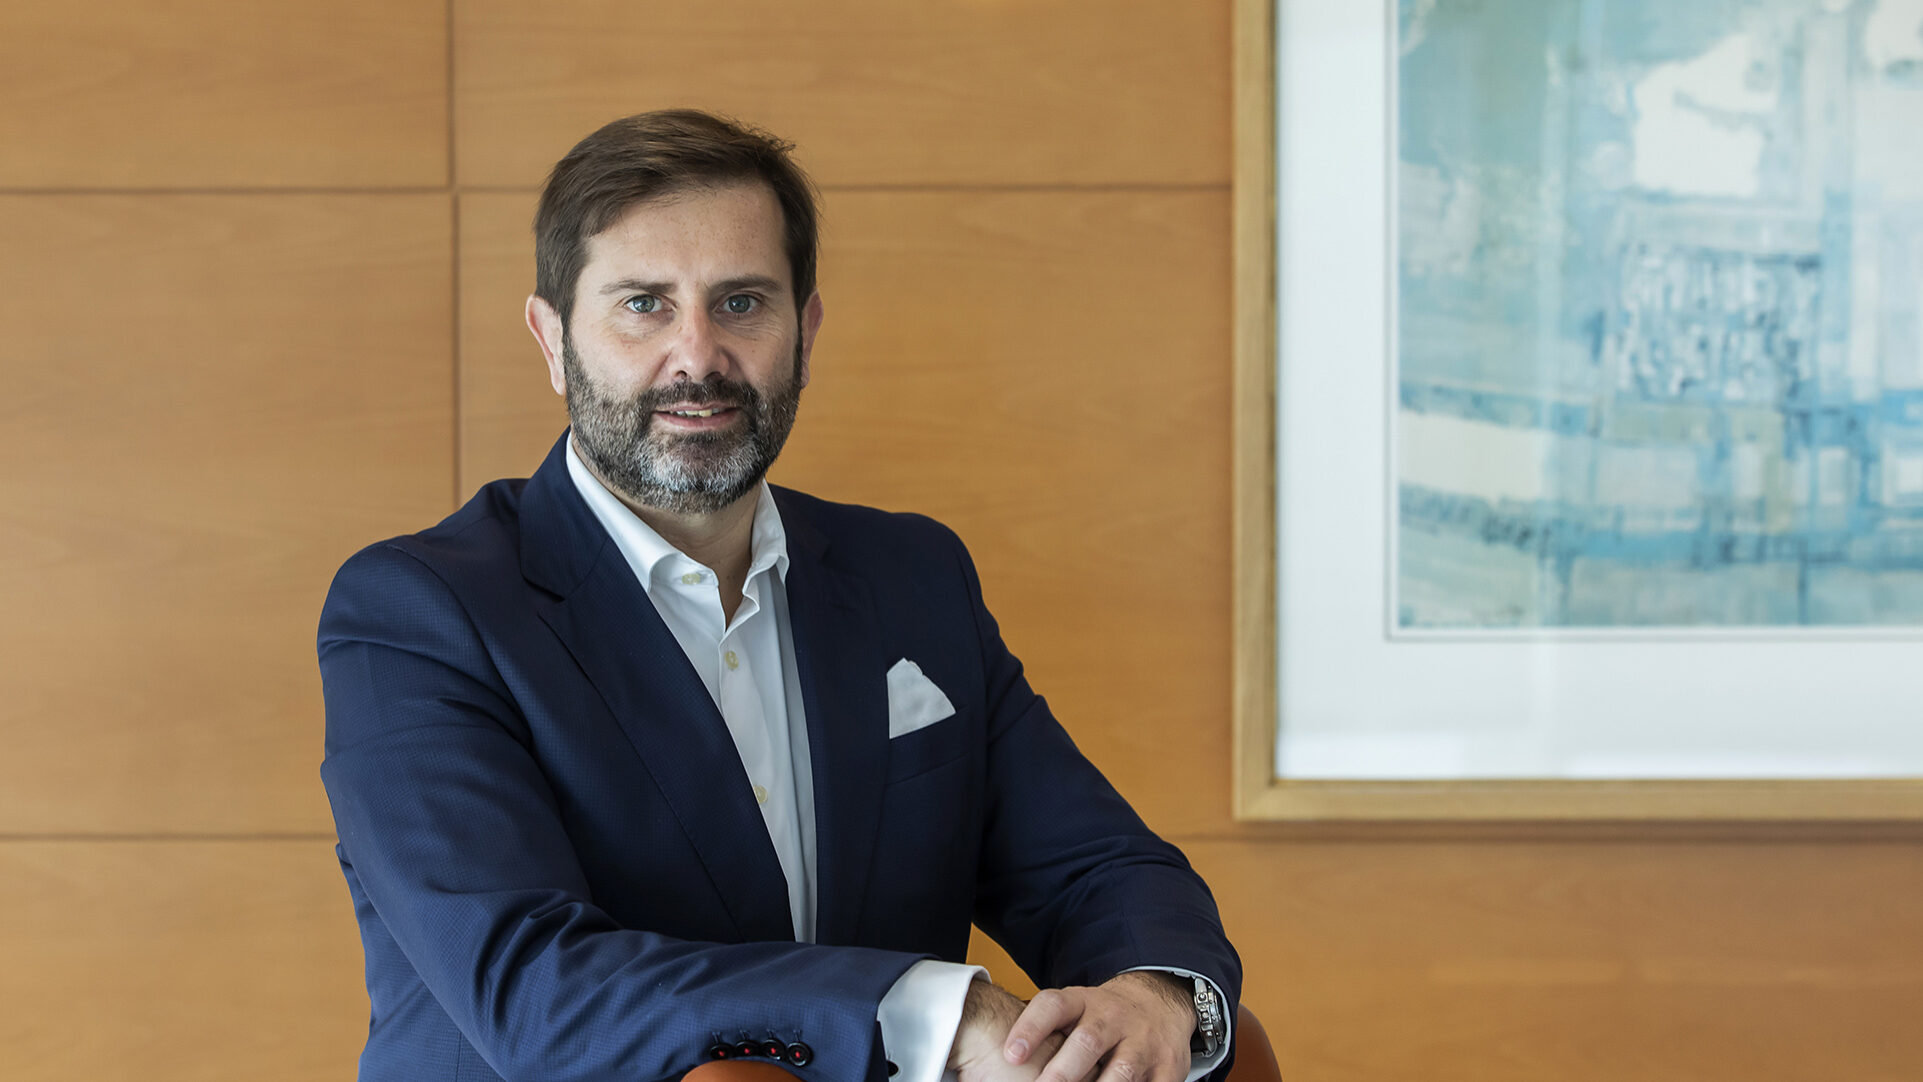
Álvaro Santos Pereira, governador do Banco de Portugal, alertou na sexta-feira, 20 de novembro, que a diferença entre os investimentos europeus e norte-americanos em inteligência artificial poderá agravar o fosso de produtividade. Numa intervenção na nona edição do Grande Encontro Banca do Futuro, em Lisboa, o responsável pediu mais investimento, capacidade de atração de capital e atenção aos riscos tecnológicos e de cibersegurança. A notícia foi difundida pela Lusa e RTP. Esta análise editorial de 21 de novembro não apresenta o discurso de ontem como declaração ocorrida hoje. O interesse público vai além da utilização de ferramentas de IA: está na necessidade de financiar infraestrutura digital, proteger sistemas bancários e preparar a transição para métodos criptográficos capazes de resistir a novos riscos computacionais.
43% contra 32%: uma diferença de utilização, não de eficiência garantida
Segundo os dados apresentados pelo governador, cerca de 43% dos trabalhadores norte-americanos já utilizam IA nas suas tarefas, contra 32% na Europa. A diferença mostra uma adoção mais rápida do outro lado do Atlântico, mas não corresponde automaticamente a onze pontos percentuais de produtividade adicional. A forma de utilização varia entre setores, empresas e funções; muitos trabalhadores usam ferramentas de apoio sem que isso se traduza de imediato em maior produção económica. Para estabelecer o impacto seriam necessários indicadores de qualidade, custos, tempo poupado e valor acrescentado. A comparação também não identifica especificamente a proporção de trabalhadores portugueses que utilizam IA. Extrapolar a média europeia para Portugal sem dados próprios seria metodologicamente incorreto.
Na banca europeia, a adoção declarada chegou a 86%
O discurso incluiu outro indicador relevante: a proporção de bancos da zona euro que afirmam utilizar IA generativa passou de 46% em 2024 para 86% no período de referência mais recente. Esta evolução mostra rapidez de experimentação e implementação no setor financeiro, mas não prova maturidade uniforme dos modelos nem ausência de riscos. Utilizar IA pode significar desde processos internos de análise documental até aplicações de apoio ao cliente, com requisitos de segurança muito diferentes. A existência de uma ferramenta não comprova o seu desempenho, nem que a entidade a tenha integrado nas funções mais sensíveis. O acompanhamento regulatório deve examinar governação, dados, supervisão humana e controlo de fornecedores.
Investir em software e centros de dados coloca dificuldades financeiras próprias
Santos Pereira defendeu que os bancos têm um papel no financiamento da transformação tecnológica, apesar da menor presença tradicional do crédito bancário em ativos intangíveis, como software e dados. A dificuldade é relevante para empresas que precisam de investir antes de demonstrar receitas estáveis ou de apresentar garantias tradicionais. Centros de dados, equipamentos e redes podem exigir capital significativo, enquanto investigação, algoritmos e bases de dados têm perfis de valorização distintos. A solução não se resume a conceder crédito sem critérios: instituições financeiras precisam de avaliar risco e sustentabilidade. A questão económica é criar instrumentos adequados para projetos inovadores sem deslocar riscos excessivos para depositantes, contribuintes ou balanços bancários.
O aviso sobre produtividade exige horizonte de longo prazo
O governador descreveu a transformação tecnológica como estrutural e admitiu que os efeitos económicos mais expressivos podem demorar décadas. Esta ressalva evita conclusões apressadas sobre um crescimento extraordinário imediato associado à IA. Grandes mudanças, como a eletrificação e a expansão das telecomunicações, exigiram investimento, reorganização do trabalho e adaptação institucional. A comparação histórica ajuda a explicar por que a mera aquisição de ferramentas não basta. Para Portugal, acompanhar ganhos exige medir produtividade por trabalhador, qualificação, capacidade empresarial e difusão tecnológica. A política pública pode procurar acelerar a adoção, mas deve justificar prioridades e acompanhar resultados, em vez de assumir retornos automáticos de cada subsídio.
A cibersegurança não é um custo opcional
Na mesma intervenção, Santos Pereira defendeu reforço do investimento em segurança no setor financeiro. A digitalização aumenta dependências de software, comunicações e prestadores tecnológicos, o que pode criar novas fontes de falha operacional. Bancos necessitam de capacidade para prevenir, detetar, conter e recuperar de incidentes, mantendo serviços essenciais. A informação sobre o discurso não revela um ataque específico recente contra instituições portuguesas nem confirma que uma falha grave tenha ocorrido. Apresentar o alerta como prova de uma intrusão seria falso. O objetivo prudencial é reconhecer novos riscos antes de estes produzirem danos e criar condições de resposta compatíveis com a complexidade dos serviços digitais.
Criptografia pós-quântica passa à agenda do supervisor
O governador revelou que o Banco de Portugal começou a trabalhar em encriptação pós-quântica, perante a possibilidade de computadores quânticos mais avançados alterarem a segurança de determinados métodos criptográficos. A expressão refere abordagens desenhadas para resistir a categorias de capacidade computacional futura, não a notícia de que todos os sistemas atuais foram quebrados. A transição pode envolver inventário de tecnologias usadas, políticas de atualização, avaliação de fornecedores e interoperabilidade entre entidades, mas o discurso não especifica um calendário obrigatório nem os algoritmos a adotar. O acompanhamento público deve pedir orientações regulatórias quando forem divulgadas, respeitando a necessidade de não expor configurações sensíveis de instituições financeiras.
Risco quântico não significa que o dinheiro esteja hoje inseguro
A possibilidade de avanços em computação quântica preocupa investigadores e supervisores por efeitos futuros sobre determinados sistemas de assinatura e troca de chaves. Isso não permite afirmar que depósitos bancários portugueses podem ser imediatamente retirados por qualquer atacante com um computador quântico. O nível real de risco depende de capacidades disponíveis, arquitetura dos sistemas e proteções aplicadas. Uma narrativa de colapso iminente seria especulativa e poderia prejudicar indevidamente a confiança no setor. A prevenção exige planeamento de vários anos e verificação técnica, não alarmismo. A comunicação institucional deve explicar o que se está a preparar sem divulgar informação que acrescente vulnerabilidades operacionais.
Instituições financeiras e fornecedores tecnológicos
A transformação bancária não depende apenas de entidades supervisionadas diretamente. Prestadores de nuvem, serviços de pagamentos, plataformas de dados e empresas de IA podem integrar cadeias tecnológicas essenciais. Essa interdependência dificulta atribuir responsabilidades quando ocorrem incidentes, mas não retira aos bancos o dever de conhecer e controlar riscos associados a fornecedores críticos. O governador alertou para a complexidade crescente da relação entre instituições financeiras não bancárias, plataformas e infraestruturas. O escrutínio deve perguntar como são avaliados contratos, continuidade de serviços, dependência de poucos fornecedores e capacidade de recuperação. A notícia não documenta uma falha específica de uma empresa, pelo que não há fundamento para identificar fornecedores como responsáveis por incidentes inexistentes.
A infraestrutura portuguesa entra no debate europeu
A competição por investimento em IA está ligada a redes elétricas, centros de dados, capacidade de processamento e formação especializada. Portugal pode apresentar vantagens e limitações em cada domínio, mas o discurso do governador não contém uma avaliação fechada de todos os projetos nacionais. Uma estratégia eficaz precisa de coordenar disponibilidade energética, conectividade, segurança física e digital, educação e condições de financiamento. Nem toda a infraestrutura necessária deve ser construída com dinheiro público e nem toda a iniciativa privada exige o mesmo apoio. A escolha entre incentivos, contratação pública e regulação deve resultar de análises de custo-benefício, transparência contratual e objetivos mensuráveis.
A tensão entre inovação e deveres de supervisão
Os bancos podem beneficiar de deteção de fraude, análise de documentos e automatização, mas também enfrentar riscos de modelos incorretos, discriminação, opacidade ou decisões sem intervenção humana adequada. Esses riscos não demonstram que a IA seja inútil; exigem mecanismos de validação, auditoria e responsabilidade. Em funções sensíveis, é importante conhecer como são testados resultados e como cidadãos podem contestar decisões automatizadas quando tal direito seja aplicável. O potencial para reduzir custos não justifica ignorar confidencialidade de dados financeiros. A evolução tecnológica deve manter a proteção dos clientes no centro, mesmo quando o objetivo de competitividade pressiona por rapidez.
O desafio de financiar bens intangíveis
Um projeto de IA pode gastar recursos em talento, dados e investigação antes de gerar ativos facilmente hipotecáveis. Os instrumentos de crédito tradicionais foram desenhados, muitas vezes, para riscos com garantias e fluxos previsíveis. Isso torna relevante a defesa do governador de maior mobilização de capital privado, mercados de capitais e instrumentos adequados a inovação. Contudo, conceder mais crédito não significa que todos os investimentos sejam rentáveis. A supervisão financeira deve proteger a solvência e identificar concentração de riscos tecnológicos. Uma política de transformação económica precisa de aceitar que haverá experiências falhadas, sem transformar a inovação em ausência de prestação de contas.
Que indicadores devem acompanhar a mudança
É necessário saber que percentagem de empresas portuguesas utiliza IA de forma produtiva, em que funções, com que resultados e quais competências faltam aos trabalhadores. Na banca, contam modelos efetivamente supervisionados, incidentes operacionais, capacidade de recuperação e dependência de fornecedores críticos. Para a transição criptográfica, será relevante acompanhar recomendações técnicas públicas, objetivos de conformidade e evolução de padrões internacionais. Não existe no discurso consultado uma data concreta para uma migração total do setor para criptografia pós-quântica. A redação não deverá inventar essa data nem atribuir obrigações novas a entidades supervisionadas sem diploma ou orientação formal.
Uma advertência sobre competitividade e estabilidade
O Banco de Portugal coloca dois objetivos em simultâneo: não perder competitividade perante economias que investem mais em inteligência artificial e não sacrificar a segurança do sistema financeiro durante a transformação. Os indicadores de utilização divulgados mostram uma tendência, não uma sentença sobre o futuro da economia europeia. A preparação pós-quântica é uma medida de antecipação, não a resposta a uma quebra comprovada de todos os sistemas atuais. EL ESTÁNDAR Portugal seguirá a documentação do supervisor, políticas públicas e investimentos anunciados, distinguindo discurso, decisão vinculativa e resultado efetivo. A relevância da notícia está em ligar produtividade, soberania tecnológica e risco financeiro com dados verificáveis.