A notícia desta manhã: apresentação de um novo orçamento municipal
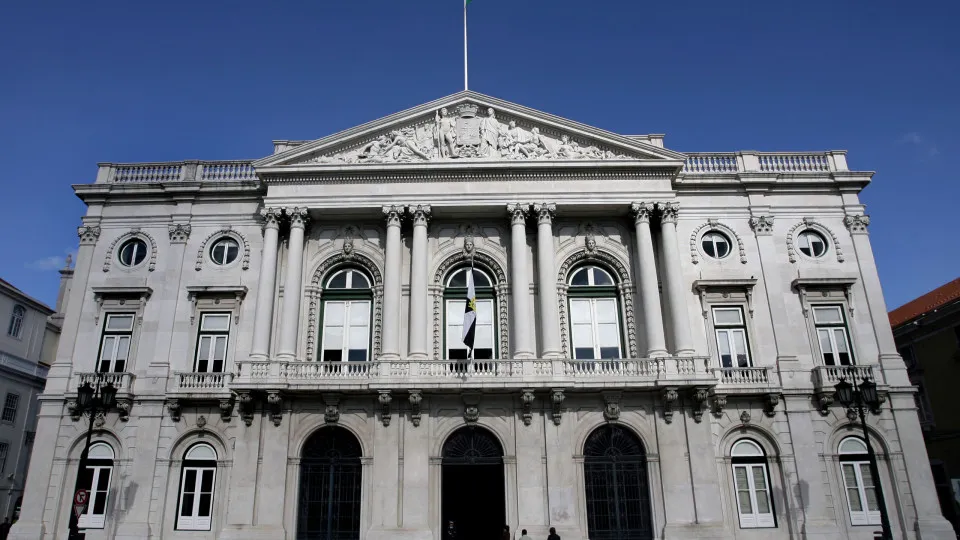
A Câmara Municipal de Lisboa tem prevista para esta sexta-feira, 13 de novembro de 2026, a apresentação da proposta de orçamento de 2027. A Agência Lusa anunciou às 05h45 de Lisboa que o documento preparado pela liderança PSD/CDS-PP/IL prevê um crescimento de 8,8% na dotação global, por comparação com os 1.345 milhões de euros inicialmente orçamentados para 2026. A apresentação formal e o debate são atos distintos da aprovação definitiva. O aumento anunciado é um facto sobre a proposta a apresentar, não uma execução de despesa já realizada nem um conjunto de contratos adjudicados.
A armadilha da comparação com o ano anterior
O valor de referência comunicado é o orçamento inicialmente previsto para 2026. Para medir esforço real, não basta compará-lo com uma nova dotação inicial: é necessário confrontar execução de 2026, verbas efetivamente pagas, compromissos transitados e receita arrecadada. Uma rubrica orçamentada pode ficar sem execução, ser reprogramada ou financiar despesa de natureza diferente da anunciada. A experiência do orçamento anterior mostrou debates sobre a diferença entre dotações aprovadas e despesas executadas. Um aumento de 8,8% não demonstra, por si só, mais serviços disponíveis ou mais obras concluídas.
O que significa uma proposta em vez de uma decisão
O executivo municipal pode preparar e apresentar opções orçamentais, mas o percurso inclui apreciação e deliberação pelos órgãos competentes, sujeitas às normas aplicáveis à administração local. O orçamento representa uma autorização e um plano de receitas e despesas, não uma prova de que cada procedimento futuro seja legal ou ilegal. O escrutínio deverá observar a versão formal do documento, propostas de alteração, votações e execução. Na madrugada em que a apresentação foi anunciada, não existe base para atribuir aprovação final à totalidade das rubricas.
A dimensão de segurança e proteção civil
Lisboa enfrenta exigências de proteção civil, manutenção urbana e organização de eventos que requerem meios materiais, pessoal e coordenação. A passagem da depressão Charles nos dias anteriores colocou os serviços municipais sob pressão e torna legítimo perguntar que recursos serão destinados à preparação e recuperação de incidentes. Contudo, o anúncio de 8,8% não especifica uma dotação concreta nova para bombeiros, polícia municipal, manutenção de árvores ou redes de drenagem. A redação deve solicitar esses números ao documento integral antes de falar em reforço ou corte de verbas específicas.
Que contratos exigem especial vigilância
Despesas em obras, serviços tecnológicos, manutenção de infraestruturas, limpeza, mobilidade e comunicação municipal podem envolver contratação pública. Essa circunstância não representa sinal de irregularidade; justifica, sim, transparência quanto a procedimentos, critérios de seleção, concorrência e pagamentos. Uma investigação fundamentada compararia os planos de investimento com anúncios de concurso no portal BASE, execução de contratos e eventuais alterações. Sem essa documentação, não é legítimo imputar favorecimento partidário, desvio de fundos ou participação de empresas determinadas em negócios ainda não demonstrados.
A diferença entre aumento nominal e capacidade real
Uma dotação global maior pode refletir inflação, custos de pessoal, atualização de preços de contratos ou projetos plurianuais. Pode igualmente corresponder a novas prioridades de investimento, mas isso depende da discriminação funcional. Para saber se uma área melhora em termos reais é preciso considerar o poder de compra dos montantes e os indicadores de serviço. Se o orçamento de uma função cresce menos do que os seus custos, poderá não representar expansão de capacidade. Por outro lado, ganhos de eficiência podem permitir melhores resultados sem aumento proporcional de despesa.
Habitação: uma prioridade que precisa de documentos
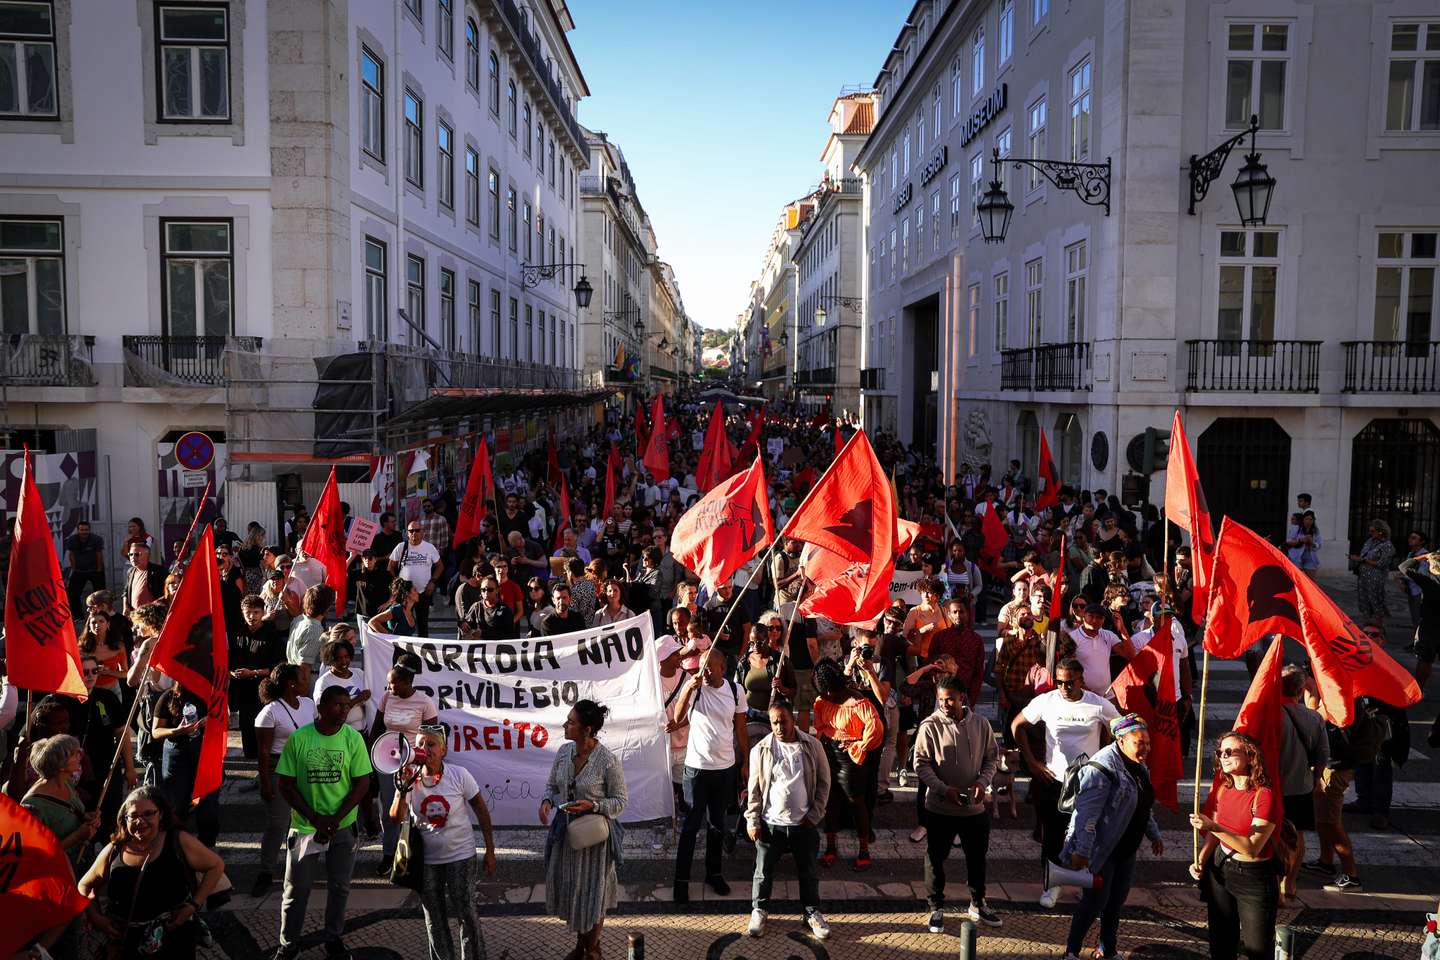
A crise de habitação está no centro de protestos em Lisboa e de debates com o Governo. O município possui competências e instrumentos próprios em programas de habitação, património e urbanismo, mas a apresentação do orçamento não prova que tenha adotado determinada resposta às reivindicações dos manifestantes. O EL ESTÁNDAR deve procurar montantes previstos para aquisição, construção, reabilitação e apoio ao arrendamento e compará-los com resultados anteriores. Sem esses quadros, nem elogios genéricos nem acusações de abandono permitem uma análise séria.
O município e o Governo não têm o mesmo orçamento
O orçamento da Câmara Municipal de Lisboa para 2027 deve ser distinguido do Orçamento do Estado do mesmo ano, que segue uma tramitação própria na Assembleia da República. Confundir as duas peças pode levar a atribuir aos vereadores decisões da administração central ou a imputar ao Governo projetos municipais. As fontes, as competências e os mecanismos de fiscalização são diferentes. A comunicação pública deve identificar sempre a instituição responsável por cada montante e projeto, sobretudo quando os debates coincidem no calendário político.
Receita prevista não é cobrança garantida
Uma proposta orçamental pode pressupor impostos locais, taxas, transferências, operações patrimoniais e outras fontes de financiamento. O grau de fiabilidade dessas previsões varia segundo a natureza da receita e as condições económicas. Não se dispõe ainda de um mapa confirmado que permita atribuir pesos específicos a cada fonte no novo orçamento. A análise deve verificar se as receitas estimadas dependem de operações extraordinárias ou de financiamento não assegurado, e como essas hipóteses podem influenciar a execução. É um ponto de vigilância financeira, não uma suspeita automaticamente demonstrada.
Despesas de capital e de funcionamento
A comparação entre investimento e despesa corrente ajuda a compreender as opções da autarquia. Uma despesa de capital pode financiar obras ou equipamentos com benefícios prolongados; despesas correntes suportam pessoal, manutenção e serviços quotidianos. Ambas podem ser necessárias para a segurança e o funcionamento da cidade. Projetos novos que não prevejam custos de manutenção podem criar encargos futuros, enquanto cortes excessivos de manutenção podem aumentar risco patrimonial. Sem os mapas de classificação económica, não se pode anunciar a distribuição do aumento de 8,8%.
Capacidade de execução e avaliação de resultados
A credibilidade de um orçamento não resulta apenas de aprovar verbas elevadas. Depende de conseguir contratar, executar, fiscalizar e entregar obras e serviços dentro do prazo. Uma avaliação independente incluiria taxas de execução por programa, prazos médios de contratação, alterações de preço, auditorias e resultados verificáveis. É importante reconhecer que obras complexas podem sofrer atrasos legítimos e que uma diferença entre orçamento e execução não prova fraude. A investigação precisa de identificar causas e responsabilidade de modo individualizado.
O escrutínio da Polícia Municipal e da resposta de emergência
Uma cidade pode ter necessidades de fiscalização do espaço público, gestão de segurança e apoio a situações de risco. Antes de concluir que o município reforçou ou reduziu a sua capacidade, será necessário localizar a despesa discriminada para Polícia Municipal, serviços de proteção civil, prevenção de incêndios e equipas de emergência, caso estejam incluídas. Também será necessário distinguir competências municipais das da PSP, GNR e estruturas nacionais. A cifra global anunciada não permite inferir novas contratações, viaturas, equipamentos ou alterações legais de poderes policiais.
Tecnologia e digitalização sem slogans
Um orçamento pode incluir sistemas digitais para atendimento, planeamento, vigilância urbana autorizada, manutenção ou análise de dados. O valor público desses contratos deve ser medido por necessidades concretas, acessibilidade, segurança, integração e resultados, não por etiquetas de inovação. A contratação de software não equivale automaticamente à modernização de serviços. Ao mesmo tempo, a compra legítima de tecnologia não demonstra utilização de vigilância indiscriminada. Cada projeto exige análise da base jurídica, proteção de dados e documentação contratual apropriada.
Interesses privados e conflitos de interesses
As relações entre decisores, fornecedores e adjudicatários podem justificar verificações de integridade quando existem factos concretos. O procedimento adequado envolve identificar contratos, titulares, critérios de adjudicação e declarações legalmente acessíveis de interesses, respeitando proteção de dados e presunção de inocência. A apresentação de um orçamento não revela, por si só, nomes de futuros beneficiários. Seria incorreto apontar empresas ou membros do executivo como participantes em ilícitos sem documentação específica. O controlo legítimo é preventivo e baseado em fontes públicas.
Como confirmar os montantes depois da apresentação
A redação deverá obter o documento de proposta integral e os respetivos mapas de receita e despesa, procurar relatórios de execução e atas de deliberação e comparar as rubricas com o ano anterior. A fonte inicial da manhã é a Agência Lusa; a confirmação final de cada dotação deverá vir do município. Se o orçamento for alterado durante o debate, a versão posterior deve prevalecer para descrever o resultado aprovado. A rastreabilidade das versões é essencial para não atribuir ao executivo decisões eliminadas ou modificadas.
As perguntas que devem ser respondidas
Quais são os programas que explicam a subida de 8,8%? Quanto se prevê para habitação, drenagem, proteção civil e manutenção? Que percentagem da receita é recorrente? Qual a execução projetada para 2026? Que compromissos plurianuais estão incluídos? Como serão avaliados serviços e investimentos? Estas questões decorrem do anúncio de um orçamento superior, mas continuam sem resposta documental detalhada nas fontes verificadas. Não devem ser apresentadas como indícios de má gestão; são critérios de fiscalização que qualquer administração deve poder enfrentar.
Uma leitura política sem acusação automática
O governo municipal liderado por uma coligação PSD/CDS-PP/IL poderá defender que a proposta responde a prioridades da cidade. A oposição poderá questionar opções de investimento, dívida, habitação ou fiscalidade. Até haver posições públicas específicas sobre o texto apresentado, não se devem atribuir argumentos concretos aos partidos. A análise crítica deve avaliar o conteúdo real e os resultados prometidos, distinguindo discordância política de ilegalidade. Uma votação adversa também não seria prova de corrupção, assim como uma aprovação favorável não dispensaria fiscalização posterior.
O calendário da manhã e o risco de antecipar conclusões
Às 05h45 foi anunciado que o orçamento será apresentado hoje. Esta é a novidade verificável dentro da janela de oito horas da redação. O evento futuro não pode ser descrito como já realizado. O EL ESTÁNDAR poderá atualizar o texto depois da apresentação formal, mas deve preservar a hora e o conteúdo da versão inicial. Se surgirem documentos ou declarações oficiais, deverão ser confrontados com as previsões atuais. Não há necessidade de repetir a notícia por cada publicação que apenas reproduza o anúncio sem novos dados.
A função democrática do orçamento local
O orçamento é um instrumento de escolha de prioridades e de prestação de contas. A disponibilização pública de mapas, relatórios e decisões permite avaliar se promessas se convertem em serviços e se os contribuintes dispõem de informação suficiente para compreender os resultados. A fiscalização deve ser rigorosa sem presumir culpa: a própria transparência contribui para identificar acertos, erros, desperdícios e oportunidades de melhoria. Para Lisboa, a pergunta relevante não é apenas quanto cresce a dotação, mas como essa capacidade financeira pode produzir benefícios verificáveis para a população.
Conclusão: o aumento está anunciado, a execução ainda está por avaliar
A proposta municipal para 2027 deverá apresentar um crescimento de 8,8% face à dotação inicial de 2026, de 1.345 milhões de euros. O detalhe funcional, os investimentos e a aprovação definitiva ainda precisam de documentação e decisões próprias. O artigo mantém a fiscalização dos fundos públicos como prioridade, sem inventar adjudicações ou desvios. A próxima fase jornalística deverá comparar as cifras oficiais e os resultados de execução, para identificar consequências efetivas na segurança, proteção civil, habitação e serviços da capital.
Referências e limites
A informação da manhã foi publicada às 05h45 pela Agência Lusa: https://www.lusa.pt/national/article/2026-11-13/48119307/c%C3%A2mara-de-lisboa-apresenta-or%C3%A7amento-para-2027-que-prev%C3%AA-mais-8-8-da-dota%C3%A7%C3%A3o-global . O município anuncia na agenda a apresentação do Orçamento Municipal de 2027 em https://www.lisboa.pt/ . O valor inicial de 2026 foi divulgado anteriormente em https://eco.sapo.pt/2025/12/02/camara-de-lisboa-reduz-orcamento-de-2026-para-1-345-milhoes-de-euros/ . O presente texto não substitui a análise do documento integral, das deliberações e da execução; tais atos continuam por verificar. Não existe neste anúncio prova de ilícitos, adjudicações irregulares ou despesa efetivamente executada em 2027.