Orçamento do Estado para 2027: as escolhas fiscais que o PS coloca ao Parlamento
O Partido Socialista apresentou nesta sexta-feira, 6 de novembro, um pacote de alterações ao Orçamento do Estado para 2027 centrado no custo de vida. Entre as medidas anunciadas estão a isenção temporária de IVA sobre um cabaz de bens alimentares essenciais e uma redução do Imposto sobre os Produtos Petrolíferos e Energéticos (ISP). O partido pretende financiar estas decisões através de alterações noutras áreas fiscais, nomeadamente a suspensão da descida prevista do IRC e a revogação de incentivos ligados ao regime das chamadas rendas moderadas.
A apresentação abre uma disputa sobre prioridades orçamentais. Não se trata ainda de impostos alterados ou descontos em vigor: são propostas dependentes do procedimento parlamentar. Esta distinção é decisiva para os consumidores, as empresas e os proprietários que procuram perceber o impacto nas suas contas. Anunciar uma redução de imposto não é o mesmo que aprovar a medida, estabelecer o seu calendário e comprovar a transmissão do benefício para os preços finais.
O desenho geral das alterações socialistas
Segundo a apresentação pública relatada, o PS defende aproximadamente 180 medidas, com um custo estimado em 480 milhões de euros e compensações fiscais de cerca de 500 milhões. Estes valores são estimativas políticas que terão de ser confrontadas com os textos entregues, as bases de cálculo e as apreciações técnicas do processo orçamental. A comunicação oficial do Partido Socialista de 6 de novembro identifica 180 propostas. Uma consulta ao registo da Assembleia da República às 18h10, divulgada pela agência Lusa, contabilizava entretanto 187 propostas atribuídas ao PS. O anúncio partidário de 180 e o registo consultado de 187 correspondem a momentos e fontes diferentes; nenhum desses números significa que as medidas tenham sido aprovadas.
A fórmula apresentada pelo PS pretende responder a uma crítica previsível: se o Estado cobra menos IVA ou ISP, alguém tem de explicar como compensa a receita que deixa de arrecadar ou como acomoda o custo na execução do orçamento. O partido procura associar cada medida de alívio a uma alteração que, segundo os seus cálculos, preserve o saldo orçamental inicialmente previsto.
A consistência dessa estratégia depende de pressupostos económicos. O volume de receita arrecadada, a evolução do consumo, os preços dos combustíveis e a adesão aos benefícios fiscais podem variar ao longo de 2027. Os números divulgados nesta fase não substituem uma avaliação independente das várias medidas nem garantem que todas sejam aprovadas.
IVA zero: que cabaz alimentar está em causa?
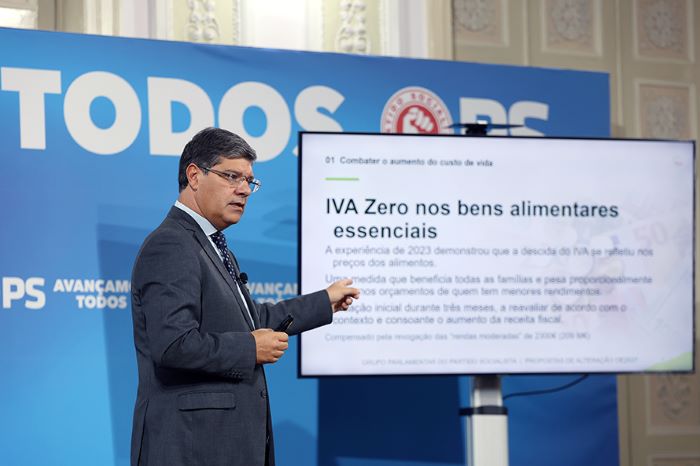
Uma das propostas de maior visibilidade é a aplicação de taxa zero de IVA a um conjunto de bens alimentares considerados essenciais. O objetivo declarado é aliviar despesas correntes das famílias. Para medir o impacto efetivo, porém, é necessário conhecer a lista exata de produtos abrangidos, a duração do regime e o modo como se pretende acompanhar os preços ao consumidor.
O preço final de um alimento depende da matéria-prima, da energia, do transporte, da concorrência, das margens comerciais e da tributação. A redução da taxa de IVA pode diminuir a componente fiscal, mas a dimensão da poupança varia consoante o preço inicial, a forma como as empresas repercutem a mudança e outros fatores que mudam em simultâneo.
O PS invoca a experiência de um regime anterior para defender a eficácia da medida. Essa comparação pode ser útil, mas não dispensa análise das circunstâncias atuais. Taxas de inflação, choques energéticos e cadeias de abastecimento diferem de ano para ano. Uma conclusão responsável exige dados de preços antes e depois, controlando outras alterações e evitando atribuir toda a variação ao imposto.
Combustíveis: o mecanismo proposto para o ISP
Na área dos combustíveis, os socialistas propõem uma redução temporária do ISP com impacto fiscal apresentado como equivalente à descida do IVA sobre os combustíveis de 23% para 13%. A formulação exige cuidado: a proposta não consiste necessariamente em alterar literalmente a taxa legal de IVA aplicada na bomba; procura alcançar um efeito de alívio por via do ISP.
De acordo com o desenho anunciado, o regime começaria no primeiro trimestre de 2027 e seria reavaliado em função dos preços e da receita disponível. A aplicação dependeria de regras detalhadas e de aprovação legislativa. Não existe, nesta fase, fundamento para calcular um desconto fixo por litro para todos os postos ou garantir um valor de poupança a qualquer condutor.
O mercado dos combustíveis integra fatores internacionais que escapam ao controlo direto do Orçamento português. A cotação do petróleo, os custos de refinação e distribuição, a taxa de câmbio e as condições de abastecimento podem alterar o preço de referência mesmo quando o imposto desce. Um acompanhamento rigoroso deve separar o efeito fiscal das restantes parcelas.
A suspensão da descida do IRC
Para financiar a redução do ISP, o PS pretende suspender a diminuição de um ponto percentual na taxa do Imposto sobre o Rendimento das Pessoas Coletivas prevista no projeto governamental. A renúncia a essa descida deixaria de ocorrer, preservando receita para outras medidas. A estimativa apresentada pelo Governo para essa perda situa-se em cerca de 300 milhões de euros, ao passo que foi referida uma avaliação técnica na ordem dos 400 milhões. A divergência mostra a importância da base de cálculo.
Do lado das empresas, uma alteração à trajetória do IRC pode afetar expectativas de investimento, planeamento fiscal e rendibilidade. Do lado das famílias, o argumento é canalizar capacidade orçamental para despesas imediatas com energia e alimentação. Não se pode resolver este conflito de prioridades apenas escolhendo a cifra maior ou menor; é necessário olhar para o efeito agregado e para quem beneficia em cada cenário.
A discussão sobre os bancos apareceu na apresentação socialista como parte do debate sobre distribuição dos benefícios da descida do IRC. Trata-se de um argumento político acerca de quem aproveita uma redução da tributação societária. A redação deve distinguir essa avaliação partidária de uma demonstração detalhada do efeito sobre cada instituição financeira.
Rendas moderadas: o ponto mais conflituoso
O segundo elemento central das compensações é a proposta de revogar os incentivos associados às chamadas rendas moderadas, cujo limite referido no debate político é de 2.300 euros. O PS associa essa revogação a uma estimativa de 209 milhões de euros de receita fiscal, que destinaria a financiar o IVA zero. A AD contestou a estratégia, advertindo para possíveis efeitos sobre o apoio fiscal ao arrendamento e à construção.
A expressão «renda moderada» não deve ser confundida com um valor que os cidadãos considerem necessariamente acessível. O conceito resulta de um enquadramento fiscal específico, e o debate sobre o teto de 2.300 euros exige observar a localização, as rendas efetivamente praticadas e o universo de contratos abrangidos. Sem os articulados finais não é rigoroso afirmar que todos os contratos de 900, 1.000 ou 1.100 euros perderiam automaticamente benefícios.
A eventual revogação de incentivos pode alterar as contas dos proprietários e a oferta de alojamento, mas o sentido e a magnitude dependem da configuração das regras. O efeito sobre rendas futuras ou sobre contratos existentes não se pode concluir apenas de uma declaração em conferência de imprensa. Essa é uma das matérias que requerem comparação detalhada entre a proposta do Governo e as alterações apresentadas.
Outras prioridades e condições parlamentares
A divulgação do pacote inclui referências a tarifas sociais de água e eletricidade, medidas para empresas intensivas em consumo energético, propostas de arrendamento e ensino superior. As diferentes ideias têm públicos, fontes de financiamento e condições de entrada em vigor distintas. Juntá-las sob uma única promessa de alívio universal daria uma imagem enganadora do alcance real do programa.
O PS viabilizou a passagem do orçamento na generalidade, mas isso não equivale a aprovar todas as medidas na especialidade. Cada alteração está sujeita a debate, negociação e votação. Uma proposta rejeitada não produz efeitos; uma proposta aprovada pode ainda depender de regulamentação ou de condições adicionais previstas no respetivo articulado.
No mesmo processo, PSD, CDS-PP e outras forças parlamentares apresentam iniciativas alternativas. Uma redução de impostos defendida por um partido pode ser condicionada por outro ao financiamento de serviços públicos ou ao incentivo ao investimento. O Parlamento terá de decidir que combinações aceita e quais rejeita, respeitando as regras e os limites orçamentais.
Impacto provável e limites das estimativas
É tentador converter uma notícia orçamental em promessas simples: «os alimentos vão ficar mais baratos» ou «o combustível vai descer». Nenhuma destas expressões é uma conclusão verificada nesta fase. O que está documentado é a intenção de reduzir componentes fiscais. Para estimar poupanças concretas seriam precisas séries de preços, o desenho final de cada regra e o momento de entrada em vigor.
No IVA zero, a fiscalização da repercussão nos preços seria central. No ISP, a variação internacional do preço dos combustíveis poderá reforçar ou anular o efeito visível de uma descida fiscal. No IRC, a avaliação deve analisar empresas de diferentes dimensões, e não apenas grandes contribuintes. Nas rendas, importa compreender se a eventual alteração se aplica a contratos futuros, a benefícios já atribuídos ou a ambos.
É igualmente necessário distinguir custo orçamental bruto e saldo líquido. Uma medida pode reduzir receita numa rubrica e aumentar noutra por mudança de comportamento económico. As estimativas partidárias são um ponto de partida para escrutínio, não um resultado consolidado da execução orçamental futura.
O que sabemos e o que permanece em aberto
Sabemos que o PS anunciou nesta sexta-feira alterações ao OE2027 para o IVA de produtos alimentares essenciais e o ISP, com compensações pretendidas no IRC e nas rendas moderadas. Conhecemos também estimativas globais apresentadas pela bancada e os principais argumentos usados para justificar a escolha. O conteúdo divulgado permite identificar diferenças de prioridades em relação ao Governo.
Ainda é necessário comparar os textos completos das propostas, verificar a sua redação final e confirmar o número exato de iniciativas admitidas. Não estão estabelecidos o universo definitivo de produtos do cabaz, todas as salvaguardas para os contratos de arrendamento ou os preços reais que resultarão de eventuais alterações fiscais.
O IVA zero já está aprovado? Não. É uma proposta de alteração ao orçamento em discussão.
A redução do ISP corresponde a uma descida imediata de dez pontos no IVA? Não. O PS apresenta uma redução do ISP com efeito fiscal equivalente, sujeita a aprovação e implementação.
A eliminação de benefícios para rendas moderadas já está decidida? Não. É uma das compensações propostas e contestadas politicamente.
O orçamento mantém o saldo previsto? Esse é o objetivo anunciado pelo partido, com base nas suas estimativas. A execução efetiva depende de pressupostos e de decisões futuras.
O Governo contesta a equivalência orçamental proposta pelos socialistas
A posição apresentada pelo PS foi objeto de uma resposta concreta do ministro das Finanças, Joaquim Miranda Sarmento, durante a audição parlamentar desta sexta-feira. O governante contestou a tese de que a suspensão de uma redução de um ponto percentual no IRC pudesse financiar, de modo equivalente, uma baixa do ISP durante todo o ano. Na sua explicação, a alteração do IRC representa aproximadamente 300 milhões de euros, enquanto o custo de uma redução do ISP com a amplitude sugerida ascenderia a cerca de 1.200 milhões de euros caso durasse doze meses. É, portanto, relevante que o PS tenha apresentado a redução do ISP como temporária, inicialmente por três meses, e não como um desconto permanente já aprovado.
O ministro levantou ainda uma questão de calendário fiscal: a receita associada ao IRC de 2027 refletir-se-ia principalmente em 2028, no momento da liquidação, embora possam existir efeitos parciais durante 2027 através de pagamentos por conta. Trata-se de uma objeção à correspondência temporal entre medidas e não de uma demonstração, por si só, de que todos os cálculos apresentados pelo partido sejam impossíveis. Para avaliar a compatibilidade financeira seria necessário conhecer as projeções de receita por imposto e por ano, a metodologia de cálculo do custo trimestral e a margem disponível no orçamento.
Sobre o IVA zero nos alimentos, a divergência também envolve horizontes de tempo distintos. O PS anunciou a revogação dos benefícios das rendas moderadas, cujo impacto fiscal estimou em 209 milhões de euros, para financiar a isenção no cabaz essencial. O Governo contrapôs que uma política de IVA zero aplicada durante todo o ano teria um custo muito superior ao da renúncia fiscal associada ao regime habitacional. Estas posições devem ser apresentadas como estimativas e argumentos em debate, não como conclusões técnicas já pacificadas.
O próprio Partido Socialista publicou nesta sexta-feira uma comunicação que identifica 180 propostas de alteração. Na consulta ao registo parlamentar às 18h10, já surgiam 187 propostas atribuídas aos socialistas, segundo o balanço divulgado nessa altura. Esse é o valor documentalmente assumido pelo partido no texto institucional consultado, apesar de algumas notícias preliminares terem reproduzido uma contagem diferente. O montante global de 480 milhões de euros de custo e as compensações superiores a 500 milhões correspondem igualmente a estimativas apresentadas pelos proponentes. A redação não as deve converter em resultado auditado ou em receita efetivamente cobrada.
Uma negociação sobre prioridades, não um desconto automático
O conteúdo das propostas mostra uma escolha política concreta: priorizar o alívio imediato de determinadas despesas familiares e adiar ou reduzir outros incentivos fiscais. O Parlamento decidirá se aceita essa redistribuição e em que termos. Até existir votação e texto final, o serviço público de informação exige separar a proposta, a estimativa e a realidade fiscal que os cidadãos encontrarão em 2027.