Cuatro transferencias que terminaron en una investigación entre provincias
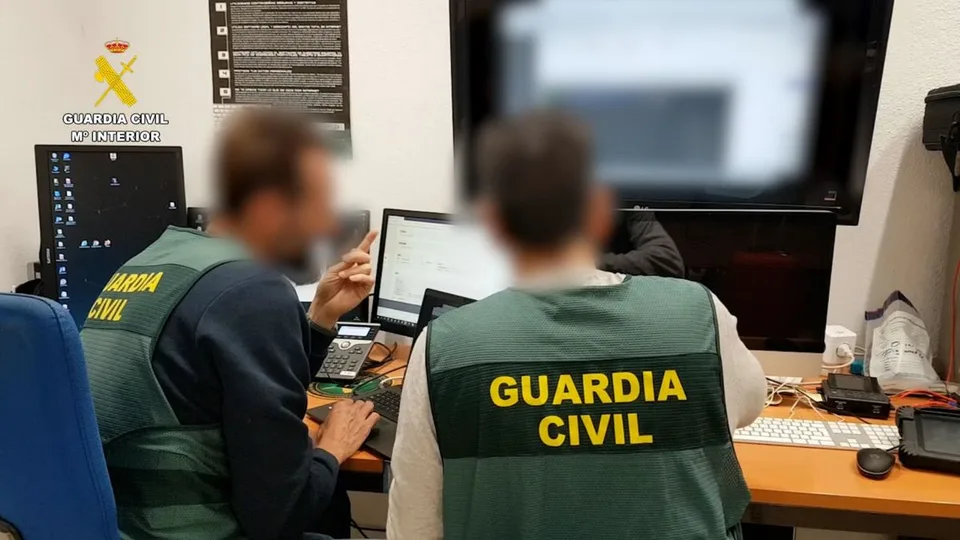
La Guardia Civil ha anunciado este viernes 20 de noviembre de 2026 la detención en Sevilla de cinco personas investigadas por una presunta estafa y blanqueo de capitales. La operación, denominada Llanita, comenzó tras la denuncia de un vecino de Orellana la Vieja, Badajoz, que había perdido 19.200 euros después de recibir llamadas telefónicas de personas que se hicieron pasar por responsables de su banco. Según el relato policial difundido por Europa Press, la víctima realizó o autorizó cuatro transferencias de 4.800 euros cada una.
La noticia es relevante por dos motivos. Por un lado, presenta un caso concreto con una secuencia financiera identificable. Por otro, muestra cómo el fraude telefónico puede producir pérdidas importantes sin que el delincuente necesite acceso físico al domicilio ni una intrusión informática demostrada en el sistema del banco. El elemento central que describen los agentes es la suplantación de identidad y la manipulación de la confianza.
Qué ocurrió según la denuncia y el relato policial
Los presuntos estafadores habrían contactado con la víctima fingiendo ser responsables de la entidad bancaria en la que mantenía sus cuentas. Durante las llamadas le transmitieron mensajes de urgencia y alarma sobre supuestos problemas de seguridad. El objetivo atribuido por la Guardia Civil era que autorizara movimientos financieros que creía necesarios para proteger sus fondos.
El resultado documentado en la información publicada son cuatro transferencias por 4.800 euros, dirigidas a dos cuentas diferentes. La suma aritmética asciende a 19.200 euros, importe denunciado. No consta en el resumen público si la víctima pudo bloquear alguno de los movimientos, si se reintegró dinero o si se emplearon técnicas adicionales de suplantación de números telefónicos.
No debe completarse esa falta de datos con una descripción ficticia de mensajes SMS, aplicaciones concretas o enlaces fraudulentos. El comunicado se centra en llamadas y movimientos bancarios.
Vishing: ingeniería social mediante la voz
El término vishing designa formas de fraude que utilizan comunicaciones telefónicas para engañar a las personas, a menudo mediante suplantación de instituciones o empresas. Lo distintivo no es necesariamente una tecnología sofisticada, sino la creación de una situación emocional que reduce el tiempo de comprobación: miedo a perder el dinero, urgencia de una transferencia o amenaza de un bloqueo de cuenta.
En el caso Llanita, la Guardia Civil atribuye a los sospechosos una escenificación de alerta bancaria. Esa descripción no demuestra que se hubiera producido un ataque real a la cuenta antes de la llamada ni que la entidad financiera participara en el engaño. El objetivo investigado era inducir a la víctima a realizar operaciones bajo una premisa falsa.
La prevención debe centrarse en verificar la identidad por canales iniciados por el propio cliente. Una llamada entrante, aunque muestre un nombre conocido, no es por sí sola prueba suficiente de identidad.
El rastro del dinero y las dos cuentas receptoras
La investigación avanzó mediante análisis de los movimientos bancarios y cooperación de la entidad financiera. Los agentes identificaron dos cuentas a las que habían llegado las transferencias y siguieron el destino posterior de los fondos. Europa Press señala que la hipótesis investigadora incluye operaciones relacionadas con plataformas de apuestas y otras actividades destinadas a blanquear el dinero.
La presencia de movimientos en un servicio de apuestas no demuestra automáticamente blanqueo: es necesario probar conocimiento del origen ilícito y conductas que encajen en el delito. Una cuenta receptora puede estar bajo control de terceros, utilizarse temporalmente o haber sido comprometida; esas posibilidades requieren documentación individual.
El rastreo financiero es especialmente importante porque permite separar el relato inicial de la víctima de operaciones registradas por sistemas de pago. Cada transferencia tiene datos de fecha, cuantía y destino que pueden ofrecer comprobación independiente.
Cinco detenidos, responsabilidades por determinar
La Guardia Civil localizó y detuvo a cinco vecinos de Sevilla a quienes atribuye participación en los hechos. Durante la actuación se intervinieron teléfonos que podrán someterse, si procede, a pericias. Los arrestados fueron relacionados con presuntos delitos de estafa y blanqueo de capitales, según el comunicado. La información no describe una distribución jurídica definitiva de funciones.
Es posible que en una estafa concurran personas que realizan llamadas, titulares de cuentas, intermediarios y beneficiarios finales, pero eso constituye un esquema general de investigación y no un organigrama probado de Llanita. El procedimiento deberá concretar la conducta y el conocimiento de cada sospechoso.
La pertenencia a una misma ciudad tampoco demuestra que todos participaran en cada transferencia o que existiera una estructura permanente que cometiera fraudes adicionales.
La remisión del expediente a Villanueva de la Serena
Las diligencias fueron remitidas a la Sección de Instrucción del Tribunal de Instancia de Villanueva de la Serena, Badajoz. Esta fase es relevante porque la autoridad judicial debe examinar las pruebas aportadas y cualquier solicitud posterior de medidas. La comunicación policial no informa de condena ni del resultado definitivo de un juicio.
Una investigación por fraude puede incluir recuperación de registros bancarios, evaluación de testimonios y pericias informáticas, pero cada diligencia necesita base legal. No puede anunciarse que los investigadores recuperaron el dinero si el comunicado no proporciona ese resultado.
La presunción de inocencia se mantiene para los detenidos. El derecho de la víctima a denunciar y reclamar reparación también permanece protegido.
Por qué las transferencias no equivalen a consentimiento informado
En un fraude de suplantación, la víctima puede ejecutar personalmente una operación creyendo que obedece a una indicación legítima de su entidad. El hecho físico de pulsar un botón no demuestra que conociera la verdadera identidad del destinatario ni que quisiera beneficiar al estafador. Esa diferencia entre acción material e información engañosa forma parte de la investigación sobre estafa.
La atribución de responsabilidad entre presuntos autores y posibles intermediarios exige determinar quién emitió los mensajes, qué se prometió o amenazó, quién controlaba las cuentas y cómo se dispuso del dinero. No basta con identificar el nombre que aparece en una transferencia para presumir culpabilidad.
También conviene separar este caso de una filtración bancaria general. La información disponible no acredita un acceso no autorizado al sistema central de la entidad financiera.
La protección del cliente ante llamadas alarmantes
La Guardia Civil recomienda interrumpir comunicaciones sospechosas, no facilitar datos personales, contraseñas o códigos por teléfono y desconfiar de presiones que exigen actuar inmediatamente. El método más seguro de comprobación es iniciar una llamada desde la aplicación oficial o un número obtenido de documentación verificada, sin utilizar instrucciones ni enlaces proporcionados por quien realiza la llamada.
Si una persona cree haber autorizado una transferencia fraudulenta, conviene comunicarlo de inmediato a la entidad, conservar datos de movimientos y denunciar. Estas recomendaciones generales no garantizan que una operación pueda revertirse ni sustituyen asesoramiento jurídico individual. El tiempo transcurrido, las características del pago y las medidas bancarias pueden influir en los resultados.
La información pública debe evitar difundir métodos que faciliten reproducir el engaño y concentrarse en señales de alerta.
El papel de la entidad bancaria
La noticia destaca la colaboración de la entidad con la Guardia Civil para reconstruir movimientos. Eso no permite afirmar que el banco cometió una irregularidad ni que todas sus verificaciones fueran suficientes. Una evaluación de responsabilidad civil requeriría conocer los controles aplicados, el tipo de autorización y las normas de servicios de pago.
El periódico tampoco debe publicar una promesa de reembolso automático para cualquier víctima. La responsabilidad por operaciones no autorizadas o autorizadas bajo engaño puede depender de circunstancias específicas y del marco jurídico aplicable.
Sí resulta útil exigir canales claros de reporte, atención a clientes y preservación de registros cuando se denuncia una posible estafa.
Cómo se debe contar el perjuicio económico
Los 19.200 euros corresponden a la suma de cuatro transferencias de 4.800. No deben añadirse supuestas comisiones, intereses o daños morales como si ya fueran pérdidas peritadas. Tampoco puede identificarse una ganancia neta idéntica para los sospechosos: parte del dinero pudo circular por cuentas intermedias o quedar sujeto a bloqueo.
Una investigación posterior deberá establecer qué importe fue recuperado y qué parte permanece sin resarcir. El balance penal y el balance económico son distintos, aunque relacionados.
El número de cuentas receptoras descrito es dos; no debe confundirse con el número de detenidos, que asciende a cinco.
Qué falta por conocer de la operación Llanita
La noticia no facilita la identidad de la entidad bancaria, la situación procesal final de cada arrestado ni el resultado de posibles reclamaciones de recuperación de fondos. Tampoco demuestra la existencia de otras víctimas, aunque la investigación puede continuar. Anunciar una red nacional de fraude sería una extrapolación no documentada.
La comprobación futura deberá buscar resoluciones judiciales públicas, documentación de movimientos y posibles medidas cautelares. El informe policial aporta un relato de hechos y detenciones; su valoración jurídica definitiva pertenece a los tribunales.
Un caso que revela un riesgo transversal
La operación Llanita ilustra cómo las estafas telefónicas pueden aprovechar urgencias artificiales para orientar decisiones financieras. El interés público reside en comprender el engaño y en exigir resultados verificables de investigación y reparación, no en culpabilizar a la persona engañada por confiar en una llamada aparentemente bancaria.
EL ESTÁNDAR seguirá la causa en función de novedades documentales y de la evolución del procedimiento judicial, manteniendo la distinción entre hipótesis policial, operación financiera registrada y responsabilidad penal probada.
Fuente y metodología
Europa Press Extremadura, 20 de noviembre de 2026, información basada en el comunicado de la Guardia Civil sobre operación Llanita, cinco detenidos y cuatro transferencias desde Orellana la Vieja.