El mercado vuelve a recordar una regla incómoda: cuando la deuda se mueve con violencia, casi todo lo demás termina reaccionando.
El último trimestre del año ha comenzado con fuertes ventas de bonos soberanos y caídas en las Bolsas europeas. El rendimiento del bono estadounidense a diez años se situó alrededor del 5,3%, una zona que no se veía desde 2002, mientras la presión se extendía a Europa.
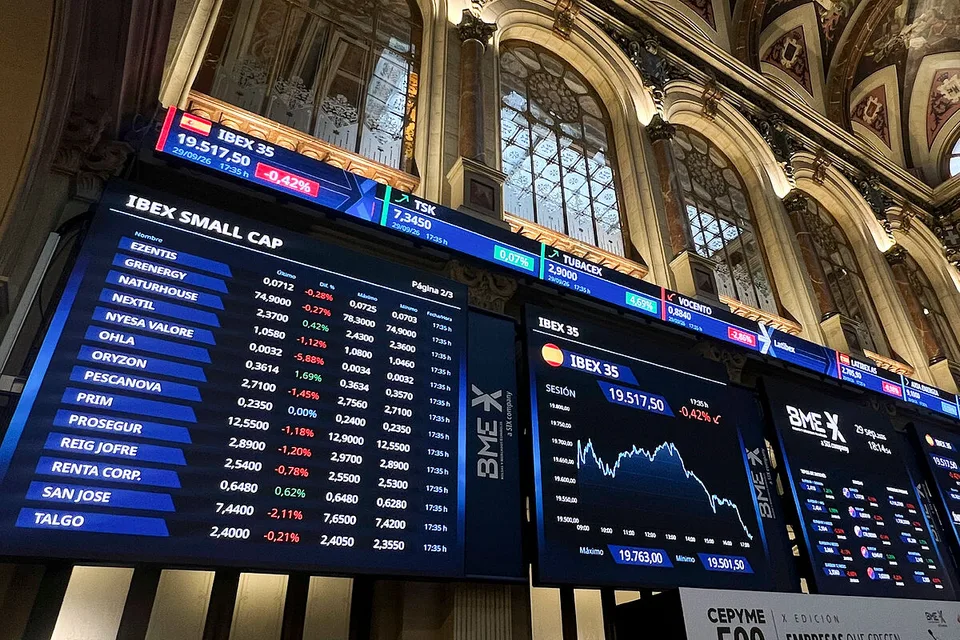
En España, el Ibex abrió la sesión con descensos y perdió los 19.300 puntos durante los primeros compases, según EFE.
La caída no responde a un único dato.
Es el resultado de un reajuste global del precio del dinero.
Cuando el bono cambia, cambia la valoración de todo
Un bono soberano a diez años ofrece al inversor una referencia de rentabilidad relativamente segura.
Cuando esa rentabilidad sube, las acciones tienen que competir con ella.
Una empresa que antes parecía atractiva con una deuda pública al 3% puede resultar menos interesante cuando un bono paga más del 5%.
Esa comparación afecta especialmente a compañías con valoraciones elevadas o beneficios esperados muy lejos en el futuro.
También eleva el coste al que empresas y hogares pueden financiarse.
Estados Unidos arrastra al resto
Reuters describió una venta global de deuda después de un trimestre especialmente duro para los bonos estadounidenses.
El Treasury a diez años alcanzó alrededor del 5,34%.
La deuda europea reaccionó en la misma dirección. Francia se acercó al 5% y otros mercados registraron aumentos relevantes en sus costes de financiación.
Los movimientos reflejan una combinación de inflación persistente, energía, expectativas de tipos y dudas sobre la sostenibilidad fiscal de varias economías.
España tiene un problema diferente al de 2012
El aumento de la rentabilidad española no equivale automáticamente a una crisis de deuda soberana.
La estructura financiera del euro ha cambiado, el BCE dispone de instrumentos distintos y la banca española tiene un perfil muy diferente al de hace catorce años.
Pero unos tipos altos durante demasiado tiempo sí producen efectos acumulativos.
El Estado refinancia deuda más cara.
Las empresas pagan más.
Las hipotecas y préstamos tardan más en abaratarse.
Y las inversiones que solo funcionaban con financiación barata dejan de ser rentables.
El petróleo ofrece un alivio parcial
El Brent ha retrocedido desde niveles recientes próximos a los 100 dólares.
Eso puede reducir presión inflacionaria si la caída se mantiene.
Pero el petróleo es solo una pieza.
Los mercados están valorando también política monetaria, déficits públicos y la posibilidad de que los bancos centrales mantengan tipos elevados durante más tiempo de lo esperado.
Por qué cae el Ibex
Los bancos pueden beneficiarse inicialmente de tipos más altos porque mejoran márgenes.
Pero una subida demasiado intensa aumenta el riesgo de morosidad y deteriora la valoración de activos.
Las compañías industriales y de infraestructuras sufren por el coste de capital.
Las empresas muy endeudadas ven crecer su factura financiera.
Por eso una jornada dominada por bonos puede producir ventas generalizadas incluso sin una mala noticia empresarial concreta.
El cuarto trimestre empieza con menos margen
Septiembre ya había dejado señales de fatiga.
Octubre comienza con mercados que necesitan revisar sus supuestos sobre inflación, tipos y crecimiento.
Para el inversor, la variable clave no será únicamente cuánto sube o baja el Ibex.
Será si los rendimientos de la deuda consiguen estabilizarse.
Mientras sigan escalando, el mercado tendrá dificultades para encontrar un precio de equilibrio.
La Bolsa puede soportar malas noticias.
Lo que gestiona peor es no saber cuánto cuesta el dinero.
Fuentes consultadas
Reuters y EFE, 1 de octubre de 2026, sobre mercados globales de deuda y apertura del Ibex 35.