Ormuz golpea a España sin cerrar del todo: 7.400 millones de sobrecoste industrial y una dependencia que vuelve a quedar expuesta
La caída del tráfico por el estrecho de Ormuz y el repunte de petróleo, gas y electricidad vuelven a demostrar cuánto depende la industria española de rutas energéticas lejanas. La patronal industrial calcula 7.400 millones de sobrecoste hasta final de año.
HALLAZGOS PRINCIPALES
- La Alianza por la Competitividad de la Industria Española estima 7.400 millones de euros de sobrecoste energético hasta final de año.
- Reuters informó de una caída extrema del tráfico comercial por Ormuz respecto a los niveles anteriores al conflicto.
- El Brent se mantiene alrededor de los 100 dólares pese a señales diplomáticas y posibles aumentos de suministro.
- La exposición española no depende solo del petróleo: gas, electricidad, transporte marítimo y productos refinados transmiten el shock a la industria.
QUÉ SABEMOS
- La estimación industrial desglosa unos 4.220 millones por gas y 3.175 millones por electricidad.
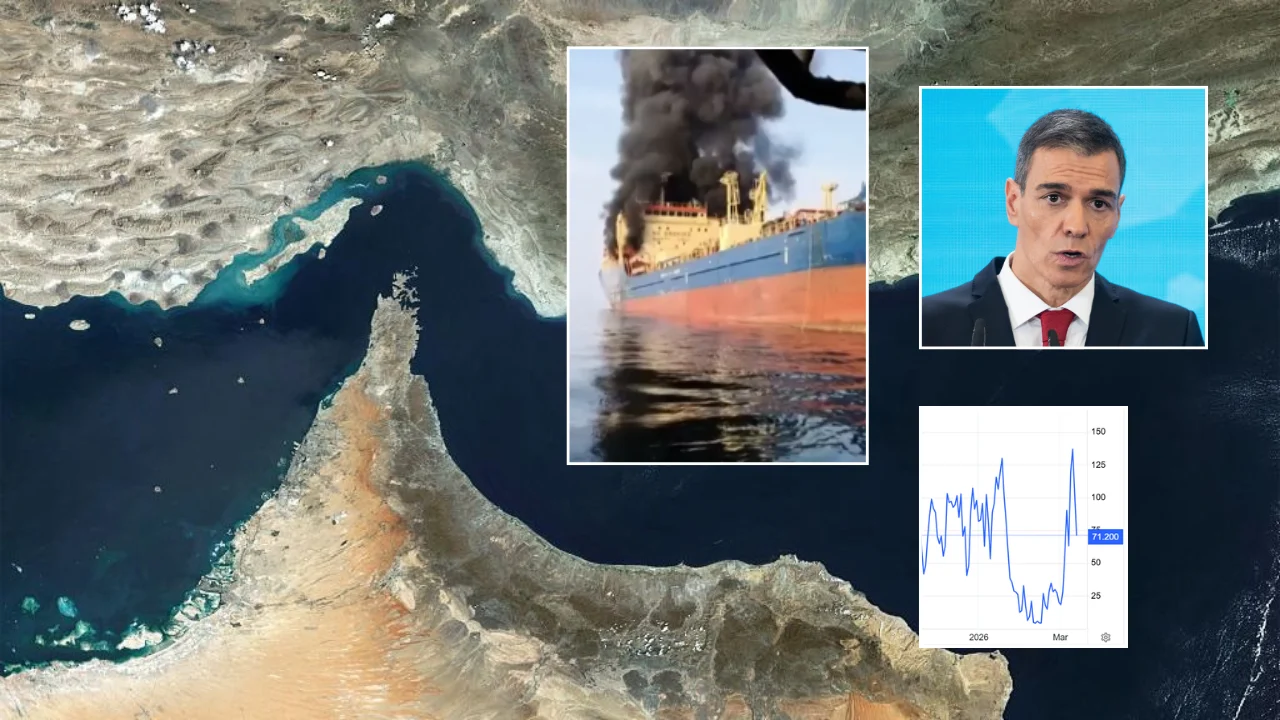
- Reuters registró solo dos buques de materias primas atravesando Ormuz en una jornada reciente, frente a una media previa al conflicto de alrededor de 125 grandes buques comerciales diarios.
- El Brent cotizaba alrededor de 98-100 dólares el 23 de septiembre.
- España tiene regasificación y fuentes diversificadas, pero sigue expuesta al precio internacional.
QUÉ NO SABEMOS
- La cifra de 7.400 millones es una estimación sectorial basada en precios y futuros, no un coste definitivo ya materializado.
- No se sabe cuánto durará la restricción efectiva del tráfico por Ormuz.
- Los buques con AIS apagado dificultan medir el flujo real.
- El impacto final depende de coberturas, contratos a plazo y evolución del conflicto.
España no necesita que el estrecho de Ormuz se cierre completamente para sufrir sus efectos.
Basta con que el tráfico se vuelva escaso, imprevisible y caro.
Reuters informó el 22 de septiembre de una jornada en la que solo dos buques comerciales de materias primas atravesaron el estrecho, frente a una media previa al conflicto de alrededor de 125 grandes buques al día. El dato es extremo y debe leerse con una cautela: algunos barcos pueden navegar con el AIS apagado. Pero incluso con esa limitación, el patrón es inequívoco. El flujo se ha reducido de forma drástica.
En España, la consecuencia ya tiene una estimación industrial: 7.400 millones de euros de sobrecoste energético hasta final de año, según la Alianza por la Competitividad de la Industria Española.
No es una factura emitida. Es una proyección.
Pero describe una vulnerabilidad estructural.
4.220 millones por gas
La estimación recogida por EFE atribuye cerca de 4.220 millones al encarecimiento del gas.
La industria utiliza gas de dos maneras.
Como combustible para generar calor en hornos, secaderos y procesos químicos.
Y como referencia indirecta en el mercado eléctrico.
Eso significa que una crisis gasista puede afectar incluso a empresas que consumen principalmente electricidad.
Otros 3.175 millones por electricidad
El segundo componente son 3.175 millones vinculados a electricidad.
El mercado eléctrico español tiene una penetración renovable elevada.
Pero no está aislado.
Cuando el gas sube, las horas en las que centrales térmicas fijan precio elevan el coste marginal.
Además, muchas industrias compran parte de su energía mediante contratos indexados o coberturas que se renuevan.
El efecto tarda en trasladarse, pero termina apareciendo.
El Brent baja y sigue siendo caro
Este miércoles, EFE informó de un Brent alrededor de 98 dólares por barril.
La Bolsa española abrió al alza precisamente porque el crudo bajaba desde niveles superiores.
La frase puede inducir a error.
Que el petróleo baje no significa que sea barato.
Significa que el mercado descuenta alguna mejora respecto a una situación aún muy tensionada.
Ormuz no transporta solo petróleo
La importancia del estrecho se suele resumir en barriles.
La realidad es más amplia.
Por Ormuz circulan crudo, productos refinados y gas natural licuado.
Una interrupción afecta también seguros marítimos, fletes, disponibilidad de barcos y tiempos de tránsito.
Aunque España no compre directamente cada molécula o barril en el Golfo, compite en un mercado global.
Si Asia o Europa buscan cargamentos alternativos, el precio de esos cargamentos sube.
El mito de que las regasificadoras hacen inmune a España
España tiene una de las mayores capacidades de regasificación de Europa.
Eso es una fortaleza.
No es inmunidad.
Las terminales permiten recibir GNL de distintos orígenes.
Pero si el precio mundial sube, España paga más por el mismo gas.
La infraestructura diversifica rutas; no elimina el mercado.
La diferencia entre seguridad de suministro y seguridad de precio
Son dos conceptos distintos.
Un país puede tener gas disponible y seguir sufriendo una crisis.
Si el suministro existe pero cuesta el doble, una fábrica intensiva puede dejar de ser competitiva.
Para la industria, seguridad significa tanto acceso físico como precio previsible.
Tráfico marítimo hundido
Reuters informó de una caída a dos buques de materias primas en una jornada.
La cifra contrasta con los niveles anteriores al conflicto.
Además, Reuters ha documentado ataques contra buques y navegación con transpondedores apagados.
Eso aumenta riesgo.
Un armador cobra por transportar mercancía.
Si la ruta implica posibilidad de impacto, secuestro o cierre, el precio del transporte sube.
El seguro también es energía
La factura de un barril no termina en el precio del petróleo.
Hay flete.
Seguro.
Financiación.
Tiempo.
Riesgo.
Cuando una zona marítima entra en conflicto, esas primas se disparan.
Parte del shock llega a Europa sin necesidad de que falte físicamente producto.
La industria española tiene menos margen que el consumidor
Un hogar puede reducir consumo o asumir una factura mayor durante unos meses.
Una planta industrial que compite internacionalmente tiene otra restricción.
Si su competidor estadounidense o asiático paga menos energía, la empresa española no puede trasladar todo el sobrecoste a precio.
Pierde pedidos.
Ese es el mecanismo que preocupa a las patronales.
Sectores expuestos
Química, siderurgia, metalurgia, papel, vidrio, cerámica, cemento, fertilizantes y gases industriales tienen consumos elevados.
No todos utilizan la misma combinación de gas y electricidad.
Pero todos son sensibles al precio.
La amenaza no es únicamente cerrar plantas.
También puede ser reducir turnos, posponer inversión o importar producto que antes se fabricaba aquí.
La crisis energética puede convertirse en crisis comercial
España ya registra un déficit comercial de bienes de 38.005 millones hasta julio.
Una energía más cara puede empeorar dos lados de esa balanza.
Aumenta la factura importadora.
Y reduce competitividad exportadora.
Eso hace que Ormuz sea un problema industrial y comercial simultáneamente.
Coberturas: la protección que retrasa el golpe
Las grandes empresas no compran toda su energía al precio diario.
Utilizan futuros, contratos a plazo y PPAs.
Eso amortigua volatilidad.
Pero una cobertura no dura para siempre.
Cuando vence, la empresa debe renovar en el nuevo entorno de precios.
Por eso el daño puede aparecer con retraso.
El shock de 2022 dejó una lección incompleta
Europa redujo dependencia del gas ruso.
Lo consiguió diversificando proveedores, acelerando renovables y construyendo infraestructura de GNL.
Pero cambió una dependencia concentrada por otra más global.
El gas llega ahora desde más lugares.
Eso reduce riesgo político bilateral.
Al mismo tiempo, hace a Europa más sensible al mercado marítimo mundial.
Estados Unidos como proveedor y competidor
El GNL estadounidense es importante para Europa.
Pero Estados Unidos dispone también de energía doméstica más barata que muchos consumidores europeos.
Una empresa española puede comprar gas estadounidense y competir después con una empresa estadounidense que paga menos por ese mismo recurso.
Ese diferencial es estructural.
La electrificación no elimina el problema inmediatamente
Electrificar procesos industriales reduce consumo directo de gas.
Pero aumenta demanda eléctrica.
Si la red, almacenamiento y generación firme no crecen al mismo ritmo, la electricidad puede seguir siendo cara en horas críticas.
La transición necesita infraestructura.
Hidrógeno: solución futura, no rescate de otoño
España quiere liderar hidrógeno renovable.
Puede ser útil para industrias difíciles de electrificar.
Todavía no existe a escala y precio suficientes para sustituir gas en toda la industria.
No resolverá la crisis de este otoño.
Qué puede hacer el Gobierno
Hay medidas temporales.
Compensaciones.
Fiscalidad.
Ayudas por CO2.
Garantías.
Flexibilidad de red.
Pero ninguna puede sustituir una estrategia de coste energético competitivo.
Subvencionar indefinidamente una diferencia estructural es caro.
La verdadera pregunta: cuánto riesgo quiere importar España
España importa energía porque no produce suficientes hidrocarburos.
Eso no puede cambiar a corto plazo.
Sí puede decidir cuánto reduce su exposición mediante renovables, nuclear existente, almacenamiento, interconexiones, eficiencia y contratos a largo plazo.
Cada opción tiene costes y debates propios.
Ormuz como prueba de estrés
La crisis actual revela qué empresas aguantan.
Cuáles tienen coberturas.
Cuáles pueden parar.
Cuáles trasladan costes.
Y cuáles dependen de ayudas.
Esa información debería alimentar política industrial.
7.400 millones como señal, no como resultado definitivo
La cifra de la Alianza por la Competitividad es una estimación de parte.
Debe tratarse como tal.
Pero se apoya en precios observables de gas y electricidad y sirve para dimensionar la preocupación.
El coste final puede ser inferior si Ormuz se normaliza.
O superior si el conflicto escala.
Una vulnerabilidad geográfica
El estrecho está a miles de kilómetros.
El impacto llega a una fábrica española en semanas.
Esa distancia aparente es la característica principal del sistema energético moderno.
La seguridad industrial de España depende de rutas marítimas sobre las que no tiene control.
Por eso Ormuz no es solo política exterior.
Es una variable del coste de producir en España.
Fuentes consultadas
- EFE, estimación de 7.400 millones de sobrecoste industrial.
- Reuters, caída del tráfico por Ormuz.
- Reuters, evolución del mercado de petróleo y señales diplomáticas.
- EFE, Brent y mercados el 23 de septiembre.
El diésel puede ser más problemático que el crudo
Una economía no consume barriles de petróleo directamente.
Consume gasolina, diésel, queroseno, nafta y otros productos refinados.
Si las refinerías o rutas de productos terminados sufren restricciones, el precio puede subir más que el crudo.
Reuters ha señalado tensiones especialmente fuertes en productos refinados.
Eso importa para transporte y logística española.
Agricultura y pesca reciben el golpe por combustible
El impacto industrial suele dominar titulares.
Pero gasóleo es coste directo para tractores, barcos y transporte frigorífico.
Una subida persistente puede trasladarse a alimentos.
No toda la inflación energética llega por factura eléctrica.
Parte llega a supermercado.
Aviación y turismo
España depende fuertemente del turismo.
El combustible de aviación es uno de los mayores costes de una aerolínea.
Si el queroseno sube, las compañías pueden aumentar tarifas o reducir margen.
El efecto sobre demanda turística depende de duración y capacidad de trasladar precio.
Inflación y tipos de interés
Un shock energético también afecta política monetaria.
Si petróleo y gas elevan inflación, los bancos centrales pueden mantener tipos altos durante más tiempo.
Eso encarece crédito para hogares y empresas.
La crisis de Ormuz puede por tanto llegar a España por una segunda vía financiera.
El Estado también paga más
Administraciones consumen combustible y electricidad.
Transporte público.
Hospitales.
Edificios.
Fuerzas armadas.
Policía.
Una subida energética aumenta costes presupuestarios.
Las ayudas para amortiguar precios añaden otra factura.
Reservas estratégicas
España y la UE mantienen reservas obligatorias de hidrocarburos.
Su función es cubrir interrupciones temporales.
No están diseñadas para sostener indefinidamente precios bajos.
Liberar reservas puede ganar tiempo.
No crea suministro estructural.
La ventaja de las renovables aparece con matices
Más generación solar y eólica reduce necesidad de gas durante muchas horas.
Eso protege parcialmente.
Pero la industria necesita energía también cuando no hay sol o viento.
Almacenamiento, interconexiones y generación firme determinan cuánto de esa ventaja se traduce en precio estable.
Contratos de largo plazo frente a mercado spot
Una empresa que cerró un PPA antes de la crisis puede sufrir menos.
Otra expuesta al mercado diario recibe el golpe completo.
Por eso hablar de “la industria” oculta realidades distintas.
La política pública debería identificar sectores y empresas realmente expuestos antes de diseñar ayudas generales.
El riesgo moral de rescatar cada shock
Si el Estado compensa siempre aumentos energéticos, las empresas tienen menos incentivo para cubrir riesgo o invertir en eficiencia.
Pero dejar caer industrias estratégicas durante un shock temporal también puede ser costoso.
El diseño de apoyo debe distinguir crisis transitoria de falta estructural de competitividad.
Ormuz obliga a pensar en escenarios
¿Qué ocurre si el flujo se normaliza en siete días?
¿Y si tarda tres meses?
¿Y si se reabre parcialmente y vuelven ataques?
Cada escenario exige respuesta distinta.
La planificación energética debe trabajar con rangos, no con una única previsión.
Una factura que puede cambiar cada semana
Los 7.400 millones son una fotografía basada en precios y futuros.
El número cambiará.
Eso no reduce su utilidad.
Sirve como indicador de sensibilidad.
Si una variación de mercado puede añadir miles de millones al coste manufacturero en meses, la exposición es material.
La política industrial española necesita incorporar esa volatilidad como condición permanente, no como excepción.