La gran industria alerta de posibles paradas este otoño: el precio de la energía vuelve a poner a prueba la competitividad española
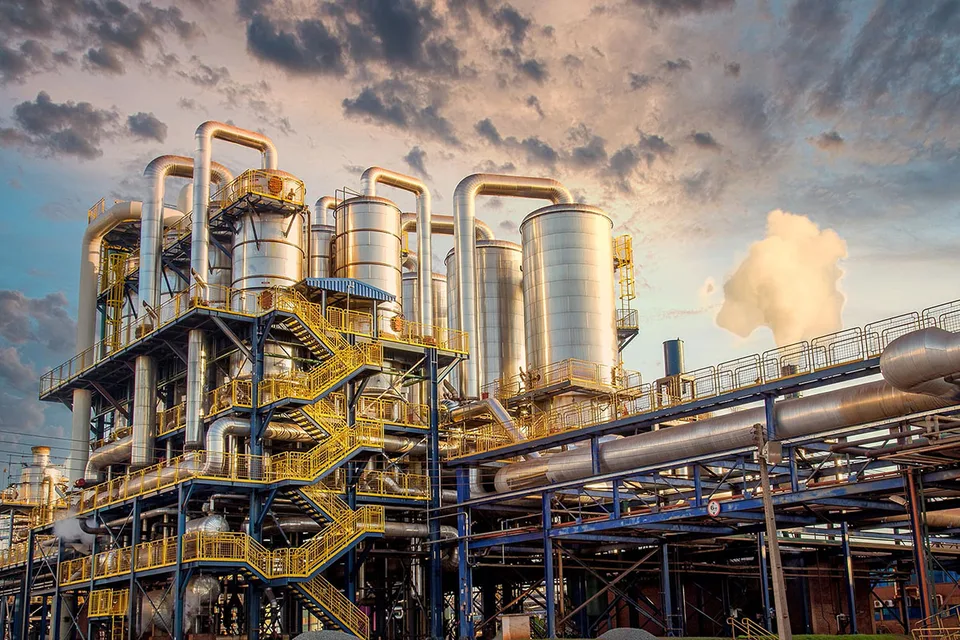
Diez patronales industriales han trasladado al Gobierno que el repunte de electricidad, gas y combustibles amenaza actividad, inversión y empleo. La industria electrointensiva reclama ampliar ayudas, elevar la compensación por CO2 y evitar que el otoño reabra una crisis de competitividad frente a otros países europeos.
HALLAZGOS PRINCIPALES
- Diez patronales industriales han advertido al Gobierno del riesgo de reducción de actividad y paradas si se consolida el repunte energético.
- El gas europeo ha vuelto a niveles que presionan los costes industriales y los futuros eléctricos anticipan un otoño más caro que el verano.
- La industria reclama prolongar medidas fiscales y elevar las compensaciones por costes indirectos de CO2.
- El problema afecta especialmente a siderurgia, química, metalurgia, papel, vidrio y otros sectores intensivos en energía.
QUÉ SABEMOS
- La industria electrointensiva mantiene desde hace meses advertencias sobre la brecha de costes frente a competidores europeos.
- Industria abrió en julio una convocatoria de 600 millones para compensar costes indirectos de CO2.
- AEGE actualiza semanalmente indicadores de electricidad, gas, CO2 y futuros.
- Las ayudas actualmente vigentes están sometidas a calendario y parte de las medidas anticrisis deben revisarse.
QUÉ NO SABEMOS
- No se ha publicado una lista cerrada de fábricas que hayan decidido parar producción.
- No existe todavía un nuevo paquete definitivo de ayudas aprobado para el otoño.
- No se ha cuantificado el impacto potencial sobre empleo si la situación energética empeora.
- La evolución final dependerá de gas, electricidad, CO2 y del contexto geopolítico.
La energía vuelve a convertirse en una amenaza directa para la industria española. Diez patronales que representan sectores intensivos en electricidad y gas han trasladado al Gobierno que el repunte de los costes puede obligar a reducir actividad e incluso provocar paradas de fábricas durante el otoño si no se adoptan medidas adicionales.
La advertencia, publicada este 22 de septiembre por El País, coincide con un deterioro visible en los indicadores seguidos por la industria electrointensiva. El barómetro energético de AEGE, actualizado esta semana, mantiene bajo vigilancia el mercado eléctrico, los futuros, el gas europeo y los derechos de emisión de CO2, cuatro variables que determinan buena parte del coste marginal de sectores como siderurgia, química, metalurgia o vidrio.
El problema no es nuevo. Lo que cambia es el momento. Las empresas afrontan el otoño después de varios meses de tensión geopolítica y con parte de las medidas públicas de apoyo sujetas a revisión.
Cuando la energía es una materia prima
En una vivienda, la electricidad es un servicio. En determinadas industrias, es una materia prima.
Una planta de aluminio, acero, gases industriales o productos químicos puede consumir grandes cantidades de electricidad de forma continua. Cuando el precio energético aumenta, la compañía no siempre puede trasladar inmediatamente el sobrecoste a sus clientes.
El resultado es una pérdida de margen y, si la brecha se mantiene, una decisión industrial: producir menos, detener líneas o trasladar nueva inversión a otro país.
Ese es el contexto en el que diez patronales han planteado al Ejecutivo su preocupación.
La industria sostiene que la diferencia de costes con otros mercados europeos puede convertirse en una desventaja estructural. Alemania, Francia y otros Estados han desarrollado distintos mecanismos de apoyo, compensación o contratos energéticos para sectores considerados estratégicos.
España dispone también de instrumentos, pero las empresas consideran que su escala y estabilidad son insuficientes.
El gas vuelve a ser una variable crítica
Aunque el sistema eléctrico español cuenta con una elevada penetración renovable, el gas continúa influyendo en costes industriales y en determinados momentos en el precio de generación.
El mercado europeo ha vuelto a registrar episodios de tensión y las referencias de gas se sitúan muy por encima de los niveles observados antes de las últimas crisis geopolíticas.
Para una empresa intensiva en calor industrial, el impacto puede ser directo. Para otra que compra electricidad, el efecto puede aparecer a través del mercado mayorista o de contratos a plazo.
La industria teme especialmente la combinación de precios altos y volatilidad. Una empresa puede gestionar un coste elevado pero estable mediante contratos y coberturas. Es mucho más difícil planificar inversión cuando la horquilla de precios cambia de forma abrupta.
Un otoño más caro que el verano
Los mercados de futuros son una de las señales que observan los grandes consumidores.
El barómetro de AEGE incluye cotizaciones a plazo porque permiten anticipar parte del coste que afrontarán las empresas en meses posteriores.
Las previsiones manejadas por las patronales apuntan a un otoño con precios eléctricos superiores a los del verano. Esa perspectiva coincide con el aumento de demanda estacional, menor producción solar y mayor sensibilidad a la evolución del gas.
No significa que todas las fábricas paguen el mismo precio. Grandes consumidores utilizan contratos bilaterales, compras a plazo, PPAs renovables y mecanismos de cobertura.
Pero una subida general del mercado termina afectando a renovaciones contractuales y a empresas con menor capacidad para fijar precios a largo plazo.
La petición de 900 millones por CO2
Entre las demandas planteadas al Gobierno figura elevar las compensaciones por costes indirectos de CO2.
El Ministerio de Industria abrió en julio una convocatoria dotada con 600 millones de euros para compensar a sectores expuestos a la denominada fuga de carbono: empresas que compiten internacionalmente y pueden perder producción frente a países con menores costes regulatorios o energéticos.
Las patronales quieren elevar esa cifra hasta alrededor de 900 millones.
El argumento empresarial es que parte del coste de los derechos de emisión se incorpora al precio eléctrico aunque una planta no emita directamente CO2 en la misma proporción. La compensación intenta reducir esa desventaja.
El debate, sin embargo, no es únicamente presupuestario.
La Unión Europea limita y regula este tipo de ayudas para evitar distorsiones de competencia. Cualquier ampliación debe encajar en las reglas comunitarias.
Ayudar hoy y descarbonizar mañana
La industria energética intensiva afronta una paradoja.
Necesita ayudas para seguir siendo competitiva con el sistema actual, pero al mismo tiempo debe invertir para reducir precisamente su exposición a combustibles fósiles y emisiones.
El Gobierno ha creado instrumentos orientados a descarbonización industrial y electrificación. La lógica es que una planta que sustituye gas por electricidad renovable o desarrolla procesos de menor consumo será menos vulnerable a futuras crisis.
El problema es el periodo de transición.
Una fábrica no puede transformar un horno, una línea química o un proceso metalúrgico en pocos meses. Son inversiones de capital elevadas con periodos de amortización largos.
Si la empresa pierde competitividad antes de completar la transición, puede decidir no invertir.
El riesgo de destrucción de demanda
Uno de los indicadores más preocupantes para las patronales es la caída del consumo industrial de energía.
Cuando el consumo disminuye no siempre significa mayor eficiencia. Puede reflejar reducción de producción.
La llamada “destrucción de demanda” fue uno de los efectos de la crisis energética europea iniciada tras la invasión rusa de Ucrania. Algunas industrias redujeron temporalmente actividad porque producir dejaba de ser rentable.
Europa consiguió reducir su dependencia de gas ruso, pero parte del ajuste se produjo a través de menor consumo industrial.
El temor actual es repetir ese patrón.
Competir con Estados Unidos y Asia
La comparación de costes no termina en Europa.
Estados Unidos dispone de energía relativamente abundante y precios de gas históricamente inferiores a los europeos. China combina escala industrial, control de cadenas de suministro y políticas públicas de apoyo.
Europa, en cambio, mantiene objetivos climáticos exigentes y una fuerte dependencia exterior de determinadas materias primas y combustibles.
Eso no significa que la política climática sea la causa única de la pérdida de competitividad. El precio energético depende de muchos factores. Pero para las empresas intensivas en consumo, la suma de electricidad, gas, CO2 y regulación determina dónde es rentable producir.
España cuenta con una ventaja: renovables abundantes y precios solares competitivos durante muchas horas.
El desafío es trasladar esa ventaja al coste final industrial, incluyendo redes, almacenamiento y contratos estables.
Los PPAs no resuelven todo
Los contratos de compraventa de energía renovable a largo plazo —PPAs— se presentan a menudo como una solución.
Permiten a una empresa fijar durante años parte de su suministro a un precio pactado y dan estabilidad al productor renovable.
Pero no todas las industrias pueden cubrir todo su consumo con PPAs. Existen riesgos de perfil horario, garantías financieras y diferencias entre producción renovable y demanda continua.
Una planta que opera 24 horas necesita electricidad cuando no hay sol ni viento. Para cubrir esas horas necesita mercado, almacenamiento u otras tecnologías.
La descarbonización industrial requiere por tanto una combinación de renovables, red, almacenamiento, flexibilidad y contratos.
El empleo industrial está detrás del debate
El principal riesgo económico de una parada no es únicamente la producción perdida.
Las plantas intensivas en energía suelen generar empleo directo bien remunerado y cadenas de proveedores locales. Una reducción prolongada afecta transporte, mantenimiento, servicios y actividad regional.
Además, cuando una inversión industrial se pierde, recuperarla es difícil. Las nuevas fábricas se adjudican entre países y una vez construidas operan durante décadas.
Por eso las patronales presentan el precio energético como una cuestión de política industrial, no solo de mercado eléctrico.
El Gobierno debe decidir antes del invierno
Las próximas semanas serán decisivas.
Parte de las medidas anticrisis llega a fechas de revisión mientras los mercados energéticos continúan expuestos a la guerra en Oriente Próximo y a la evolución de suministros internacionales.
El Ejecutivo debe decidir qué instrumentos prolonga, cuáles modifica y cómo equilibra apoyo inmediato con incentivos a inversión.
Las empresas, por su parte, tendrán que demostrar que el riesgo de paradas es real y no una estrategia negociadora para ampliar subvenciones.
La información pública disponible no permite afirmar que exista una ola de cierres decidida. Sí permite establecer que el sector ha elevado formalmente su alerta y que los indicadores energéticos justifican una vigilancia estrecha.
La diferencia entre una crisis contenida y una nueva pérdida de actividad industrial dependerá de cómo evolucionen los precios durante el otoño y de si las medidas públicas consiguen reducir el coste sin congelar la transformación energética que la propia industria necesita.
El coste de cerrar y volver a arrancar
Una parada industrial no funciona como apagar una oficina.
Determinados hornos, procesos químicos y líneas continuas requieren operaciones complejas para reducir producción y volver a arrancar. Puede haber costes técnicos, pérdida de material y riesgo de averías.
Por eso las empresas intentan evitar cierres breves.
Cuando el precio energético supera el margen de producción durante semanas, la decisión se vuelve más seria: mantener una planta operativa puede generar pérdidas, pero detenerla también cuesta dinero.
Ese umbral es diferente para cada sector.
El efecto sobre proveedores
Las grandes plantas industriales funcionan como nodos de cadenas regionales.
Compran transporte, mantenimiento, ingeniería, servicios ambientales, embalaje y piezas.
Cuando una fábrica reduce producción, el impacto se extiende a decenas de proveedores.
Eso explica por qué comunidades autónomas con fuerte presencia química, metalúrgica o siderúrgica siguen de cerca el precio energético.
Una crisis industrial no queda confinada al balance de la empresa electrointensiva.
Europa discute su propia política industrial
El problema español forma parte de una discusión europea.
La UE quiere descarbonizar su industria y, al mismo tiempo, evitar que producción estratégica se traslade a países con energía más barata o regulación ambiental menos exigente.
Ese riesgo se denomina fuga de carbono.
El Mecanismo de Ajuste en Frontera por Carbono intenta corregir parte de esa diferencia para determinados productos importados.
Pero las empresas europeas sostienen que el mecanismo no resuelve todos los costes que soportan dentro de la Unión.
La competencia por atraer industria se desarrolla también entre Estados miembros mediante ayudas, contratos energéticos y fiscalidad.
Francia y Alemania como referencia
Las patronales españolas observan especialmente las políticas de Francia y Alemania.
Francia dispone de un sistema eléctrico con fuerte componente nuclear que puede ofrecer estabilidad en determinados contratos.
Alemania ha debatido mecanismos específicos para proteger a su gran industria frente a precios energéticos elevados.
España argumenta que su abundancia renovable debería convertirse en ventaja competitiva.
La dificultad está en trasladar el bajo coste de algunas horas solares al suministro estable de una fábrica durante todo el día.
Redes y almacenamiento
El crecimiento renovable no elimina la necesidad de red.
Una planta industrial puede estar ubicada lejos de los nuevos polos de generación.
Si la capacidad de transporte eléctrico está saturada, no puede beneficiarse plenamente de nueva energía barata.
El almacenamiento puede suavizar diferencias horarias, pero todavía añade coste.
La competitividad industrial depende por tanto de inversiones que van mucho más allá de subvencionar la factura.
Una decisión sobre qué industria quiere conservar Europa
El fondo del debate es estratégico.
Europa podría aceptar perder determinadas actividades intensivas en energía y concentrarse en sectores de mayor valor añadido.
El problema es que muchas industrias básicas alimentan cadenas avanzadas.
Sin acero, química, vidrio o gases industriales, sectores como automoción, defensa, renovables y construcción dependen más de importaciones.
La pandemia y la guerra de Ucrania mostraron el riesgo de cadenas demasiado largas.
La política energética decide indirectamente qué capacidad productiva permanece en territorio europeo.
El otoño como prueba
Las próximas semanas ofrecerán señales claras.
Si los precios se moderan, parte de la alerta puede quedar contenida.
Si gas y electricidad continúan subiendo, aparecerán anuncios concretos de reducción de producción.
Eso permitirá distinguir entre presión negociadora y deterioro real.
El Gobierno tendrá que decidir antes de que esa diferencia sea irreversible.
Una ayuda temporal puede sostener plantas durante una crisis. Pero si la brecha energética con competidores se vuelve estructural, ninguna subvención anual resolverá el problema.
La salida duradera exige energía competitiva, contratos estables, red suficiente y procesos industriales capaces de operar con menos combustibles fósiles.
Ese es el desafío que subyace a la alerta de este otoño.