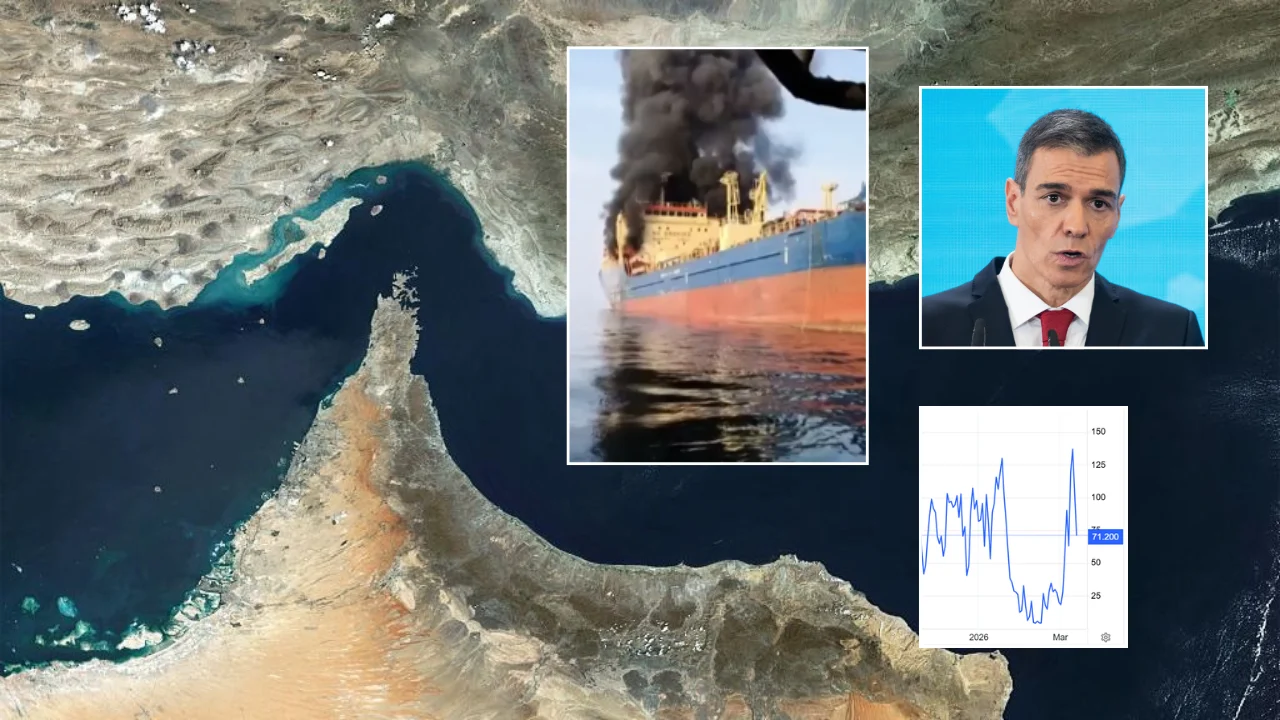
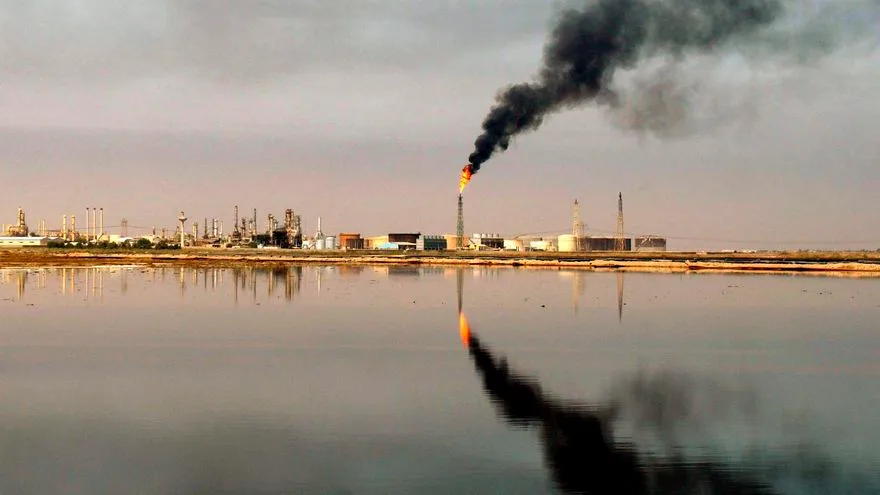
El petróleo cae pese a la inseguridad en Ormuz: el Brent ronda los 91 dólares y reabre el debate sobre la resiliencia energética europea
Una caída del crudo que no equivale al final de la crisis
Los precios internacionales del petróleo retrocedieron durante la mañana del jueves 12 de noviembre de 2026, a pesar de que persisten ataques y restricciones en rutas de exportación del golfo Pérsico. Reuters informó que a las 04:26 UTC, las 05:26 en España peninsular, el crudo Brent descendía un 1,58% hasta situarse en 91,29 dólares por barril, mientras el West Texas Intermediate estadounidense perdía alrededor del 1,43% y cotizaba a 85,29 dólares. Es una medición de mercado en un momento concreto, no el precio final del día ni el coste directo del combustible en España. La caída se produjo en un entorno de expectativas sobre negociaciones con Irán y Ucrania, mayor producción de países exportadores y señales de inventarios estadounidenses más elevados. La noticia tiene dimensión de seguridad económica porque la navegación marítima sigue expuesta a episodios violentos, aunque los inversores descuenten una menor probabilidad de escalada inmediata.
Qué datos aportó Reuters a primera hora
El despacho recoge dos variaciones: el Brent, referencia internacional utilizada habitualmente en Europa, retrocedía algo más de un dólar por barril y el WTI estadounidense también caía. Los porcentajes se refieren a operaciones tempranas y pueden modificarse durante la jornada; no deben transformarse en una promesa de descenso automático para consumidores españoles o portugueses. La referencia más útil es el contraste con el cierre anterior: el miércoles el Brent había terminado cerca de 92,76 dólares, tras una subida asociada a declaraciones iraníes sobre su programa nuclear. En cuestión de horas, los operadores revaloraron el riesgo geopolítico y prestaron mayor atención a la oferta. Esa oscilación es una señal de incertidumbre sobre el conflicto, no una medida del éxito de las negociaciones ni una garantía de seguridad de la navegación.
Diplomacia con Irán y percepción de riesgo
Las autoridades estadounidenses han señalado que mantienen la capacidad de actuar militarmente, mientras sus declaraciones recientes apuntan a posibles oportunidades de negociación. Irán, por su parte, ha expresado condiciones exigentes y ha negado que se estén produciendo conversaciones formales en los términos planteados desde Washington. El mercado puede reaccionar a las probabilidades atribuidas por los operadores a esos escenarios, sin que las previsiones de inversores constituyan prueba de una tregua. No sería correcto decir que existe ya un acuerdo de paz porque el barril descienda, ni que el bloqueo marítimo haya terminado. Tampoco puede deducirse del precio quién tiene razón en las declaraciones enfrentadas. El periodismo económico de inteligencia debe presentar el cambio de valoración como una reacción de mercado y comprobar por separado los actos diplomáticos que realmente lleguen a celebrarse.
El estrecho de Ormuz continúa siendo un punto sensible
El estrecho de Ormuz conecta el golfo Pérsico con el océano Índico y tiene un papel importante en el transporte de crudo y gas natural licuado. La guerra y las medidas de bloqueo o restricción han alterado los movimientos de buques, los seguros y las rutas. Un precio internacional a la baja no significa que esas dificultades hayan desaparecido. Reuters documentó anteriormente daños a buques mercantes y condiciones excepcionales para tripulaciones que atraviesan la zona. También señaló que una recuperación parcial del comercio puede coincidir con un aumento de exposición a riesgos: cuantos más barcos navegan, más embarcaciones podrían encontrarse en el área afectada. El análisis debe evitar revelar rutas de tránsito específicas de buques vulnerables o instrucciones operativas sensibles; basta con registrar la dependencia económica de un corredor marítimo de alto interés estratégico.
La diferencia entre capacidad de suministro y seguridad real
Los mercados pueden recibir más petróleo de productores que incrementan su oferta, mientras determinados corredores conservan un riesgo elevado. Esa coexistencia no es contradictoria. La seguridad energética depende de disponer de fuentes de suministro, rutas alternativas, capacidad de almacenamiento, sistemas logísticos fiables y marcos de cooperación, entre otros elementos. El aumento de producción de un país no garantiza que todas las importaciones lleguen sin retrasos ni que sus costes de transporte sean estables. Por otro lado, un incidente en una ruta no implica automáticamente escasez física para cada consumidor europeo. La evaluación debe distinguir los volúmenes que los proveedores pueden producir, los buques que pueden transportarlos y los contratos realmente comprometidos. La información de esta mañana ofrece señales de oferta, no un inventario de reservas en España.
Qué peso tiene la producción de OPEP+
Reuters señala que la producción agregada de los miembros de OPEP+ aumentó en octubre, especialmente por el papel de Arabia Saudí, contribuyendo a reducir presiones alcistas. La oferta adicional puede compensar parcialmente interrupciones de otras regiones, aunque no necesariamente lo hace en tiempo real ni con las mismas calidades de crudo o rutas comerciales. Las decisiones de producción de OPEP+ pueden responder a intereses económicos y geopolíticos diversos; el hecho de que exista un incremento no prueba una decisión concertada para favorecer o perjudicar a un gobierno concreto. Los datos de oferta deben medirse en períodos homogéneos, comparando producción efectiva, exportaciones y capacidad de refinado. Un análisis serio no iguala un barril extraído a un barril entregado en un puerto europeo, porque entre ambos pueden intervenir calendarios, contratos y obstáculos de transporte.
Inventarios de Estados Unidos y expectativas
La información publicada menciona un aumento aproximado de nueve millones de barriles en inventarios estadounidenses según datos del American Petroleum Institute, una fuente sectorial. Reuters indica que todavía se esperaban cifras oficiales del organismo energético estadounidense para contrastar ese movimiento. Por ello el número debe atribuirse a la primera estimación y no presentarse como dato final de la Administración. Un inventario mayor puede reforzar la percepción de disponibilidad de oferta y presionar los precios, pero su significado depende de los flujos de importaciones, consumo, producción y refino. No permite concluir por sí solo que haya caído la demanda en Europa ni que existan reservas suficientes para cualquier escenario de conflicto. Las cifras de una semana tienen valor descriptivo cuando se comparan con una serie temporal fiable.
España y Portugal: el interés energético es real, la consecuencia no automática
España y Portugal compran combustibles y operan dentro de mercados internacionales donde el precio del petróleo influye en costes industriales, logísticos y de transporte. Sin embargo, la variación de una sesión no se traslada de manera mecánica a la gasolina de una estación concreta ni permite calcular una factura eléctrica doméstica. Los mercados de electricidad, gas y carburantes tienen estructuras y tiempos distintos. Tampoco se ha comunicado esta mañana un racionamiento de combustible o una alteración oficial de reservas estratégicas en los dos países. La relevancia ibérica radica en que las decisiones empresariales sobre importación, contratos y cobertura de precios pueden depender de riesgos geopolíticos. Las conclusiones locales exigirían estadísticas oficiales nacionales y datos de productos refinados, no una extrapolación simple del Brent.
La vulnerabilidad de las infraestructuras costeras
El transporte marítimo de hidrocarburos depende de puertos, terminales y sistemas de seguridad. Los conflictos en corredores lejanos pueden afectar la disponibilidad de carga y elevar costes logísticos, pero no demuestran que instalaciones portuarias españolas o portuguesas estén bajo una amenaza inmediata. La vigilancia de infraestructuras críticas tiene interés institucional general y debe examinarse con información agregada y pública. No procede señalar puntos débiles concretos, patrones de seguridad ni procedimientos de acceso a instalaciones. El periodismo puede preguntar por la diversificación del suministro, la coordinación europea y los protocolos de comunicación pública sin facilitar datos operativos. El objetivo es evaluar la capacidad de adaptación de un sistema económico ante perturbaciones, no especular sobre ataques específicos que ninguna autoridad ha anunciado.
Los seguros y los costes de navegación
Cuando aumentan los riesgos para los barcos, los costes de seguro y fletamento pueden elevarse incluso aunque los precios del crudo bajen. Una empresa importadora puede enfrentarse simultáneamente a materia prima más barata y transporte más caro. Es una de las razones por las que los cambios del Brent no son una estimación suficiente del coste final para consumidores. Reuters ha registrado que los precios de contratación de algunos buques en el golfo se dispararon durante los episodios más tensos del conflicto. Las cifras de cada contrato varían según el tipo de embarcación, la ruta y el momento, de modo que no sería válido asignar ese coste excepcional a todos los cargamentos con destino europeo. Las primas también cambian cuando las aseguradoras reevalúan el riesgo de cada zona.
El vínculo con las negociaciones sobre Ucrania
La información de mercado también apunta a las conversaciones entre Rusia, Ucrania y mediadores estadounidenses, que pueden influir sobre la percepción global de riesgo y sobre expectativas de oferta energética. Sin embargo, el anuncio de un posible intercambio de prisioneros no significa que exista un acuerdo de paz ni que se hayan retirado las sanciones que afectan a sectores de la economía rusa. EL ESTÁNDAR ya cubrió esta madrugada los contactos diplomáticos y los ataques sobre ambos países; aquí no los presenta como nueva noticia militar, sino como uno de los elementos que los analistas de mercado siguen al valorar el crudo. Son planos que conviene mantener separados: la diplomacia se prueba mediante decisiones y acuerdos, mientras que las cotizaciones reflejan expectativas que pueden equivocarse.
Un escenario de riesgo, no una predicción de precios
La evolución del petróleo puede cambiar rápidamente por novedades militares, decisiones de producción, datos de inventarios o revisiones de demanda. Por eso una pieza informativa no debería afirmar que España disfrutará de carburantes baratos durante semanas ni que existe una nueva crisis de suministro asegurada. Ninguna de esas predicciones se desprende de una cotización de primera hora. La incertidumbre es el dato central: una parte del mercado parece percibir menor probabilidad de escalada inmediata, mientras persisten ataques y limitaciones logísticas. Los lectores deben disponer de la hora de los precios, de sus unidades y de los factores citados por la fuente, sin confundir un movimiento intradía con una tendencia estructural confirmada.
Qué deben observar las autoridades y las empresas
Para evaluar la resiliencia energética europea resultarán importantes las estadísticas de importación, la diversificación de proveedores, la evolución del comercio marítimo y los cambios de seguros y fletes. También será pertinente observar comunicados de la Agencia Internacional de la Energía, la Comisión Europea y los operadores nacionales cuando aporten hechos nuevos. No hay constancia en la información consultada de un anuncio urgente de medidas excepcionales para España o Portugal. Las decisiones de política pública, en consecuencia, deberán identificarse cuando existan y no anticiparse en un artículo sobre precios. El seguimiento de inteligencia económica requiere distinguir señales de alerta, evidencias de interrupción efectiva y actuaciones gubernamentales concretas, con fechas claras y sin escenarios construidos a partir de un solo indicador.
Balance de la mañana del 12 de noviembre
A las 05:26 hora peninsular, el Brent bajaba un 1,58% y rondaba los 91,29 dólares, según Reuters. Las expectativas de una contención del conflicto con Irán, la producción de OPEP+ y los inventarios estadounidenses ayudan a explicar la presión bajista. Pero la inseguridad en Ormuz y el riesgo para la navegación comercial no han desaparecido. Esta es una noticia económica de alto impacto estratégico que se incorpora por la novedad material de la cotización y por su relación con la seguridad del suministro europeo, no porque exista una amenaza nueva contra España o Portugal. EL ESTÁNDAR mantendrá la atribución y la hora de los datos, y no convertirá expectativas diplomáticas en acuerdos confirmados ni un movimiento de mercado en una conclusión militar.