Una promesa de campaña que apunta al Consejo de Ministros del martes
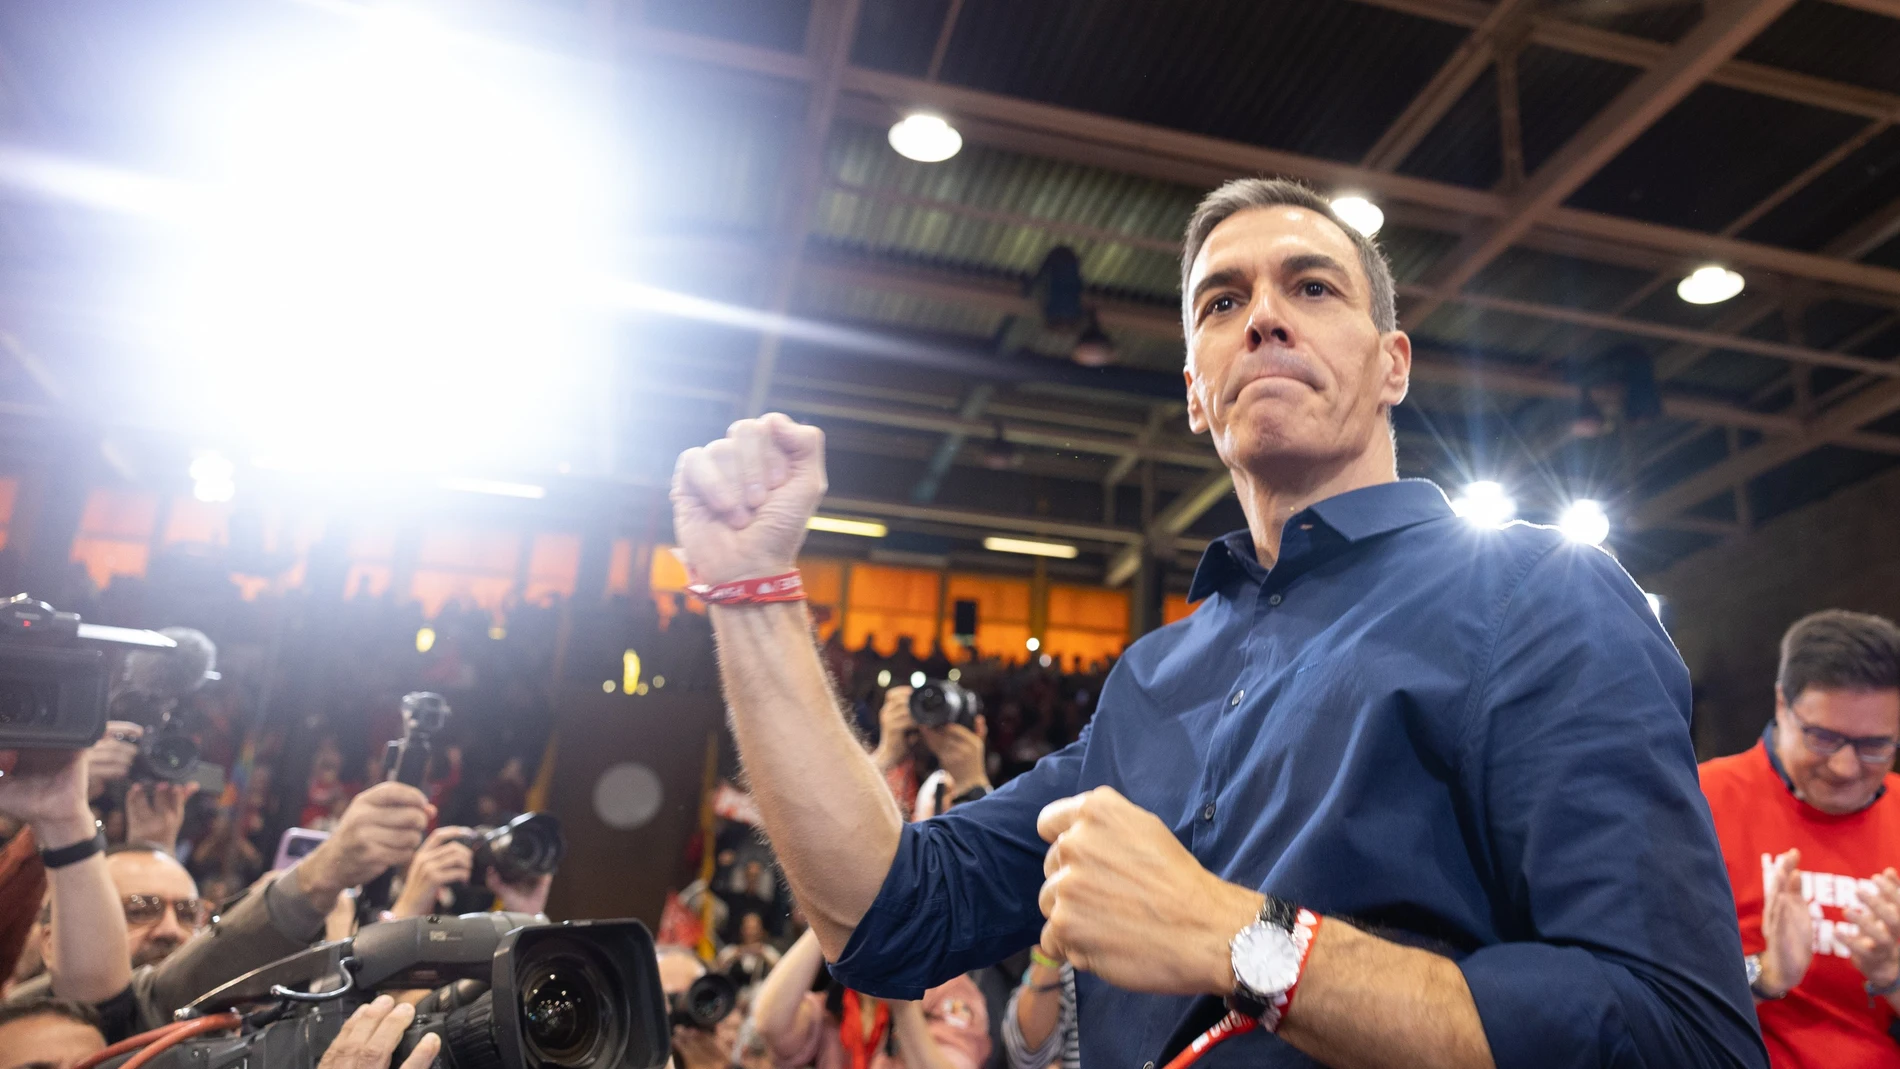
El presidente del Gobierno y candidato del PSOE, Pedro Sánchez, anunció este sábado 21 de noviembre que el próximo Consejo de Ministros aprobará una prórroga para 2027 del impuesto a la banca. Su previsión es recaudar unos 1.400 millones de euros y dedicar esa cantidad a actuaciones relacionadas con la vivienda. El anuncio, difundido por EFE y Europa Press, se produce durante la campaña de las elecciones generales del 29 de noviembre.
La noticia exige distinguir tres estados jurídicos: una declaración del presidente, una futura aprobación del Consejo de Ministros y la entrada en vigor de una norma con el contenido definitivo que se publique oficialmente. A la hora de redactar este análisis, la primera fase está documentada por las declaraciones; la segunda es una intención anunciada para el martes, no una decisión ya adoptada.
Esa diferencia importa tanto para los contribuyentes como para el sector bancario y las familias que buscan vivienda. Una previsión de recaudación no es dinero ya ingresado en las arcas públicas, y una promesa de construcción tampoco equivale a pisos terminados y disponibles para ocupar.
Qué ha anunciado exactamente Sánchez
En una entrevista radiofónica recogida por EFE, Sánchez afirmó que el impuesto, cuyo horizonte actual termina en 2026, se prorrogaría durante el año siguiente. Añadió que, si logra continuar al frente del Gobierno después del 29N, pretende mantener la figura a lo largo de la legislatura. Esa segunda parte de su mensaje depende de una condición electoral que todavía no se ha producido.
Las fuentes de Moncloa citadas por Europa Press detallan tres destinos previstos para los recursos: construcción de más de 6.000 viviendas asequibles, rehabilitación de unas 52.000 y bonificaciones fiscales destinadas a cerca de 120.000 inquilinos. Son objetivos anunciados por el Ejecutivo, no resultados acreditados.
La cifra de 1.400 millones es una expectativa de recaudación, sujeta a la evolución de las entidades gravadas, a la fórmula legal y al resultado de su aplicación. No debe presentarse como una transferencia previamente reservada y disponible para cada ayuntamiento o comunidad autónoma.
También será necesario comprobar cómo se formula la asignación presupuestaria. Decir que un impuesto se destina íntegramente a vivienda constituye un compromiso político; la comprobación exige identificar partidas, calendario, competencias de ejecución y procedimientos de fiscalización.
El problema estructural que intenta abordar
El acceso a la vivienda se ha convertido en una cuestión central de la campaña. Los precios de compra y alquiler, las diferencias entre territorios, la oferta disponible y la capacidad de ahorro condicionan decisiones familiares y laborales. No existe una solución única para todos los mercados de España.
La construcción de vivienda asequible es una respuesta de oferta a medio y largo plazo. Requiere suelo viable, planeamiento, licencias, proyectos, financiación, adjudicación y una gestión posterior. La rehabilitación actúa sobre el parque existente, pero no siempre aumenta el número de viviendas: puede mejorar eficiencia, accesibilidad o habitabilidad de inmuebles ya ocupados.
Las bonificaciones fiscales para inquilinos persiguen aliviar el coste para determinados hogares. Su resultado depende de quién puede solicitarlas, cómo se calcula la ayuda y de la reacción del mercado. Si no aumenta la oferta disponible, parte del beneficio podría no traducirse de forma íntegra en una mejora estable de accesibilidad, por lo que hay que medir efectos y no anticiparlos como certezas.
La suma de estos instrumentos puede ser útil, pero la eficacia requiere objetivos verificables y una coordinación administrativa que trascienda el anuncio.
Los números de la propuesta y sus límites
Los 1.400 millones previstos sirven de referencia para dimensionar el programa. Sin conocer el reparto exacto entre obra nueva, rehabilitación y beneficios fiscales, no se puede calcular un coste medio por vivienda ni afirmar cuánto dinero corresponderá a cada medida. Dividir el total entre 6.000 viviendas sería incorrecto porque el anuncio incluye otras dos actuaciones y posibles mecanismos de cofinanciación.
Tampoco sería preciso sumar 6.000, 52.000 y 120.000 para afirmar que se entregarán 178.000 viviendas nuevas. Las categorías son distintas: viviendas construidas, viviendas rehabilitadas e inquilinos potencialmente beneficiarios de incentivos fiscales.
Una evaluación seria debe solicitar información sobre qué proporción financiará directamente el Estado, qué aportarán otras administraciones, qué instrumentos de crédito o avales podrían emplearse y qué indicadores se publicarán para verificar la ejecución.
El calendario es otro punto decisivo. Una casa anunciada ahora puede tardar años en construirse; una deducción fiscal produce efectos según el ejercicio al que se aplique y la declaración de cada contribuyente; una rehabilitación puede depender de convocatorias competitivas o de la voluntad de propietarios y comunidades.
Por qué se mantiene la controversia sobre el impuesto bancario
El Gobierno justifica la prórroga en la rentabilidad del sector bancario y en la necesidad de redistribuir recursos hacia una prioridad social. Sánchez defendió en sus declaraciones que los resultados de las entidades permiten una contribución de este tipo.
La discusión económica incorpora otros argumentos que conviene valorar sin atribuirlos automáticamente a una entidad específica. Los bancos pueden alegar efectos sobre su rentabilidad, su capacidad de capitalización o el precio de determinados servicios. Los partidarios del tributo pueden sostener que su recaudación responde a beneficios elevados y permite financiar bienes públicos.
Pero ninguno de esos efectos puede suponerse sin analizar la ley concreta. La incidencia económica de un impuesto —quién soporta finalmente su coste— depende de competencia, márgenes, estructura de mercado, regulación, demanda y capacidad de repercutir costes en condiciones comerciales.
No es correcto afirmar sin pruebas que cada euro recaudado será pagado directamente por los clientes. Tampoco lo es asegurar que el impuesto no tendrá coste indirecto alguno. La supervisión pública debería estudiar cómo evoluciona la competencia bancaria y si existen cambios atribuibles a la medida, separándolos de movimientos generales de tipos de interés.
Un anuncio a ocho días de las elecciones
La fecha introduce una dimensión electoral inequívoca: el presidente y candidato presenta una medida prevista para el martes anterior a los comicios del 29 de noviembre. Su proximidad a las urnas no convierte automáticamente la propuesta en ilegítima; tampoco permite tratarla como una política ya ejecutada.
El votante necesita comparar un compromiso verificable con las propuestas de las demás candidaturas. La medida debe debatirse por su adecuación al problema, su coste de oportunidad y su posibilidad de ejecución, no solo por las posiciones de los dirigentes.
Una cobertura equilibrada puede identificar quién la defiende, quién la cuestiona y con qué argumentos documentados. La crítica política puede ser rotunda cuando se apoya en hechos, pero el periodismo no debe anticipar como probadas consecuencias que todavía dependen de un texto normativo pendiente.
El martes anunciado será la primera comprobación: si el Consejo de Ministros aprueba la prórroga, habrá que examinar su instrumento legal y confirmar si incorpora el destino presupuestario de los ingresos en los términos explicados durante la campaña.
Quién construirá, rehabilitará y concederá las ayudas
La cifra de viviendas asequibles solo adquirirá contenido operativo cuando se conozcan los programas financiadores, los organismos responsables y los criterios de adjudicación. España cuenta con competencias distribuidas en materia de vivienda, urbanismo y gestión de ayudas, por lo que las medidas nacionales a menudo requieren acuerdos y actuaciones de otras administraciones.
En vivienda nueva, la selección del suelo y los plazos urbanísticos pueden ser tan determinantes como la financiación. En rehabilitación, importan la situación del inmueble y la capacidad de los propietarios para adelantar costes. En bonificaciones a inquilinos, será imprescindible conocer límites de renta, requisitos familiares y compatibilidad con otras ayudas.
El concepto de vivienda asequible debe concretarse: precio o alquiler máximo, porcentaje respecto a ingresos, duración de las condiciones protegidas y mecanismos de inspección. De otro modo, un objetivo aparentemente ambicioso puede arrojar beneficios muy distintos según la región.
Sería especialmente relevante publicar el seguimiento por comunidades autónomas, municipios y modalidades de actuación. El compromiso con 6.000 viviendas no permite saber por sí solo cuántas corresponderán a Madrid, Andalucía, Cataluña o cualquier otro territorio.
Qué puede y qué no puede inferirse de los 1.400 millones
La cifra anunciada expresa la previsión del Gobierno. La recaudación final dependerá de los elementos del gravamen y de los resultados de las entidades afectadas. Además, la capacidad de transformar ingresos tributarios en gasto exige autorizaciones, procedimientos de contratación o transferencias y plazos.
El Gobierno puede promover una vinculación legal de la recaudación a políticas de vivienda, tal y como ha planteado Sánchez. Sin embargo, hasta conocer el texto y su aplicación no puede verificarse el alcance de esa vinculación ni si implica financiación estrictamente adicional a la previamente presupuestada.
La adicionalidad es fundamental. Si un ingreso nuevo sustituye recursos antes destinados a una política, el impacto neto puede ser menor que el importe nominal del impuesto. Si se añade efectivamente a programas ejecutables y fiscalizados, el resultado puede ser más importante. La respuesta exigirá documentación presupuestaria y datos de ejecución.
Las preguntas que deberán responderse
La primera es si el Consejo de Ministros aprueba el martes la prórroga anunciada y qué modalidad jurídica utiliza. La segunda, cómo se calcula exactamente la recaudación prevista y qué escenarios alternativos maneja el Ministerio de Hacienda. La tercera, qué partidas y programas recibirán los recursos y con qué calendario.
La cuarta pregunta afecta al seguimiento: cuántas viviendas nuevas terminarán construidas, cuántas rehabilitaciones se completarán y cuántos inquilinos percibirán efectivamente una bonificación. La quinta se refiere al coste para el sector bancario y a posibles impactos sobre competencia y usuarios, que deberán medirse con datos verificables.
El anuncio ofrece cifras suficientemente concretas para que puedan ser auditadas posteriormente. Esa es su principal utilidad informativa: permite convertir promesas de campaña en compromisos susceptibles de comprobación.
Una medida anunciada, todavía no una política ejecutada
La propuesta combina dos asuntos de gran relevancia pública: tributación bancaria y acceso a vivienda. Su eventual aprobación y desarrollo pueden tener consecuencias reales, pero el tratamiento periodístico debe mantener la cronología correcta.
A 21 de noviembre conocemos el anuncio del presidente, la estimación de 1.400 millones y los objetivos de vivienda difundidos por Moncloa. No conocemos aún el texto definitivo que se aprobaría el martes, su ejecución territorial ni el número de beneficiarios efectivos.
La información completa exige volver sobre esos datos cuando existan normas, presupuestos y resultados. Hasta entonces, el titular verdadero es el anuncio de una prórroga, no la construcción de miles de viviendas que todavía no se han materializado.
Fuentes: EFE y Europa Press, 21/11/2026, declaraciones de Pedro Sánchez y datos facilitados por Moncloa.