WASHINGTON / LONDRES / MADRID | Investigación FORTIS. La subida del dólar, la caída del oro, los ataques al transporte marítimo y los contratos de predicción sobre decisiones militares dibujan un mapa inquietante. Pero una coincidencia temporal no basta para demostrar una operación coordinada. En esta segunda parte del expediente investigamos quién financia las plataformas, qué señales reales de operaciones anticipadas se han documentado y qué grado de relación se puede atribuir a políticos, empresas tecnológicas y gobiernos.
La primera parte —la evaluación de escenarios sobre el petróleo físico, Ormuz y las decisiones de la Fed— reconstruye el riesgo energético. Esta investigación se concentra en el dinero, las estructuras de propiedad y la pregunta más difícil: qué prueba haría falta para pasar de una sospecha razonable a una atribución fundada.
I. El dato más significativo de octubre: los ataques a buques son hechos físicos, no apuestas
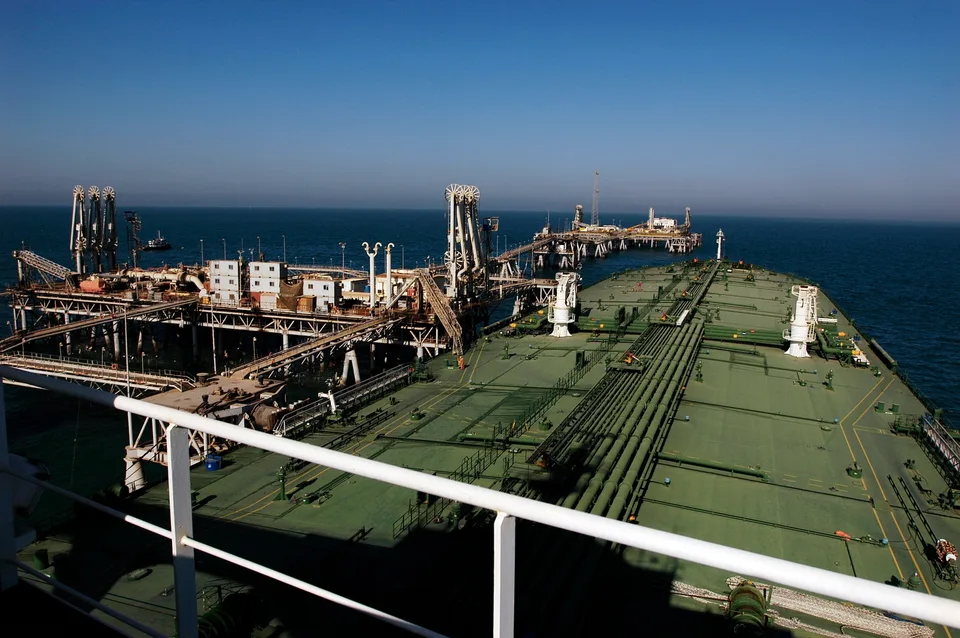
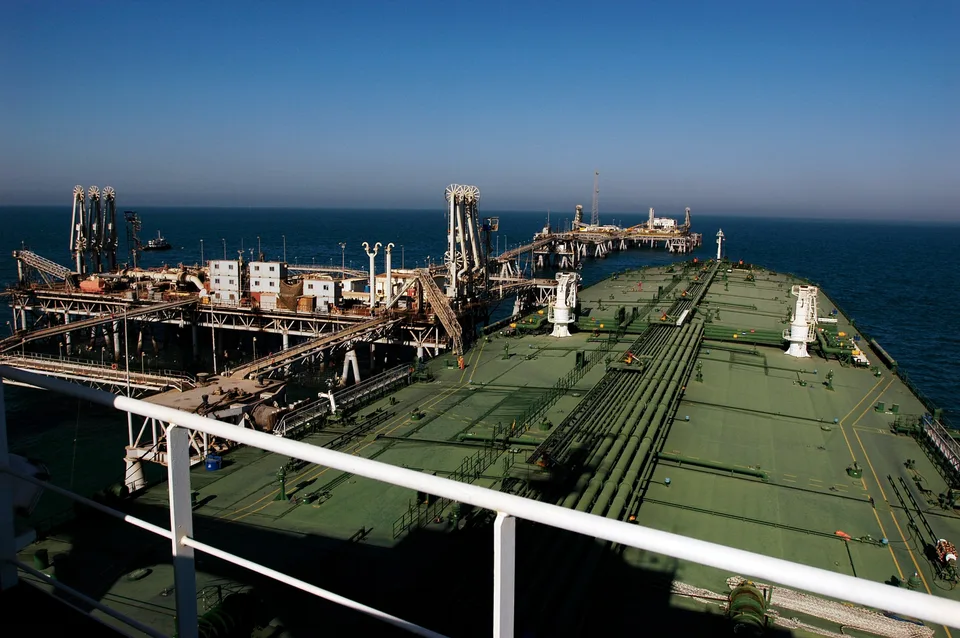
El 14 de octubre, la Autoridad Marítima y Portuaria de Singapur confirmó oficialmente que dos portacontenedores bajo su pabellón habían sido alcanzados por proyectiles de origen no identificado. El GFS Pride sufrió un incendio y se hundió; sus 21 tripulantes fueron evacuados sin lesiones. El GFS Giselle sufrió daños en el casco, pero alcanzó un fondeadero seguro por sus propios medios; sus 22 tripulantes resultaron ilesos.
La precisión sobre la autoría es fundamental: Singapur no identificó al responsable de esos proyectiles. Reuters atribuyó a funcionarios iraníes, citados bajo anonimato, la adopción de una nueva estrategia para presionar a los buques; eso no convierte en oficialmente probada la autoría de cada impacto. Es la diferencia entre una estrategia descrita por fuentes y un expediente técnico de cada ataque.
Ese mismo día Reuters recogió una nueva amenaza de los hutíes contra aeropuertos e instalaciones petroleras saudíes. El ataque a instalaciones administrativas de Aramco no acredita, por sí solo, una interrupción efectiva del bombeo.
Inferencia: estos hechos elevan la incertidumbre y tienen capacidad para mover primas de riesgo. No acreditan que exista un circuito financiero que conozca de antemano el lugar o la fecha del siguiente ataque.
II. Quién fundó y quién financia Polymarket
Polymarket fue fundada por Shayne Coplan en 2020. La plataforma permite comprar posiciones sobre resultados futuros, incluidos acontecimientos políticos y militares. Las cuotas expresadas como porcentajes reflejan un precio de contrato, no la fracción de una muestra representativa de ciudadanos.
Una primera conexión financiera está documentada desde agosto de 2025: Reuters informó de una inversión de 1789 Capital, firma asociada a Donald Trump Jr., y de la incorporación de este último al consejo asesor de Polymarket. La agencia indicó que la compañía no hizo público el importe exacto.
Una segunda conexión, cuantificada por la propia empresa inversora, corresponde a Intercontinental Exchange (ICE), grupo que opera mercados financieros y es propietario de la Bolsa de Nueva York. ICE anunció oficialmente el 27 de marzo de 2026 una inversión directa adicional de 600 millones de dólares, después de otra de 1.000 millones en octubre de 2025. Sumaban 1.600 millones de dólares de inversión directa realizada, más una intención de comprar hasta otros 40 millones de valores a accionistas existentes. No debe contabilizarse esta compra prevista como desembolso confirmado.
Los dos vínculos son periodísticamente relevantes, sobre todo porque ICE dispone de mercados donde se negocian contratos energéticos. Pero sería incorrecto deducir de ello que ICE determina los resultados de las apuestas militares, conoce las identidades de sus operadores o controla las decisiones bélicas de Washington. El material abierto citado no establece esas relaciones.
La concentración de las apuestas: una corrección necesaria
Reuters informó el 14 de octubre de que el 1 % de los participantes concentran el 70 % del volumen de apuestas sobre las elecciones al Congreso estadounidense de 2026. Es una cifra referida a ese segmento electoral, no al conjunto de todos los contratos sobre guerra, tipos de interés y materias primas.
Este desequilibrio explica por qué Polymarket no es una encuesta de opinión. Un operador con gran capital puede influir más en un precio que miles de personas que no participan en ese mercado. La cuota puede resultar informativa, pero debe leerse junto a la profundidad del libro de órdenes, el volumen y la liquidez del contrato concreto.
III. Las 152 carteras: indicios preocupantes, no identidades demostradas
En agosto de 2026, Reuters dio a conocer un estudio de Anti-Corruption Data Collective sobre 152 carteras que apostaron sobre operaciones militares con patrones excepcionales de éxito. El estudio estimó una media de aciertos del 97,2 % y aproximadamente 8 millones de dólares de ganancias agregadas en las apuestas analizadas.
Estas cifras constituyen un motivo sólido de escrutinio. No obstante, hay al menos cuatro cautelas analíticas. Primero, una cartera blockchain no identifica de forma automática a una persona física. Segundo, una selección de carteras especialmente exitosas presenta un riesgo de sesgo de selección. Tercero, una apuesta acertada puede apoyarse en análisis OSINT, filtraciones de terceros, información privilegiada, casualidad o copia de otras posiciones: son hipótesis diferentes. Cuarto, la rentabilidad por sí sola no demuestra el conocimiento de una orden militar clasificada.
El estándar mínimo para una atribución investigable sería disponer de la transacción original, su hora UTC, el precio antes de la apuesta, el volumen disponible, la secuencia de noticias públicas, la liquidación y, cuando sea posible por métodos legales, evidencia de control o financiación de la cartera. Si varias cuentas comparten patrones, el análisis de financiación puede describir su relación on-chain, pero no basta para identificar a una persona ni probar coordinación delictiva.
Los mercados pequeños son especialmente vulnerables
Una probabilidad que sube bruscamente de 15 % a 50 % puede impresionar, pero si la liquidez es baja bastan unas pocas compras para producir el movimiento. Por eso no sirve comparar automáticamente el porcentaje de un contrato sobre el oleoducto saudí con el de una decisión de la Reserva Federal: los tamaños, reglas, horizontes y calidad de la información son distintos.
El análisis debe diferenciar apuestas hechas antes de un acontecimiento inesperado de las hechas después de una noticia, incluso si esta noticia circulaba primero en redes sociales o en fuentes locales. El segundo caso no demuestra ninguna filtración.
IV. Otro expediente distinto: operaciones sospechosas con futuros de petróleo
En octubre se han conocido nuevas informaciones sobre la revisión de transacciones realizadas poco antes de un anuncio de Donald Trump del 23 de marzo de 2026, cuando comunicó un aplazamiento de ataques a instalaciones energéticas iraníes. La cobertura periodística del 13 de octubre, basada en informaciones de Bloomberg, describe operaciones inusualmente grandes y desacuerdos internos acerca del manejo de una revisión en la CFTC, el supervisor estadounidense de derivados.
Esto merece investigación institucional, pero no es el mismo hecho que el conjunto de carteras identificado en Polymarket. Los futuros de ICE y CME tienen reglas y sistemas de registro distintos de los contratos de predicción. Tampoco sería legítimo trasladar automáticamente una sospecha de marzo a los movimientos del 14 de octubre.
Para sostener que existió una filtración concreta en la sesión de hoy habría que demostrar una secuencia anticipada y extraordinaria antes de las 14:30 peninsulares, hora de publicación del IPC de septiembre. Hasta ahora, la cronología pública que hemos podido contrastar favorece la explicación de que las principales oscilaciones del dólar y de los bonos siguieron al dato.
V. Una explicación convencional que resiste el contraste
El Bureau of Labor Statistics informó de una inflación interanual del 3,7 % en septiembre de 2026, con una subida del 9,1 % mensual en gasolina y del 2,6 % interanual en el índice subyacente. Tras ese comunicado, Reuters registró un dólar más fuerte, oro a la baja, rentabilidades al alza y caídas bursátiles.
Este patrón no necesita por sí mismo información privilegiada. Una sorpresa inflacionista cambia inmediatamente la expectativa sobre el coste del dinero; al subir las rentabilidades, los bonos pierden precio, las acciones de duración larga afrontan mayores descuentos, el dólar puede apreciarse y el oro perder atractivo relativo.
La Reserva Federal decidirá los próximos 27 y 28 de octubre. Michelle Bowman ha defendido el 14 de octubre la posibilidad de esperar y observar. Por tanto, una pausa de tipos sigue siendo compatible con el reajuste violento del mercado, que reacciona a probabilidades y no a decisiones consumadas.
VI. Bill Gates: vínculos institucionales reales, acusaciones militares sin sostén
El nombre de Bill Gates aparece en este tablero por sus relaciones internacionales y por el origen de su fortuna en Microsoft, no porque la documentación examinada le sitúe tomando decisiones militares.
El Gobierno de Pakistán confirmó oficialmente una reunión entre Shehbaz Sharif y Gates el 23 de septiembre de 2026. La nota identifica como asuntos tratados la erradicación de la poliomielitis, salud maternoinfantil, nutrición, vacunación, digitalización e inclusión financiera.
Por su parte, Misk anunció en abril de 2024 un convenio con Gates Foundation para cooperación social, educativa y sanitaria y una prevista sede regional en Riad. La propia fundación detalló programas sanitarios con el Gobierno saudí.
Son relaciones acreditadas de colaboración filantrópica y diplomacia social. No existe en esas fuentes evidencia de que Gates financie a los hutíes, orqueste movimientos petroleros, dirija el acuerdo militar turco-pakistaní-saudí o actúe como operador de carteras sobre ataques militares.
Tampoco debe confundirse la existencia de contratos de Microsoft con organismos militares con una responsabilidad personal automática de su fundador. Para atribuir decisiones individuales se necesitarían poderes efectivos, documentos y órdenes verificables.
VII. Turquía y Pakistán: capacidad militar y riesgo de extensión, no activación automática de la OTAN
Turquía, Pakistán y Arabia Saudí firmaron en agosto el denominado Acuerdo de Defensa Conjunta de La Meca. Reuters explicó sus mecanismos de coordinación política, militar y tecnológica.
Hakan Fidan señaló posteriormente que Ankara estudiaba apoyo técnico y defensivo ante ataques hutíes, descartando una intervención ofensiva turca en Yemen en los términos expuestos. Pakistán ya tenía presencia militar en Arabia Saudí y ha ampliado compromisos, aunque el alcance operativo exacto de nuevos despliegues no se conoce públicamente.
El acuerdo no convierte a Arabia Saudí en miembro de la OTAN. La pertenencia plena de Turquía a la Alianza tampoco implica que cualquier incidente con sus tropas en Yemen active automáticamente el artículo 5 del Tratado del Atlántico Norte.
Hipótesis verificable: el refuerzo defensivo reduce vulnerabilidades saudíes o, alternativamente, la ampliación militar prolonga el conflicto. La comprobación depende de los despliegues efectivos y sus reglas de empleo, no de asumir por anticipado una guerra regional inevitable.
VIII. Mohamed VI, Ceuta y Gibraltar: el nexo que no está demostrado
La crisis fronteriza de julio y la visita de Felipe VI a Ceuta y Melilla constituyen un expediente bilateral de seguridad propio. EFE informó el 14 de octubre de que Rabat mantenía un perfil oficial bajo, con críticas en algunos medios y normalidad registrada en los pasos fronterizos.
Estos datos admiten interpretaciones diferentes: presión diplomática, cálculo para evitar escalada, disputa interna de mensajes o simple continuidad de una política exterior cautelosa. No permiten afirmar que Mohamed VI espere una orden de intervención militar en Gibraltar ni que se coordine con Teherán para tensionar a España.
Tampoco los estrechos tienen situaciones equivalentes. Ormuz registra agresiones físicas recientes; Bab el-Mandeb está expuesto a amenazas hutíes y a la inestabilidad de Yemen; Bósforo y Dardanelos operan bajo reglas internacionales específicas y tensiones relacionadas con el mar Negro; Gibraltar tiene una relevancia geográfica y diplomática considerable, pero carecemos de evidencias públicas de un bloqueo bélico actual comparable al de Ormuz.
Agrupar esos cuatro espacios bajo la expresión «los estrechos se están cerrando a la vez» produciría una conclusión errónea.
IX. La estructura de incentivos que sí puede explicarse
Los incentivos no son idénticos ni están necesariamente coordinados. Irán puede buscar elevar los costes del conflicto mediante restricciones marítimas; Arabia Saudí pretende sostener exportaciones e infraestructuras; Estados Unidos persigue sus objetivos militares y controlar el efecto del combustible sobre consumidores; Turquía y Pakistán buscan cumplir compromisos de seguridad con límites propios.
En otro nivel, los inversores pueden comprar coberturas, vender bonos, apostar a un resultado o aportar capital a la infraestructura que negocia tales contratos. La coexistencia de esos intereses no constituye evidencia de una mesa común de decisiones.
Esta separación ofrece una conclusión de inteligencia más útil que una teoría totalizadora: un sistema con incentivos enfrentados puede producir la misma inestabilidad que parecería derivarse de una dirección única, incluso sin coordinación entre actores.
X. Dictamen probatorio y qué tendría que aparecer para reabrir una imputación
Documentado con confianza alta: ataques y daños marítimos acreditados por autoridades de bandera; vínculo de 1789 Capital y Trump Jr. con Polymarket; inversiones directas de ICE por 1.600 millones; publicación del IPC; reuniones civiles Gates-Pakistán y Misk-Gates; escenario energético de la AIE.
Documentado, interpretación pendiente: estudio de carteras de ACDC; operaciones de derivados examinadas a raíz de marzo; declaraciones de funcionarios iraníes anónimos sobre motivación política; alcance efectivo de nuevas alianzas militares.
No acreditado: cadena de mando secreta entre Gates, ICE, operadores de Polymarket, líderes de Irán, Arabia Saudí y Marruecos; que las caídas del oro del 14 de octubre fueran ejecutadas por personas con acceso ilegal a secretos; que Rabat prepare un bloqueo de Gibraltar coordinado con el Golfo.
El expediente solo debería cambiar a una imputación personal o institucional fundada si apareciesen documentos auténticos, comunicaciones verificadas, beneficiarios reales identificados con garantías y transacciones cuya cronología preceda una información no pública, acompañadas de contraste y derecho de respuesta.
Cierre de FORTIS a 14 de octubre de 2026: hay una crisis física de la energía, una lucha diplomático-militar sobre rutas marítimas y un mercado de predicción con riesgos demostrables de concentración y posible abuso. Esos tres fenómenos merecen vigilancia conjunta, pero ninguna prueba abierta consultada permite afirmar que estén dirigidos por un único actor oculto.
Para los escenarios de 7, 30 y 90 días, el coste del diésel y la capacidad efectiva de transporte resultan hoy indicadores más útiles que un porcentaje aislado de una plataforma de apuestas.
Fuentes documentales principales
- Autoridad Marítima y Portuaria de Singapur, comunicado del 14/10.
- AIE, informe petrolero de octubre.
- BLS, inflación estadounidense de septiembre.
- ICE, inversión directa adicional en Polymarket.
- Reuters, 1789 Capital y Trump Jr..
- Reuters, concentración de apuestas electorales.
- Reuters, 152 carteras bajo análisis.
- Reuters, movimientos de los mercados del 14/10.
- Gobierno de Pakistán, comunicado Gates-Sharif.
- Misk, acuerdo con Gates Foundation.
- EFE, postura oficial marroquí y fronteras.
- Reserva Federal, agenda del comité monetario.
Anexo de método FORTIS | Las decisiones reservadas también existen
La auditoría financiera debe evitar un error simétrico al de la especulación excesiva: confundir lo que no está acreditado públicamente con lo que necesariamente es falso. Parte de los acuerdos relevantes entre gobiernos, financiadores y operadores económicos puede realizarse mediante conversaciones privadas, intermediarios o instrucciones verbales. La ausencia de actas accesibles limita la atribución periodística, pero no elimina ese campo de investigación.
Para entender qué podría ocurrir es necesario separar la información de fuente directa, la información transmitida por intermediarios, las señales conductuales observables y la interpretación del analista. Una comunicación reservada cuya procedencia y acceso hayan sido comprobados puede justificar una evaluación confidencial de alta relevancia; una referencia genérica a «personas que saben» o un rumor repetido no basta. Las exigencias de atribución pública son distintas de las de una alerta interna destinada a orientar una comprobación.
La directiva ICD 203 de la comunidad de inteligencia de Estados Unidos exige evaluar calidad y credibilidad de fuentes, reconocer incertidumbre, distinguir hechos y juicios y contrastar hipótesis alternativas. Adoptamos ese principio para no descartar fuentes extrainstitucionales por el solo hecho de no ser públicas, ni presentar acusaciones individuales sin sustento.
El ciudadano también está dentro del mapa de poder
Una inversión en mercados de predicción permite estudiar incentivos financieros; no indica por sí sola el alcance humano de un conflicto. La Comisión Europea ha reconocido expresamente que la instrumentalización de migrantes por agentes estatales puede constituir una amenaza híbrida. Es un precedente acreditado, no una prueba transferible automáticamente a Marruecos o a otro país.
El CICR alerta sobre el impacto de las guerras en la población civil, mientras la AIE relaciona los problemas del diésel con pérdidas de renta y actividad. La capacidad de encarecer el transporte, reducir suministros o agravar una emergencia fronteriza puede aumentar la presión sobre gobiernos y sociedades. Se deben investigar los beneficios negociadores y los costes humanos, sin afirmar una intención deliberada allí donde no se haya podido acreditar.
La distinción fundamental es entre coordinación probada, aprovechamiento oportunista de una crisis ajena y convergencia de decisiones independientes. Los tres mecanismos pueden generar señales parecidas en mercados y fronteras; solo una combinación robusta de testimonios evaluados, conductas y datos verificables permite elegir entre ellos.
Alcance de este anexo: reconoce el valor potencial de comunicaciones y conocimiento no públicos. No afirma haber accedido a interceptaciones, declaraciones HUMINT inéditas ni expedientes de operaciones financieras privadas para este artículo.
Véase el anexo sobre poder no documentado y población como instrumento de presión incorporado al dossier estratégico principal.
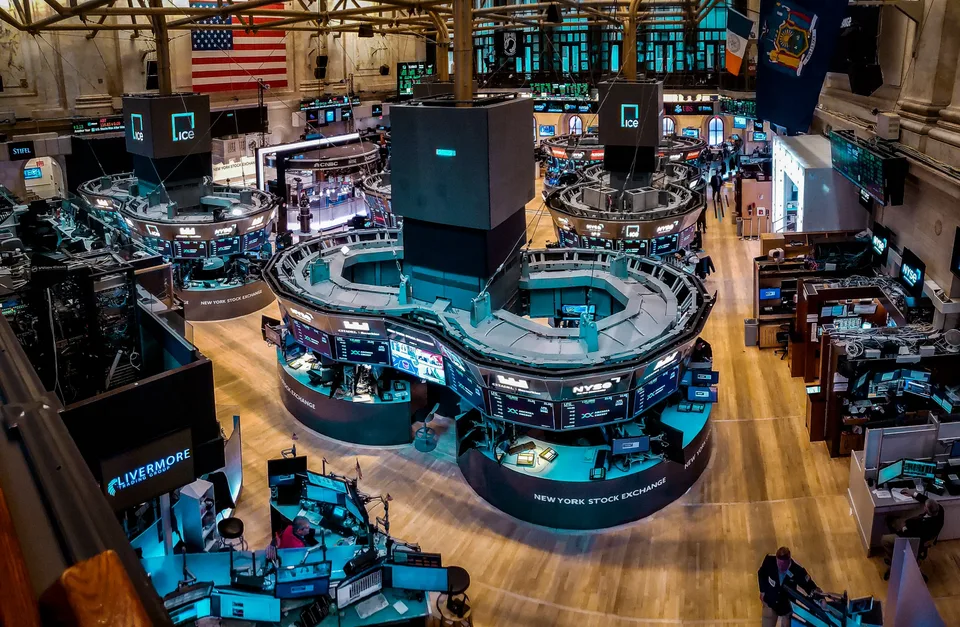
Crédito fotográfico y licencia: parqué de la Bolsa de Nueva York, 24 de marzo de 2022. Fotografía original de Tobias Deml, publicada en Wikimedia Commons bajo licencia CC BY-SA 4.0. El encuadre puede recortarse para portada y tarjetas sociales. Imagen de archivo, no tomada durante los acontecimientos de octubre de 2026.