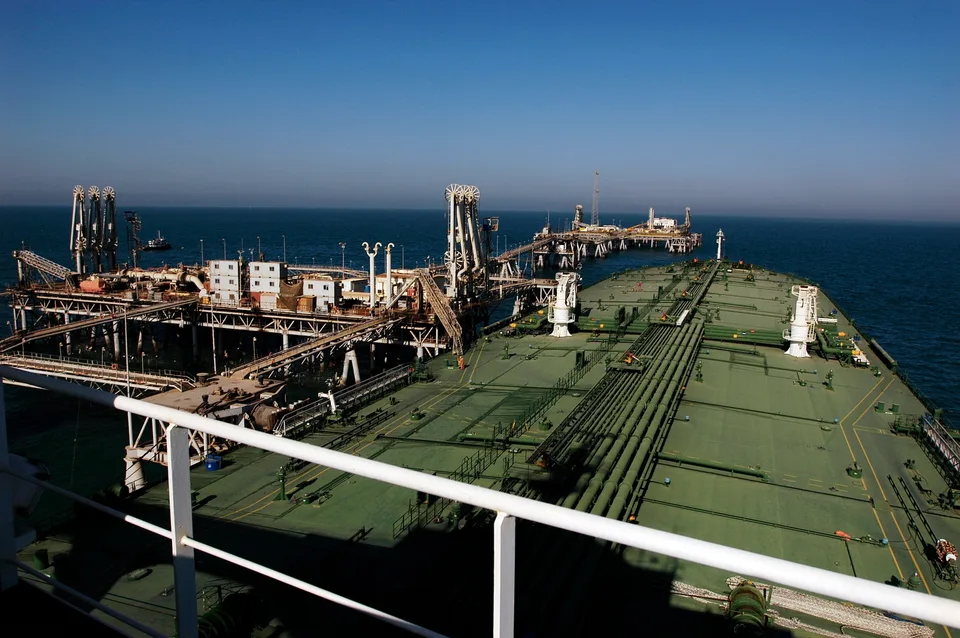
LONDRES / WASHINGTON / MADRID | Investigación FORTIS. El miércoles 14 de octubre ha dejado una pista que no aparece al observar únicamente la gráfica del Brent. Mientras los futuros del crudo de referencia mundial rondan los 107 dólares por barril, el informe mensual de la Agencia Internacional de la Energía (AIE) sitúa la referencia North Sea Dated, empleada en transacciones del petróleo físico, alrededor de 134 dólares en el momento de redactarse el documento. Otros grados del mar del Norte llegaron a cotizar hasta 160 dólares, según ese mismo informe.
No se debe restar mecánicamente 107 a 134 y presentar el resultado como una ganancia garantizada: son referencias con condiciones de entrega, composición y momentos de valoración que no son idénticos. Pero su divergencia es una advertencia de que los suministros físicos, los seguros y los fletes están sometidos a una presión que el titular sobre los futuros puede ocultar.
La conclusión que FORTIS considera más defendible es esta: durante las próximas semanas, el riesgo más persistente no procede exclusivamente de un eventual cierre total de Ormuz, sino de los costes físicos y la escasez de combustibles refinados en una red de suministro con pocos colchones disponibles. Es una evaluación prospectiva, no una predicción segura.
Actualización de cierre documental: esta pieza se complementa con la investigación FORTIS sobre Polymarket, ICE, operaciones sospechosas, Bill Gates y Marruecos. Las conexiones económicas conocidas no prueban una dirección coordinada de los conflictos.
I. El documento que cambia el diagnóstico: 509 millones de barriles de colchón perdidos
La AIE informa de que las existencias mundiales observadas de petróleo se situaban al cierre de septiembre 509 millones de barriles por debajo del nivel de finales de febrero de 2026, cuando comenzó la guerra. Durante septiembre las existencias terrestres descendieron en torno a 113 millones de barriles, mientras que las cantidades en tránsito o almacenadas sobre el agua aumentaron alrededor de 103 millones. El cambio neto observado fue una caída aproximada de 10 millones de barriles.
Esto importa porque no todo barril localizado en un petrolero constituye una reserva disponible en cualquier momento y lugar. Parte puede estar comprometida comercialmente, en tránsito o condicionada por rutas, plazos, fletes y seguros. El mercado puede exhibir un volumen elevado «en el agua» y, al mismo tiempo, encontrar dificultades para entregar crudo a una refinería determinada en el plazo requerido.
El informe añade que las existencias terrestres alcanzaron niveles que no se veían, al menos, desde 2016. Los 509 millones no representan un agotamiento completo de las reservas mundiales; representan la pérdida acumulada de una parte considerable del margen de respuesta observado desde el inicio del conflicto. AIE, octubre de 2026.
El mercado más vulnerable puede ser el diésel
La AIE calcula que los cargamentos mundiales exportados de gasóleo y diésel se redujeron en septiembre cerca de 700.000 barriles diarios respecto al mismo mes del año anterior. Las pérdidas en Oriente Próximo y Rusia solo fueron parcialmente compensadas por mayores exportaciones de otros productores.
Los precios internacionales del diésel habían superado los 200 dólares por barril en septiembre y, aunque después retrocedieron, sus referencias seguían situándose cerca del doble del precio del crudo y de niveles anteriores a la crisis. Aquí está la transmisión económica: transporte de mercancías, logística, parte de la actividad agrícola e industrial y, según el país, calefacción.
Conclusión operativa: un Brent estable no equivale necesariamente a una mejora rápida para la economía. Los destilados pueden permanecer caros aunque los futuros del crudo cedan. La AIE proyecta un posible superávit de gasóleo en el primer trimestre de 2027, pero también advierte de que la recomposición de existencias podría tardar más. Es una previsión condicionada a recuperación de refino y exportaciones, no un hecho consumado.
II. Ormuz: la recuperación de los flujos es real y la fragilidad también
Los promedios trimestrales de la EIA estadounidense sitúan el tránsito de petróleo y derivados por Ormuz en 21,6 millones de barriles diarios en el cuarto trimestre de 2025, frente a 4,9 millones en el segundo trimestre de 2026. Son datos históricos, no una medición del 14 de octubre.
La AIE ha publicado hoy una serie posterior: los flujos totales por Ormuz alcanzaron alrededor de 10,9 millones de barriles diarios en septiembre, 3,7 millones más que el mes anterior. Al mismo tiempo, las exportaciones de crudo desde productores del Golfo aumentaron y los oleoductos alternativos ganaron protagonismo.
Aquí aparece la contradicción aparente que debemos resolver. El tráfico se recupera parcialmente, pero la confianza en la seguridad del suministro no se recupera al mismo ritmo. El retorno de barcos a una ruta sometida a amenazas militares puede exigir escoltas, primas extraordinarias de seguros, más días de viaje o contratos menos favorables. Una capacidad de exportación recuperada tampoco significa que la producción y el refino puedan mantenerse sin nuevos incidentes.
En una investigación de Reuters del 14 de octubre, dos altos funcionarios iraníes atribuyen a Teherán una nueva estrategia para intensificar la presión marítima y mantener elevados los precios de la energía durante la campaña estadounidense previa al 3 de noviembre. Reuters documenta también al menos cinco incidentes en 48 horas, según fuentes de seguridad y organismos marítimos.
Importante: las intenciones políticas se atribuyen a funcionarios anónimos consultados por una agencia; la existencia de incidentes se apoya en reportes marítimos. Ambos niveles probatorios son distintos. La declaración de que se podría llegar a un cierre completo constituye una advertencia, no una constatación de que ya se haya producido ese cierre.
Para el contexto de los ataques marítimos del día 14, véase nuestra cobertura específica de Ormuz.
III. Arabia Saudí, los hutíes y los límites de la defensa antiaérea
Los ataques contra el aeropuerto de Riad e instalaciones de Saudi Aramco muestran que el problema no se limita al tránsito de buques. La amenaza puede alcanzar objetivos terrestres vinculados a la logística y la energía. El impacto contra un edificio administrativo de Aramco no debe confundirse con una paralización demostrada de la producción saudí.
Arabia Saudí dispone de una vía alternativa desde su región oriental hacia el mar Rojo, el oleoducto Este-Oeste. El sistema permite reducir dependencia de Ormuz, pero también incorpora nuevos riesgos de infraestructura y salida marítima. La AIE recoge un ataque contra ese corredor el 11 de septiembre y contabiliza su posterior recuperación parcial.
Por eso no sería metodológicamente correcto dar por inevitables ataques sucesivos ni seleccionar instalaciones concretas como «próximos objetivos». Sí es razonable vigilar comunicados oficiales sobre producción, capacidad de exportación, reparación de instalaciones y disponibilidad de seguros, además de la información marítima acreditada.
El 7 de agosto, Turquía, Pakistán y Arabia Saudí firmaron un acuerdo conjunto de defensa. Reuters informó el 7 de octubre de asistencia turca principalmente técnica y defensiva. Estos compromisos pueden mejorar la protección saudí o ampliar los costes políticos de la crisis si se profundiza la implicación militar. Ni el artículo 5 de la OTAN se activa automáticamente por una operación turca en Yemen ni puede deducirse que Pakistán haya extendido su disuasión nuclear al reino saudí.
IV. Dólar fuerte, oro débil y deuda bajo presión: qué explica la sesión financiera
El Bureau of Labor Statistics publicó a las 14:30, hora española, el IPC de septiembre de Estados Unidos: 3,7 % interanual, con un crecimiento mensual del 0,6 %. La gasolina aumentó 9,1 % respecto a agosto y explicó más de la mitad del incremento mensual del índice general. La inflación subyacente alcanzó 2,6 % interanual.
Tras la publicación, Reuters registró un dólar apreciándose aproximadamente el 0,68 %, oro de contado retrocediendo alrededor del 1,63 %, la rentabilidad del bono estadounidense a dos años acercándose al 4,87 % y las bolsas estadounidenses a la baja. Son referencias intradía, no necesariamente cifras de cierre.
El mecanismo económico es consistente: si los operadores creen que la inflación obligará a mantener el dinero caro durante más tiempo —o a considerar una nueva subida—, ajustan el valor de los bonos, la divisa y otros activos. No hace falta que la Reserva Federal suba efectivamente los tipos ese día para que se produzca esa reacción.
En una referencia posterior a la publicación del IPC, Barron’s, sobre datos de CME FedWatch, situaba cerca del 43,7 % la probabilidad implícita de una subida en la reunión del 27 y 28 de octubre, frente a aproximadamente el 22,1 % anterior. La otra cara de esa cotización es que la subida no era el escenario mayoritario de mercado en esa medición.
Los mercados de predicción y los futuros de tipos pueden publicar porcentajes diferentes por cambios de hora, reglas contractuales, liquidez o metodología. Son termómetros de expectativas, no encuestas representativas ni información de la decisión futura del comité.
¿Información privilegiada?
Existen antecedentes que obligan a no descartar la pregunta. Reuters documentó en agosto un estudio que identificó 152 carteras de Polymarket con patrones extraordinariamente exitosos en mercados de acontecimientos militares, de acuerdo con Anti-Corruption Data Collective.
Eso no demuestra que las ventas de oro, las compras de dólares o los futuros petroleros del 14 de octubre estén provocados por filtraciones. Para investigarlo harían falta marcas de tiempo de órdenes, evolución de volúmenes y liquidez, series de precios de alta frecuencia, fuentes públicas disponibles antes de cada noticia y una identificación responsable de las entidades implicadas. Un movimiento posterior a un dato de inflación públicamente anunciado no es, por sí mismo, una prueba de ventaja informativa.
ICE, propietaria de la Bolsa de Nueva York, confirmó en marzo de 2026 una inversión adicional de 600 millones de dólares en Polymarket, tras una inversión inicial de 1.000 millones. El control accionarial de una plataforma y las operaciones particulares de sus usuarios son planos que deben investigarse por separado. La participación de entidades financieras no acredita la coordinación con ataques militares.
V. Los escenarios a 7, 30 y 90 días
Esta matriz es una evaluación prospectiva de FORTIS basada en fuentes abiertas. Las expresiones «más probable», «plausible» o «menos sustentado» reflejan un juicio analítico comparativo, no porcentajes estadísticos calculados mediante un modelo calibrado. No contamos con series completas de órdenes y transporte que permitan justificar probabilidades numéricas finas.
Ventana inmediata: 15–21 de octubre
Escenario de continuidad: presión marítima y costes logísticos elevados. Es el supuesto de trabajo mejor sustentado. Los incidentes pueden continuar y los seguros, fletes y diferenciales del crudo físico permanecer bajo tensión, incluso si no se confirma un cierre completo de Ormuz. Lo respaldan los informes de la AIE sobre suministros e inventarios y la investigación de Reuters sobre cambios tácticos atribuidos a Irán. Confirmación: nuevos avisos contrastados de seguridad marítima, coste elevado de fletes y ausencia de recuperación sostenida de existencias. Invalidación: varios días de tránsito normal, caída sostenida de costes de seguros y fletes y ausencia de nuevos incidentes.
Escenario de alivio negociado. Menos sustentado en esta ventana, pero posible. Anuncios verificables de compromisos de seguridad, corredores y verificación internacional podrían reducir primas. Confirmación: acuerdos publicados con mecanismos de cumplimiento y recuperación sostenida de flujos. Invalidación: incremento de daños y ampliación regional de los ataques.
Escenario de choque de oferta adicional. Riesgo de impacto elevado, sin evidencia suficiente para tratarlo como inevitable. Una interrupción física nueva y confirmada de exportaciones o capacidad de refino tendría más consecuencias que los anuncios políticos. Confirmación: suspensión oficial de instalaciones y caída mensurable de volúmenes exportados. Invalidación: funcionamiento acreditado y continuidad de despachos pese a incidentes.
Ventana de decisiones: 22 de octubre–13 de noviembre
La agenda verificable concentra la reunión de la Fed de los días 27 y 28 de octubre y las elecciones legislativas estadounidenses del 3 de noviembre. Reuters atribuye a los funcionarios iraníes una intención de mantener caro el petróleo antes de esa votación. Esto crea una hipótesis comprobable de presión sostenida hasta esa fecha, no una certeza sobre un ataque o una decisión gubernamental específica.
Vía A, predominante en la evaluación: inflación y riesgo energético siguen condicionando mercados; la Fed comunica cautela. Señales: datos de precios de consumo y producción, empleo, decisiones y actas oficiales, rendimientos de deuda y evolución del gasóleo. Vía B, alternativa: acuerdo verificable reduce el riesgo marítimo, aunque las distorsiones del diésel persisten por limitaciones de refino. Vía C, choque: una interrupción material de suministro provoca una reacción más intensa de materias primas y reabre el debate sobre estanflación.
La probabilidad implícita en futuros de tipos no debe transformarse en un pronóstico editorial infalible. Si la Fed decide mantener tipos pese a inflación elevada, el dólar podría seguir firme por rendimientos y demanda de liquidez; si sorprende con una subida, la reacción dependerá de cuánto esté ya descontado.
Ventana estructural: 14 de noviembre de 2026–12 de enero de 2027
La AIE prevé que la producción mundial pueda recuperarse en 2027, pero que el mercado de gasóleo permanezca ajustado hasta avanzado ese año por inventarios acumulados insuficientes. El panorama económico puede, por tanto, combinar mejoría parcial del crudo y persistencia de costes elevados en transporte y productos refinados.
La hipótesis de una normalización sostenida requiere más que el anuncio de una tregua: restablecimiento de rutas, primas de seguro moderadas, refinerías operativas y reconstrucción visible de existencias terrestres. La hipótesis adversa requiere observar nuevas pérdidas físicas de suministro, no solo declaraciones beligerantes.
Matriz ejecutiva de escenarios
| Escenario | Juicio analítico al 14/10 | Qué lo confirmaría | Qué lo debilitaría |
|---|---|---|---|
| Tensión prolongada sin cierre completo | Mejor sustentado | Fletes caros, amenazas reiteradas y tránsito parcial | Normalización verificada de varios indicadores |
| Alivio diplomático antes del 3/11 | Posible, no dominante en esta evaluación | Acuerdo con verificación y recuperación de paso | Nuevos incidentes y ausencia de mecanismo verificable |
| Nueva interrupción física significativa | Riesgo serio, momento impredecible | Producción o exportación oficialmente suspendida | Operación continuada acreditada |
| Crisis de liquidez financiera generalizada | No establecida con datos disponibles | Deterioro simultáneo de financiación, crédito y profundidad | Diferenciales de crédito y financiación estables |
| Coordinación secreta de todos los actores | No demostrada | Órdenes, comunicaciones o relaciones financieras trazables | Ausencia de conexiones verificables |
Estos escenarios no son mutuamente excluyentes. La tensión prolongada puede coexistir con negociaciones; una decisión monetaria se solapa con acontecimientos militares. No sería riguroso asignar porcentajes que aparentasen sumar un 100 % a mecanismos que se pueden producir simultáneamente.
VI. Un sistema de alerta útil: qué mirar y cuándo cambiar el diagnóstico
No basta con seguir el precio del Brent. El próximo cambio de evaluación debería exigir la concurrencia de un hecho físico acreditado, una serie económica coherente y una explicación temporal verificable.
- Flujos: datos oficiales de exportación y referencias fiables de seguimiento de buques, siempre con fecha de observación. La cifra trimestral EIA (4,9 millones en el 2T) no debe confundirse con la de septiembre de la AIE (10,9 millones).
- Infraestructura y refino: interrupción efectiva y duración comprobada de producción, plantas y oleoductos; distinguir daños administrativos de caídas de capacidad.
- Diferenciales físicos y productos: North Sea Dated, Brent futuros, gasóleo y primas de flete con instrumentos y horas definidos.
- Inventarios: petróleo en tierra y en tránsito; reconstrucción o reducción de los colchones disponibles, con la periodicidad real de los informes.
- Mercados: rentabilidades a 2 y 10 años, spreads de crédito, dólar, oro y volatilidad. El deterioro conjunto de la financiación sería más importante que una única caída del metal.
- Decisiones: Fed el 28 de octubre, comunicaciones negociadoras contrastadas y resultados electorales oficiales, sin inferir consecuencias políticas predeterminadas.
Una alerta fundada debería registrar fuente, hora UTC, objeto medido, valor anterior, valor nuevo, reacción de mercado, explicación alternativa y cambio de conclusión. No se debe etiquetar como «operación con información privilegiada» una simple coincidencia de fechas.
VII. Marruecos, el Estrecho de Gibraltar y los límites de la hipótesis de simultaneidad
Gibraltar y los estrechos turcos importan en el sistema de transporte global, pero no hay datos públicos suficientes para equiparar su situación operativa actual a la crisis de Ormuz. La investigación de FORTIS sobre Marruecos debe examinar los hechos locales con sus propias fuentes y no integrarlos automáticamente en una supuesta cadena de mando iraní.
En el caso de Ceuta, los episodios de incursiones navales de finales de julio y las discrepancias entre versiones oficiales justifican solicitudes documentales, registros de navegación y contraste parlamentario. El Estándar ha documentado ese frente. La coincidencia temporal con otros conflictos no prueba una coordinación operativa de Mohamed VI, ni un plan sobre el tránsito de Gibraltar.
De igual manera, las reuniones públicas de Bill Gates con responsables de Pakistán o Arabia Saudí, o las inversiones empresariales de Microsoft en la región, no constituyen prueba de financiación de operaciones militares. Mezclar vínculos institucionales, accionariado y operaciones bélicas sin documentación que los conecte sería confundir mapas de relaciones con cadenas causales.
VIII. Cómo podría quedar refutada nuestra hipótesis principal
La evaluación central perdería fuerza si, durante las próximas semanas, el transporte marítimo recupera normalidad sostenida, los indicadores de flete y prima física convergen hacia niveles habituales, las existencias terrestres vuelven a aumentar y los costes del diésel descienden de manera estable, todo ello sin nuevas interrupciones significativas.
En cambio, se reforzaría si la AIE o fuentes comerciales confirmasen descensos adicionales de inventarios, daños prolongados de infraestructura, fletes persistentemente altos y nuevas dificultades para obtener destilados pese a exportaciones de crudo en recuperación.
La conclusión no es que «alguien sepa exactamente qué va a pasar». Es que un sistema energético con inventarios bajos, refino limitado y rutas inseguras presenta una elevada sensibilidad a acontecimientos futuros. El reto periodístico es acotar esa sensibilidad antes de convertirla en pronóstico.
Transparencia metodológica
Esta investigación se basa en información pública disponible hasta el 14 de octubre de 2026. Las series de la EIA son trimestrales; los datos de inventarios y petróleo físico de la AIE corresponden a su informe de octubre con información referida principalmente a septiembre; las cotizaciones citadas por Reuters son instantáneas intradía. Las estimaciones a futuro son evaluaciones condicionales, no certezas ni asesoramiento de inversión. FORTIS no ha auditado órdenes de negociación de alta frecuencia, identidades de carteras anónimas, expedientes militares clasificados ni datos privados de los actores citados.
Fuentes principales y trazabilidad
- Agencia Internacional de la Energía, Oil Market Report, 14/10/2026: oferta, demanda, existencias, tráfico marítimo y destilados.
- EIA de EE. UU., chokepoints y series trimestrales: flujos y denominadores temporales.
- BLS, IPC de septiembre publicado el 14/10: inflación y precios de la gasolina.
- Reuters, mercados financieros, 14/10: dólar, bonos, oro y bolsas.
- Reuters, investigación sobre estrategia iraní, 14/10: fuentes atribuidas y reportes marítimos.
- Reuters, alianza saudí-turca-pakistaní, 07/08.
- Reuters, asistencia turca a Riad, 07/10.
- Barron’s / CME FedWatch, expectativas de octubre.
- CME, FedWatch.
- Reuters / ACDC, carteras sospechosas de Polymarket, 20/08.
- ICE, inversión en Polymarket, 27/03.
- Reserva Federal, calendario de reuniones.
- Reuters, análisis de la desconexión entre retórica y mercado físico, 13/10.
Actualización editorial: los escenarios deben reevaluarse cuando se publique una decisión oficial o se verifique un cambio de oferta física, no al producirse un rumor aislado.
ANEXO FORTIS | CIERRE PROSPECTIVO CON PRUEBAS CONTRADICTORIAS
Corte de fuentes: 14 de octubre de 2026. Este anexo clausura la fase de investigación documental abierta sobre guerra energética, precios, estrechos y señales financieras. «Cerrar» significa establecer conclusiones defendibles, dudas residuales y reglas de revisión: no significa afirmar que conocemos acontecimientos futuros o secretos de Estado.
IX. El hecho que desarma una lectura superficial: dos escalas de tiempo incompatibles
La AIE registra un promedio de 10,9 millones de barriles diarios por Ormuz durante septiembre, una recuperación de 3,7 millones respecto a agosto. La cifra proporciona una medida de lo que el sistema había logrado recuperar durante un mes.
Sin embargo, el Financial Times informó el 13 de octubre de un flujo diario de aproximadamente 2,9 millones de barriles el 11 de octubre, a partir de datos de seguimiento marítimo, tras una sucesión de agresiones a buques. Este dato puntual presenta incertidumbre metodológica respecto al promedio mensual oficial: puede depender de qué rutas, cargas y transbordos se incluyan, de retrasos de registro y de la distinción entre tránsito y exportaciones.
A su vez, Reuters informó el 8 de octubre de un descenso del 27 % en los movimientos semanales de crudo desde máximos recientes, con unos 10,1 millones de barriles diarios según Kpler, y de apenas siete buques mercantes de materias primas cruzando una de las jornadas analizadas. Estas cifras no deben alinearse como si midieran idéntico universo y fecha.
El dato prospectivo útil no es escoger el número más dramático. Es reconocer que la recuperación de septiembre no garantiza la continuidad de los flujos diarios en octubre. Ante una disrupción renovada, primero suelen aparecer congestión, seguros caros y desvíos, y después se hacen visibles los efectos acumulados sobre existencias y combustibles refinados.
X. Nueva prueba primaria: dos buques singapurenses atacados, uno hundido
La Autoridad Marítima y Portuaria de Singapur ha confirmado que el GFS Pride fue alcanzado por un proyectil no identificado mientras transitaba por Ormuz el 13 de octubre, sufrió un incendio y se hundió. Los 21 tripulantes fueron evacuados sin lesiones. El GFS Giselle recibió otro impacto el día 14, sufrió daños en el casco y alcanzó un fondeadero seguro; las 22 personas a bordo también se encuentran a salvo.
La autoridad de bandera habla expresamente de proyectiles de origen desconocido. Atribuir cada incidente a la Guardia Revolucionaria iraní de forma concluyente iría más allá de ese comunicado, aunque Reuters ha citado a dos altos funcionarios iraníes que describen una campaña de presión marítima.
La distinción entre amenaza, impacto confirmado, daño, hundimiento y autoría individual es obligatoria. Una cadena causal será creíble solo si cada eslabón tiene su fuente propia.
XI. Hipótesis central sometida a una prueba adversarial
La hipótesis FORTIS es que el riesgo energético dominante, a este corte, consiste en transporte inseguro, inventarios erosionados y escasez de destilados, más que en la certeza de un cierre total e indefinido de Ormuz. La prueba adversarial consiste en buscar razones por las que podría ser errónea.
Primera objeción: existe capacidad de recuperación efectiva. La AIE certifica que la oferta mundial aumentó en 2,5 millones de barriles diarios en septiembre, hasta 102,3 millones, gracias en gran medida a los productores del Golfo. Ese repunte demuestra que los actores han desarrollado rutas, exportaciones y maniobras logísticas capaces de aliviar parte del impacto.
Segunda objeción: la demanda se destruye cuando los precios suben demasiado. La AIE espera una caída interanual de la demanda de 2,5 millones de barriles diarios en el cuarto trimestre de 2026, y proyecta una reducción media de 2,6 millones durante 2026, por precios altos y menor actividad económica. Esa contracción puede amortiguar un nuevo desequilibrio de crudo incluso con problemas de oferta.
Tercera objeción: los pronósticos energéticos públicos no describen una escalada perpetua. La EIA estadounidense, en su previsión del 6 de octubre, proyecta un Brent medio alrededor de 105 dólares en el cuarto trimestre de 2026 y una media anual de 84 dólares en 2027, partiendo de una recuperación progresiva de producción y flujos. Pero advierte que su modelo cerró las hipótesis el 1 de octubre, antes de los ataques más recientes. La AIE, con informe del día 14, prevé asimismo mejoría de producción en 2027, aunque advierte de que los destilados seguirán tensionados.
Resultado de la confrontación: el caso de una mejora posterior es verosímil y tiene respaldo institucional. Por tanto, no es defendible afirmar que el petróleo vaya a subir inevitablemente durante meses, ni inferir de un diferencial físico puntual un precio futuro determinado.
XII. La variable decisiva no es solo Brent: el problema del diésel
La AIE calcula que las exportaciones mundiales de gasóleo y diésel de septiembre se redujeron en torno a 700.000 barriles diarios respecto al mismo mes de 2025; los suministros conjuntos de Rusia y Oriente Próximo sufrieron una contracción mucho mayor, compensada parcialmente por otros proveedores.
En los momentos más severos de septiembre, referencias del diésel superaron los 200 dólares por barril. Las primas del producto frente al crudo son importantes porque los vehículos pesados, la logística, la agricultura, parte de la industria y la calefacción no pueden sustituir de forma inmediata el combustible.
Reuters ha informado también de una discusión entre países europeos sobre liberaciones de reservas estratégicas de diésel. Su efecto depende de cuántos barriles se liberen realmente, cuándo se entreguen y de qué calidad sean. Un anuncio de liberación no equivale a combustible disponible hoy en una terminal.
En España, la transmisión al coste de transporte y bienes se evalúa con precios de venta en surtidor, precios mayoristas, fiscalidad, tipo de cambio euro-dólar e inventarios nacionales. Sería incorrecto trasladar un incremento porcentual internacional de gasóleo directamente al precio final de todos los consumidores españoles.
XIII. Tres escenarios centrales, con ventanas y señales de invalidación
Esta es la evaluación prospectiva cerrada al 14 de octubre. No asigna probabilidades numéricas sin un modelo calibrado; ordena hipótesis según la evidencia disponible y señala qué las refutaría.
| Escenario | Evaluación | Intervalo de observación | Confirmación | Refutación |
|---|---|---|---|---|
| A. Presión física sostenida: ataques intermitentes, tránsito irregular y diésel caro, sin bloqueo total | Hipótesis de referencia; respaldo medio-alto | 15 de octubre–3 de noviembre; efectos hasta enero | Nuevos incidentes verificados, inventarios terrestres sin reconstruirse y primas de fletes/destilados elevadas | Tránsitos seguros sostenidos, descenso de fletes y recuperación efectiva de existencias |
| B. Desescalada parcial: mejora de flujos y caída gradual de las primas, mientras el refino tarda más en normalizarse | Alternativa plausible; respaldo medio | 15 de octubre–enero de 2027 | Acuerdos verificables, escoltas eficaces, subida de exportaciones y descenso de diferenciales | Nuevos daños persistentes de infraestructura y empeoramiento prolongado de seguridad |
| C. Nuevo choque material de oferta: interrupción significativa de exportaciones o refino | Riesgo de alto impacto; momento impredecible | Cualquier punto de la ventana | Comunicados oficiales de suspensión, caída medida en embarques y precios físicos al alza | Operatividad de plantas y continuidad acreditada de exportaciones |
| D. Crisis financiera de financiación: tensión en crédito y liquidez independiente del petróleo | No demostrada; hipótesis de seguimiento | Octubre–enero | Deterioro simultáneo de crédito, financiación interbancaria, subastas y profundidad de mercado | Mercados de financiación estables, spreads de crédito contenidos |
| E. Coordinación ilegal de operadores con decisiones militares | No acreditada | Sin fecha atribuible | Órdenes previas, comunicaciones, beneficiarios identificados y vínculo causal | Ausencia de relación trazable tras auditoría exhaustiva |
Los escenarios A, B, C y D pueden solaparse en el tiempo. No deben convertirse en barras que sumen 100 % sin definir un único evento y un denominador común.
XIV. Qué pueden hacer Washington y la Reserva Federal
El último IPC oficial de EE. UU. arroja 3,7 % interanual en septiembre, con crecimiento mensual de 0,6 % y una subida del 9,1 % de la gasolina (BLS). Estos datos justifican que el mercado reevalúe el camino de los tipos, pero no deciden por sí solos el resultado de la reunión del 27–28 de octubre.
Reuters recoge declaraciones de Michelle Bowman, vicepresidenta de Supervisión de la Fed, partidaria de observar los efectos de la última subida antes de mover de nuevo el precio oficial del dinero. Otros miembros mantienen una visión más preocupada por la inflación. Los futuros de tipos han desplazado bruscamente sus probabilidades implícitas, que cambian durante la sesión y dependen del contrato. No sería riguroso fijar una cifra única sin hora y fuente.
Escenario base de comunicación monetaria: es razonable esperar que la Fed dé gran importancia a inflación y empleo, aunque la decisión entre pausa y otra subida sigue abierta. La pausa no garantiza una caída del dólar; podría persistir una demanda global de liquidez en dólares y de activos seguros si la guerra empeora. Una subida tampoco garantiza que el oro vaya a seguir cayendo, porque también podría cambiar la percepción de recesión o riesgo sistémico.
No está demostrado que la variación simultánea de las cotizaciones del 14 de octubre obedezca a una sola filtración. Existe una causa pública y horaria concreta: el IPC estadounidense publicado a las 14:30 horas en España. Cualquier sospecha de operaciones anticipadas requiere registros anteriores a esa publicación.
XV. El calendario crítico y las decisiones observables
| Fecha | Hecho comprobable | Pregunta que deberá responder la siguiente actualización |
|---|---|---|
| 15 de octubre | Publicación prevista del índice de precios de producción estadounidense; reunión sobre reservas energéticas según la información disponible | ¿Se trasladan los costes a la cadena productiva? ¿Se anuncia y ejecuta una liberación concreta de reservas? |
| 16–21 de octubre | Nueva información sobre actividad marítima y, en su caso, decisiones turcas y saudíes | ¿Se estabiliza la seguridad del transporte o aparecen daños con efectos cuantificables en exportaciones? |
| 27–28 de octubre | Reunión del FOMC de la Reserva Federal | ¿Mantiene, sube o ajusta su comunicación sobre inflación y empleo? |
| 3 de noviembre | Elecciones legislativas estadounidenses | ¿Cambian los incentivos declarados de presión diplomática y económica, sin presuponer un resultado electoral? |
| 10 de noviembre | Próxima publicación prevista de perspectivas energéticas de la EIA | ¿Revisa su previsión de Brent y oferta al incorporar los incidentes de octubre? |
| Diciembre 2026–enero 2027 | Datos mensuales de oferta, existencias y refino | ¿Se reconstruye realmente el margen de seguridad energética? |
Una reacción de los mercados a estas fechas debe analizarse frente a lo que ya estaba descontado, no solo frente al titular publicado.
XVI. La red de intereses investigable y la línea que separa relaciones de mando
Las inversiones de ICE y 1789 Capital en Polymarket, las 152 carteras descritas por investigadores citados por Reuters y las noticias sobre revisión de operaciones sospechosas de futuros energéticos justifican una investigación separada del funcionamiento financiero de la guerra.
No justifican todavía atribuir a esos inversores la autoría de ataques militares. Tampoco los contactos institucionales conocidos de Bill Gates con Arabia Saudí y Pakistán, o el silencio oficial marroquí ante la visita de Felipe VI a Ceuta y Melilla, prueban coordinación con Irán o control de los movimientos del dólar y del oro.
Por eso FORTIS ha publicado como pieza asociada la auditoría de las conexiones conocidas entre Polymarket, ICE, Trump Jr., Gates, Marruecos y operaciones sospechosas. Allí se describen las pruebas necesarias para avanzar de una relación económica a una acusación de uso de secretos.
XVII. Dictamen final de cierre, grado de confianza y límites
Conclusión 1 — Confianza alta: existe una crisis física y logística del sistema energético, verificada por las cifras de inventarios, flujos y productos refinados de la AIE y por los incidentes marítimos acreditados por autoridades de bandera.
Conclusión 2 — Confianza media-alta: en las próximas semanas, el escenario analíticamente mejor sustentado es continuidad de perturbaciones y costes elevados, con episodios de recuperación y retroceso, más que normalización instantánea o cierre total inevitable. Es una inferencia que puede quedar refutada.
Conclusión 3 — Confianza media: si no se produce un nuevo gran daño de infraestructura, la oferta de crudo puede continuar su recuperación en 2027. Sin embargo, el diésel y otras partes de la cadena pueden recuperarse más lentamente. La previsión de la EIA de Brent medio de 84 dólares en 2027 ofrece una referencia concreta alternativa, pero fue elaborada con información anterior a los ataques de octubre.
Conclusión 4 — Confianza alta en la explicación inmediata, no en la intención futura: el IPC estadounidense explica una parte sustancial de los movimientos intradía de dólar, oro, bonos y bolsas. No puede anticiparse con rigor la decisión del FOMC del 28 de octubre por un solo dato.
Conclusión 5 — Ausencia de prueba, no negación universal: no se han establecido con las fuentes abiertas consultadas las identidades y comunicaciones necesarias para afirmar una red secreta que coordine acontecimientos militares, Polymarket, grandes fondos, Bill Gates y Marruecos.
Conclusión editorial: El Estándar puede sostener documentalmente que la vulnerabilidad energética y sus efectos económicos persistirán como riesgo central incluso durante recuperaciones parciales del tráfico petrolero. No puede sostener como hecho conocido que una persona concreta haya decidido provocar un ataque futuro para ganar dinero, ni publicar como certeza el próximo precio del barril.
Estado del expediente: fase de análisis documental cerrada a 14/10/2026. Seguimiento de acontecimientos futuros condicionado a nueva evidencia. No constituye investigación penal concluida, auditoría financiera con datos no públicos ni pronóstico infalible.
Anexo de fuentes originales añadidas en el cierre
- AIE: informe completo de octubre de 2026.
- EIA: Short-Term Energy Outlook 6 de octubre de 2026, hipótesis cerradas el 1 de octubre.
- MPA Singapur: GFS Pride y GFS Giselle, 14/10.
- Reuters: caída de tránsitos de Ormuz a comienzos de octubre.
- Financial Times: ataques a buques y caída del flujo diario.
- Reuters: escasez de diésel hasta 2027, evaluación AIE.
- Reuters: discusión de reservas estratégicas europeas.
- BLS: IPC septiembre de Estados Unidos, publicación 14/10.
- Fed: agenda monetaria octubre-diciembre.
- Reuters: Bowman, esperar antes de otra decisión.
- Reuters: mercados de predicción, concentración de volumen electoral.
ANEXO XVIII | EL PODER QUE NO DEJA ACTAS Y LA POBLACIÓN COMO VARIABLE DE PRESIÓN
Actualización de criterio analítico, 14 de octubre de 2026. El dictamen anterior examinó las explicaciones que pueden contrastarse mediante mercados, datos energéticos, comunicados y documentos públicos. Ese enfoque es necesario para el periodismo, pero no agota la realidad que debe examinar un servicio de análisis de inteligencia.
No todo hecho verdadero deja un documento accesible. Decisiones políticas y económicas pueden nacer en conversaciones privadas, reuniones restringidas, intermediarios, mensajes no divulgados o instrucciones verbales. La inexistencia de acta pública no niega su existencia. A la inversa, la afirmación de una fuente de que «todos lo saben» tampoco demuestra por sí misma la autoría o el contenido de esa decisión.
Lo que cambia en el método FORTIS
Desde este corte, distinguimos expresamente existencia del hecho, acceso a la información y posibilidad de acreditarlo ante terceros.
Información de primera mano: una persona presencia una reunión, participa en una comunicación o conoce directamente una orden. Puede constituir un indicio de gran valor aunque no exista documento público. Para evaluarla importa su acceso efectivo, antigüedad, consistencia, motivación, posibles incentivos, circunstancias de obtención y contradicciones.
Información indirecta o de trastienda: una persona fiable relata lo que le transmitió un tercero. Puede orientar una investigación y anticipar acontecimientos, pero conserva una vulnerabilidad adicional: desconocemos hasta qué punto el transmisor original observó o interpretó correctamente el hecho. Varias fuentes que repiten un único rumor no equivalen a varias confirmaciones independientes.
Comportamiento observable: desvíos de buques, cambios de cobertura de seguros, movilizaciones diplomáticas o posiciones financieras anómalas pueden apoyar una hipótesis de intencionalidad aunque no identifiquen quién emitió una orden. Son rastros susceptibles de análisis competitivo, no sustitutos automáticos de la atribución personal.
Inferencia estratégica: a falta de evidencia directa, el analista evalúa qué incentivos, capacidades y oportunidades tiene cada actor, qué explicaciones alternativas producen los mismos síntomas y qué acontecimiento diferenciaría las hipótesis.
La directiva ICD 203 de la comunidad de inteligencia estadounidense pide precisamente examinar credibilidad de las fuentes, expresar incertidumbre y distinguir inteligencia, supuestos y juicios. Por eso una evaluación puede alcanzar una confianza analítica razonada sin ser una prueba judicial; y por eso la confianza de un analista no es lo mismo que la probabilidad de que suceda un acontecimiento.
En el expediente interno reservado, un testimonio genuino debería registrarse con fecha de recepción, modo de acceso al hecho, procedencia, grado de independencia respecto de otros testimonios, consistencia temporal y explicación de sus límites. En una publicación abierta, deben protegerse las fuentes y redactarse las atribuciones de forma proporcionada al contraste disponible. Esta edición no incorpora supuestas conversaciones o interceptaciones concretas que FORTIS no haya podido examinar directamente.
La variable humana: cuando el ciudadano se convierte en instrumento
El análisis militar pregunta qué posición toma un Estado. El financiero pregunta quién soporta la prima de riesgo. El análisis estratégico completo pregunta también sobre quién recae realmente el coste de la maniobra.
La Comisión Europea documentó en 2021 la instrumentalización de personas migrantes por Bielorrusia y la calificó de amenaza híbrida. En su comunicación de 2024 también trató el uso de migración como instrumento de presión en la frontera europea. El mecanismo existe y está reconocido oficialmente. Eso no demuestra que todos los episodios migratorios, incluida la crisis de Ceuta de 2026, respondan al mismo mando o a idéntica planificación. Cada caso exige sus propias pruebas de organización, facilitación, presión institucional y contexto diplomático.
En octubre de 2026, Associated Press ha documentado la situación de menores migrantes en Ceuta tras la crisis de julio: alojamiento insuficiente, vida en espacios públicos e incertidumbre sobre protección y retornos. Esos efectos son relevantes con independencia de quién haya provocado, permitido o explotado la crisis. Los ciudadanos españoles y las personas migrantes no son un concepto abstracto de seguridad: son individuos expuestos a decisiones estatales, omisiones administrativas y redes criminales.
La Cruz Roja Internacional documenta además cómo el deterioro del respeto a las normas de guerra aumenta la exposición de civiles a violencia y desplazamiento. Y en el plano económico, la AIE demuestra que el encarecimiento del diésel reduce poder adquisitivo, actividad y consumo. El coste no queda únicamente entre fondos, gobiernos y productores: se transmite a transportistas, comerciantes, familias y trabajadores, con especial dureza para quienes tienen menos margen económico.
Cómo puede funcionar la coerción sin una coordinación universal
No debe imponerse una elección falsa entre «todo es casualidad» y «todo está dirigido por una única mesa secreta». Existen al menos tres mecanismos distintos:
Convergencia no coordinada. Irán, productores del Golfo, comerciantes, inversores y gobiernos actúan según incentivos propios. Sus decisiones se refuerzan o contradicen sin una orden central compartida. Este mecanismo puede explicar gran parte de la volatilidad observable.
Aprovechamiento oportunista. Un actor observa que otro conflicto consume atención diplomática, encarece el petróleo o debilita políticamente a un adversario y decide aumentar sus exigencias o su presión. No necesita una alianza secreta con el iniciador de la crisis. En el caso de Marruecos, sería una línea de análisis legítima para Ceuta y la cooperación migratoria, pero su aplicación concreta en octubre requiere indicios adicionales.
Coordinación operativa previa. Dos o más actores acuerdan objetivos, tiempos y medidas concretas. Es una posibilidad investigable en abstracto; no debe darse por probada con una coincidencia cronológica o un vínculo institucional. Exigiría comunicaciones atribuibles, actuaciones complementarias difícilmente explicables de otro modo y trazas financieras u operativas independientes.
Esta distinción modifica las alertas: no basta observar qué se mueve, hay que estudiar quién gana capacidad de negociación, qué concesión pretende obtener y sobre qué población se descarga el coste. Los objetivos ocultos solo pasan a ser una conclusión cuando los testimonios, la conducta y el resultado encajan mejor que las hipótesis alternativas.
Indicadores adicionales que deben incorporarse a la matriz prospectiva
| Dimensión | Indicador observable | Lectura posible | Explicación alternativa |
|---|---|---|---|
| Presión sobre civiles | Aumento verificado de desplazamientos, carencias de alojamiento o restricciones de servicios | Utilización o agravamiento político de vulnerabilidades humanas | Crisis humanitaria no dirigida, fallos administrativos, efectos colaterales |
| Energía | Disrupción del diésel mayor que la del crudo; carestía de transporte y alimentación | Capacidad de trasladar costes a la sociedad | Cuellos de botella industriales y oferta insuficiente |
| Diplomacia | Exigencias nuevas coincidentes con crisis de otro país | Oportunismo negociador | Calendario político o controversia bilateral independiente |
| Finanzas | Operaciones extraordinarias anteriores a noticias no públicas y con beneficio verificable | Posible ventaja informativa | Cobertura legítima, análisis OSINT, concentración de liquidez |
| Información reservada | Testimonio directo consistente, con acceso comprobable y corroboración independiente | Aumenta la confianza en una hipótesis | Sesgo de fuente, rumor compartido, interpretación equivocada |
Dictamen humano y estratégico complementario
La población puede ser una variable de presión y, en casos documentados, es tratada deliberadamente como instrumento por actores políticos. Al mismo tiempo, no toda consecuencia civil adversa acredita intención deliberada de causarla ni permite atribuirla a una persona concreta.
El escenario energético de referencia —disrupciones intermitentes y presión sobre combustibles refinados— adquiere así una segunda dimensión: la capacidad de erosionar la vida cotidiana y modificar las decisiones de gobiernos y electores. Si los costes se mantienen y se concentran en transporte, empleo y cesta de la compra, aumentan los incentivos políticos para negociar, intervenir precios o buscar culpables. Si se normaliza el suministro, ese mecanismo pierde fuerza, aunque otros conflictos continúen.
Conclusión FORTIS actualizada: no equipararemos «sin documento público» con «falso»; tampoco equipararemos «comunicación reservada referida por terceros» con «hecho personalmente verificado». La dimensión humana y la posibilidad de coerción oportunista pasan a formar parte explícita de la interpretación prospectiva. La responsabilidad y la intención específicas permanecen abiertas donde no exista suficiente información contrastada.
Fuentes metodológicas y humanitarias añadidas
- ODNI, estándares analíticos ICD 203.
- Unión Europea, instrumentalización estatal de migrantes, comunicación de 2021.
- Comisión Europea, amenazas híbridas y fronteras, 2024.
- Associated Press, menores afectados por la crisis de Ceuta, octubre de 2026.
- Comité Internacional de la Cruz Roja, panorama humanitario 2026.