Fondos europeos en España: por qué 74 investigaciones no prueban 74 fraudes de Next Generation
La cifra que abre una nueva discusión a las seis de la mañana
Una información publicada a las 06:00 de este viernes 13 de noviembre plantea dudas sobre la fiscalización de fondos europeos gestionados en España. El artículo de LA RAZÓN compara la referencia a 74 investigaciones por presuntas irregularidades con 11 casos de fraude comunicados a instancias comunitarias entre 2021 y 2024. La comparación merece una comprobación metodológica antes de extraer conclusiones políticas. Los números pueden proceder de periodos, programas y organismos diferentes y no representan automáticamente un mismo universo de expedientes. La Fiscalía Europea investiga posibles delitos contra los intereses financieros de la Unión; el Tribunal de Cuentas Europeo evalúa mecanismos de control, procedimientos y ejecución presupuestaria. Una investigación abierta no demuestra culpabilidad ni equivale a una notificación administrativa de fraude confirmado. EL ESTÁNDAR ha contrastado las categorías con datos públicos de la propia Fiscalía Europea para explicar qué significan y qué no puede deducirse de ellas. La publicación de madrugada es el punto de partida de un análisis documental, no la aparición de 74 delitos nuevos.
La cifra de 74 según el informe de la Fiscalía Europea
El informe de actividad de la Fiscalía Europea correspondiente a 2025 distingue en España 97 investigaciones activas en total al cierre del año. De ellas, 74 figuran en la categoría de fraude relativo a gastos de la Unión Europea, mientras 23 corresponden a fraude de ingresos, como determinadas infracciones de IVA o aduanas. Ese reparto es importante: la categoría de fraude de gasto abarca diferentes instrumentos presupuestarios europeos y no se limita necesariamente al Mecanismo de Recuperación y Resiliencia. Por tanto, titular que la Fiscalía investiga 74 fraudes demostrados de Next Generation induciría a error. El número recoge procedimientos en curso, no sentencias firmes ni expedientes idénticos en fecha de apertura. Además, las cifras de actividad están referidas a un corte temporal concreto, el 31 de diciembre de 2025. Su comparación con datos de 2024 o con actuaciones conocidas en noviembre de 2026 requiere recalcular el universo y el periodo, no colocar cifras distintas una junto a otra como si midieran lo mismo.
Next Generation tiene una subcategoría de investigaciones
La agencia EFE informó el 2 de marzo de 2026, a partir de los datos de la Fiscalía Europea, que España había pasado de cuatro a 21 investigaciones vinculadas específicamente al Mecanismo de Recuperación y Resiliencia durante el ejercicio 2025. Esa magnitud no coincide con las 74 investigaciones generales por fraude en gasto europeo porque responde a una categoría más estrecha. El sistema europeo dispone de fondos estructurales, programas de cohesión, ayudas agrícolas y otros instrumentos, además del mecanismo extraordinario creado tras la pandemia. Para conocer cuántas operaciones sospechosas afectan solo a Next Generation se necesitan tablas con esa identificación, evitando incluir automáticamente otros programas. Tampoco se puede asegurar que las 21 investigaciones correspondan a 21 contratos o a 21 administraciones: un procedimiento penal puede abarcar varias actuaciones o distintas personas. Lo correcto es identificar el tipo de causa, su fase y el origen de la cifra antes de valorar la respuesta española.
Qué representa la referencia a once casos comunicados
La noticia de LA RAZÓN atribuye al Tribunal de Cuentas Europeo una cifra de once casos de presunto fraude notificados por España a Bruselas entre 2021 y finales de 2024 en relación con el mecanismo de recuperación. Si esa cifra se refiere a comunicaciones administrativas dentro de un periodo y un programa determinados, no puede compararse directamente con las 74 investigaciones de fraude en gasto europeo activas al terminar 2025. Incluso para contrastarla con 21 causas del mecanismo de recuperación habría que precisar si se incluyen denuncias, sospechas formalmente comunicadas, investigaciones judiciales abiertas y actualizaciones posteriores. Cada sistema puede registrar un hecho en momentos distintos. Un caso notificado por una autoridad nacional no equivale necesariamente a un procedimiento de la Fiscalía Europea y una pesquisa abierta por iniciativa propia puede no surgir de la comunicación de una administración. La diferencia estadística es una pregunta de trazabilidad, no una prueba automática de ocultación deliberada de expedientes por parte del Gobierno.
Lo que revelan los organismos de fiscalización
El Tribunal de Cuentas Europeo ha publicado evaluaciones sobre el uso y control de los fondos de recuperación. En octubre de 2026 difundió un informe sobre el apoyo del mecanismo a las administraciones públicas y señaló que, aunque determinadas medidas alcanzaron resultados comprometidos, su contribución a resolver desafíos estructurales fue desigual. Las deficiencias de diseño, medición y ejecución merecen control político y presupuestario, pero no deben confundirse con delitos penales. Un programa puede mostrar resultados modestos y haber gastado fondos conforme a las reglas, o alcanzar hitos físicos y contener operaciones irregulares específicas. Los auditores verifican evidencia y emiten recomendaciones; los fiscales investigan conductas que pueden tener relevancia criminal. Mezclar el lenguaje de auditoría con el de imputación desdibuja las responsabilidades. Una cobertura sólida debe explicar qué organismo identificó cada problema, con qué facultades actuó y qué resolución puede derivarse de su trabajo.
El caso de las pulseras: una investigación no es una condena
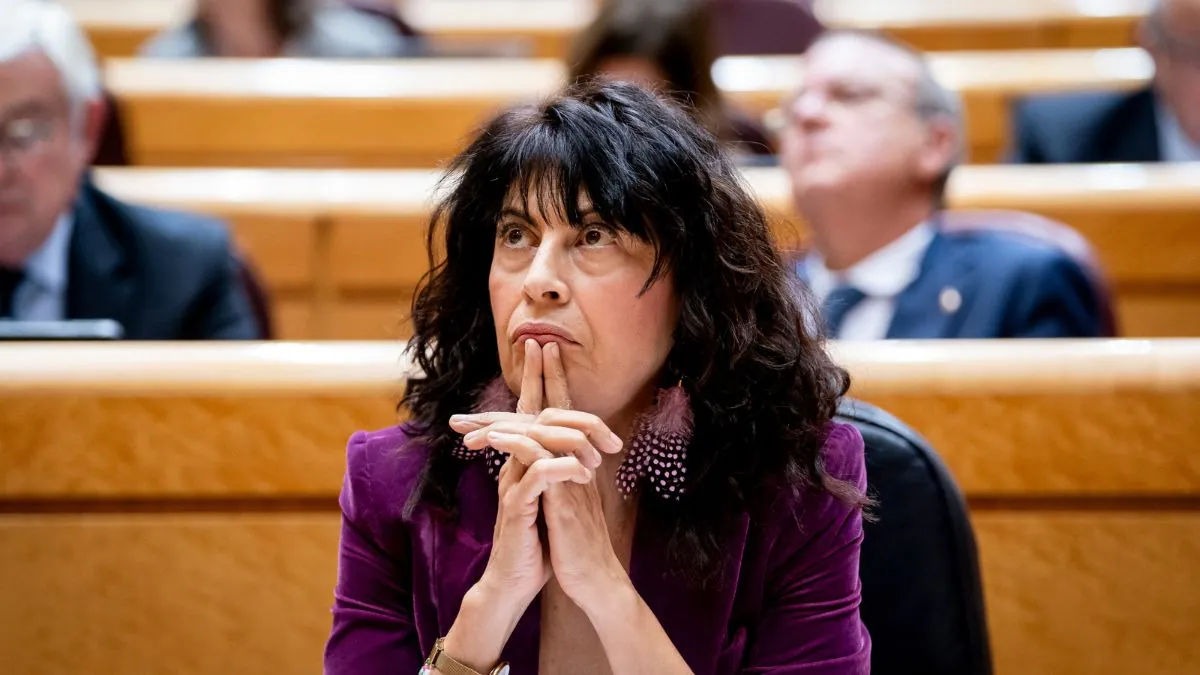
El 12 de noviembre, la Fiscalía Europea comunicó actuaciones en el Ministerio de Igualdad y el Tribunal de Cuentas relacionadas con un posible fraude de fondos europeos destinados a dispositivos electrónicos de seguimiento para proteger a víctimas de violencia de género. Su nota oficial confirma que las investigaciones comenzaron el año anterior y cuentan con apoyo de la UCO de la Guardia Civil. La EPPO no identificó públicamente a personas culpables ni cuantificó un perjuicio definitivo. La ministra Ana Redondo afirmó, según Reuters, que el departamento había colaborado con las autoridades y defendió la utilización correcta de los fondos. Esa posición debe recogerse junto a la existencia de las pesquisas, sin asumirla como prueba concluyente ni descartarla de antemano. Las decisiones de contratación y las incidencias técnicas de los dispositivos corresponden a planos diferentes que podrían relacionarse solo cuando lo establezcan documentos y diligencias verificables. Esta historia ya tiene cobertura propia en la edición, por lo que aquí se utiliza únicamente como ejemplo de qué significa una investigación en curso.
La infraestructura ferroviaria plantea otro expediente diferente
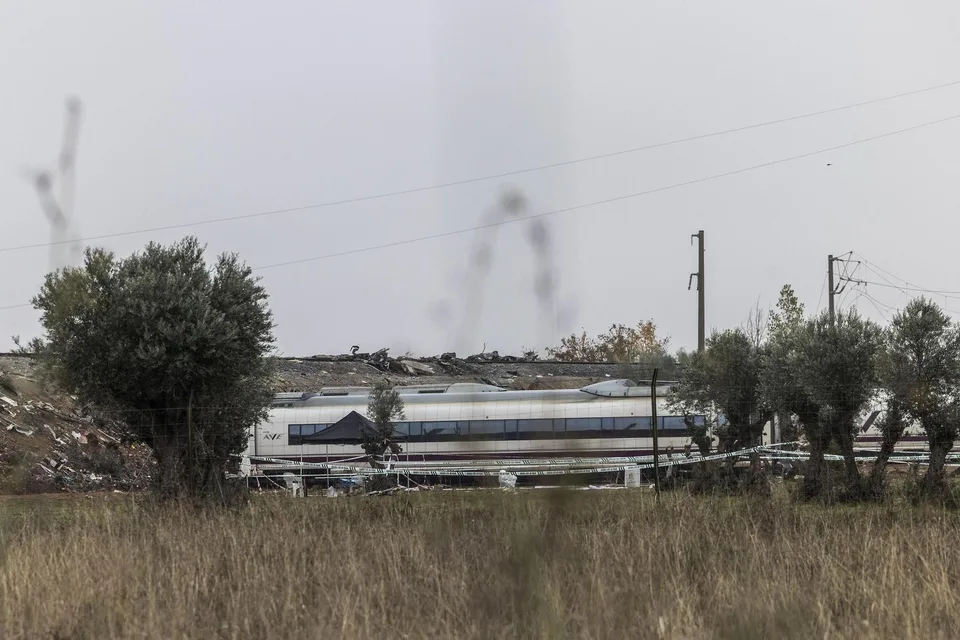
La Fiscalía Europea anunció el 6 de noviembre una segunda investigación sobre posible fraude de fondos comunitarios para obras de mantenimiento y mejora de seguridad, señalización y comunicaciones en la línea de alta velocidad Madrid-Sevilla. El comunicado oficial sitúa diligencias en ADIF, la Agencia Estatal de Seguridad Ferroviaria y el Tribunal de Cuentas, con colaboración de la UCO. Se trata de un expediente distinto del relativo a dispositivos de protección personal. Aunque el organismo explicó que actuaba de oficio, no facilitó detalles suficientes para determinar daños económicos, autores o incumplimientos específicos. Tampoco puede deducirse de esa investigación la causa técnica de un accidente ferroviario sin las investigaciones especializadas correspondientes. El interés de ambas causas radica en que muestran la diversidad sectorial de los recursos afectados y la necesidad de controles financieros sólidos. La nueva pieza sobre cifras no vuelve a contar como sucesos de esta madrugada diligencias que tuvieron lugar en días anteriores.
Qué significa un daño estimado y por qué exige cautela
El informe de la Fiscalía Europea sobre 2025 recoge estimaciones de posibles perjuicios al presupuesto de la Unión en los procedimientos investigados. Estas cifras no representan cantidades sustraídas cuya pérdida haya sido probada definitivamente por un tribunal. En algunos casos se trata de daño potencial; en otros, de cuantificaciones que pueden cambiar cuando se reúnen más documentos o se presenta una acusación. Tampoco pueden dividirse directamente entre investigaciones para obtener una supuesta media de dinero malversado por expediente, porque la distribución de importes es desigual y la fase procesal varía. Para un periodismo económico que quiera seguir el dinero, cada cantidad necesita una fuente, una fecha de corte y una explicación de qué mide. La verificación de contratos, pagos, destinatarios y objetivos puede demostrar irregularidades concretas, pero el conjunto estadístico no identifica automáticamente a responsables. Esa prudencia no minimiza el problema de integridad pública: permite dimensionarlo sin construir importes ficticios.
Cómo se detecta una posible irregularidad y cuándo se comunica
Los sistemas europeos de control combinan verificaciones de gestores, auditorías, denuncias, mecanismos antifraude y procedimientos de la Fiscalía Europea. Una sospecha puede detectarse primero en una institución nacional, en la propia EPPO o mediante información que permita iniciar actuaciones de oficio. La cronología de comunicación depende de reglas jurídicas y de la clase de expediente. Por eso un dato sobre notificaciones administrativas no puede tomarse como censo definitivo de delitos descubiertos por todos los organismos. Para investigar si existió un fallo de reporte sería necesario examinar las obligaciones concretas, los expedientes que debían comunicarse y los plazos aplicables a cada caso. No basta con restar 11 a 74. Esa resta mezcla, aparentemente, categorías y ejercicios diferentes. Si se acreditara que un organismo omitió un aviso legalmente exigible, habría que documentar la operación, su fecha y la autoridad responsable. En ausencia de esos elementos, la hipótesis de ocultación debe permanecer como pregunta y no como acusación.
Qué controles se pueden exigir sin anticipar culpabilidades
El Estado debe poder explicar de forma transparente cómo selecciona proyectos, valida gastos, verifica beneficiarios y tramita incidencias. Las administraciones también deben permitir que órganos independientes examinen contratos y decisiones con trazabilidad suficiente. Esa exigencia alcanza a todos los niveles de gobierno y beneficiarios de fondos, no únicamente a un ministerio. El uso de dinero comunitario es una obligación de rendición de cuentas incluso cuando no hay una investigación penal. Las alertas de fraude merecen seguimiento, pero deben conservarse la presunción de inocencia y los derechos de defensa de empresas y particulares. La construcción de un cuadro público comparable exigiría separar investigaciones abiertas, expedientes archivados, acusaciones presentadas, sentencias y recuperaciones efectivas. Sin esa taxonomía, las cifras pueden utilizarse para justificar valoraciones opuestas sin que ninguna refleje con precisión la situación. El objetivo de la investigación es transformar números aislados en información auditable.
La evidencia que falta para cerrar la comparación
La primera tarea de contraste es localizar el documento exacto del Tribunal de Cuentas Europeo que sustenta las once comunicaciones y verificar qué Estados, periodos y categorías recoge. La segunda consiste en comparar su definición con los datos de 2025 y 2026 de la Fiscalía Europea para España, distinguiendo fondos de recuperación y programas europeos generales. La tercera será revisar comunicaciones oficiales de la Comisión y de las autoridades españolas sobre irregularidades reportadas, recuperaciones de fondos y mejoras del control. La cuarta, seguir los procedimientos que lleguen a juicio sin presentarlos de antemano como condenas. Hasta entonces, el artículo publicado esta mañana permite abrir una pregunta necesaria sobre la calidad de la supervisión, pero su contraste numérico no prueba por sí solo que existan decenas de casos deliberadamente ocultados. Ese límite es fundamental para una investigación rigurosa sobre dinero público.
Balance de la mañana del 13 de noviembre
La novedad de las 06:00 es la publicación de una comparación de cifras y de una crítica a la gestión de controles sobre fondos europeos. Los datos oficiales permiten verificar que hay investigaciones importantes, pero también obligan a corregir una lectura excesivamente amplia: 74 causas de fraude en gasto europeo no son equivalentes a 74 causas exclusivas de Next Generation; EFE recoge 21 investigaciones españolas sobre el mecanismo de recuperación en 2025. La cifra de once comunicaciones mencionada por LA RAZÓN necesita una homologación documental antes de utilizarse para atribuir omisiones conscientes. La investigación periodística puede insistir en el coste, los contratos y las responsabilidades sin sacrificar definiciones estadísticas ni derechos de los afectados. Este periódico continuará diferenciando lo comprobado, las sospechas fiscales y las preguntas que siguen abiertas. La contabilidad pública merece una auditoría exigente, no una aritmética de titulares.
Referencias de verificación
Novedad informativa: LA RAZÓN, 13/11/2026 a las 06:00. Contraste documental: Fiscalía Europea, informe anual de 2025, datos nacionales españoles; agencia EFE, 02/03/2026, desglose de investigaciones del Mecanismo de Recuperación y Resiliencia; comunicados oficiales de la EPPO del 06/11 y 12/11. Los hechos previos se utilizan como antecedentes y no se presentan como delitos nuevos cometidos hoy. El informe específico de la cifra de once notificaciones está pendiente de lectura íntegra y comparación de definiciones.