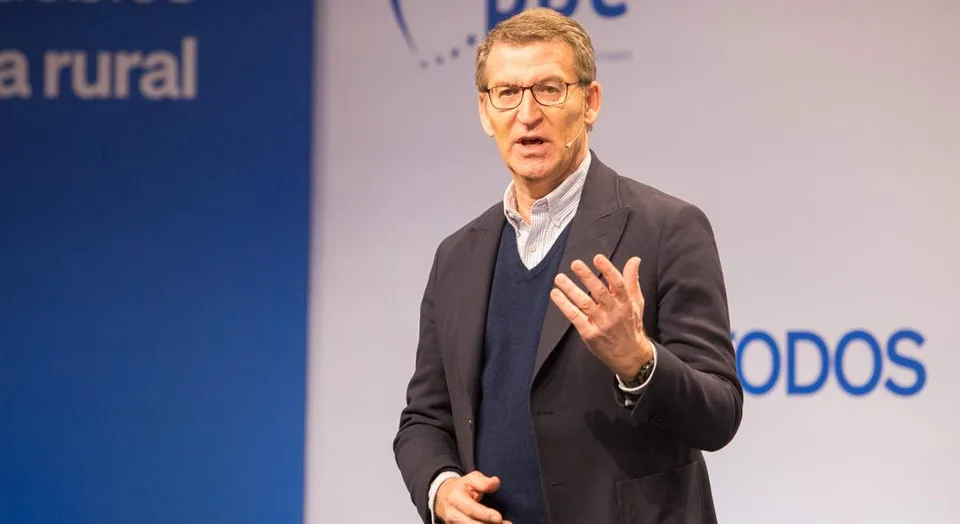
Feijóo anuncia una auditoría de las cuentas públicas y plantea acciones penales solo si se acreditan falsedades
Contraste de las declaraciones con dos fuentes distintas
Servimedia fechó a las 23:10 del 11 de noviembre el anuncio de Feijóo: si gana las elecciones y accede al Gobierno, impulsaría una auditoría en los primeros cien días y, si se demuestra falsedad en las cuentas, solicitaría a la Abogacía del Estado estudiar eventuales responsabilidades penales. La información coincide en los elementos condicionales con la crónica de la entrevista publicada por la prensa. Antena 3, cadena que emitió El Hormiguero, confirma la participación del candidato esa noche. Esa coincidencia permite establecer el contexto de su declaración, pero no convierte el escenario hipotético de una futura auditoría en una investigación judicial ya abierta.
La precisión del condicional es especialmente relevante para los titulares: el candidato no ha acreditado en la entrevista un delito de falsedad contable cometido por Pedro Sánchez. Formula un compromiso político sobre lo que haría en el futuro si se cumplieran varios requisitos. También ha mencionado cantidades de gasto acumulado y consecuencias de las prórrogas presupuestarias que deberán cotejarse con series públicas antes de aceptarlas como resultados propios de una auditoría. Un medio puede informar con detalle de sus acusaciones sin pronunciar un veredicto que no existe.
Qué hace realmente la IGAE según su propia documentación
La Intervención General de la Administración del Estado (IGAE) se presenta oficialmente como órgano de control interno del sector público estatal y centro directivo y gestor de contabilidad pública. Sus funciones incluyen control previo de legalidad, control financiero permanente, auditoría pública y control financiero de subvenciones. También elabora información contable y cálculos de déficit público a partir de metodologías establecidas. Son atribuciones actuales y documentadas, independientes de cualquier promesa electoral.
Por eso, decir que un futuro Gobierno «auditará las cuentas» no explica todavía si pretende utilizar procedimientos ordinarios de la IGAE, ordenar una revisión específica, examinar empresas públicas o plantear otra clase de fiscalización. El mandato, su perímetro y las reglas aplicadas determinarían la utilidad del resultado. También son esenciales la trazabilidad de cifras y la posibilidad de identificar ajustes o cambios de criterio contable sin tratarlos automáticamente como irregularidades dolosas.
Qué función corresponde al Tribunal de Cuentas
El Tribunal de Cuentas define su fiscalización como externa, permanente y consuntiva, orientada a comprobar la legalidad, eficiencia y economía de la actividad económico-financiera del sector público. Se trata de una función distinta del control interno de la IGAE y de las decisiones de un Gobierno sobre la organización de sus propios servicios. Un eventual informe de auditoría administrativa no sustituiría por tanto todas las atribuciones constitucionales y legales del Tribunal de Cuentas ni las de órganos judiciales.
La distinción permite formular una pregunta concreta a los candidatos: ¿qué comprobaciones nuevas añadiría el plan anunciado y cómo se coordinarían con los controles públicos ya existentes? Un mandato duplicado o de alcance mal definido podría producir debate político sin ofrecer conclusiones verificables. Para valorar la promesa habría que saber qué documentos se revisarán, qué ejercicios abarcarán, cómo se evitará seleccionar solo operaciones que confirmen una tesis previa y qué procedimientos de contradicción tendrán los afectados.
De una diferencia contable a la responsabilidad penal hay varios pasos
El supuesto más delicado es la falsedad. Antes de atribuirla a alguien resulta necesario distinguir entre un error material, una interpretación contable controvertida, una modificación presupuestaria debidamente autorizada, una irregularidad administrativa y una conducta que reúne los requisitos de un tipo penal. Una cifra inesperada no permite saltarse esas categorías. Los informes deben concretar hechos, fechas, normas y personas con responsabilidades atribuibles; los tribunales evaluarán las acusaciones cuando lleguen por cauces legítimos.
En este punto la noticia de Feijóo plantea un programa, no una conclusión. La exigencia editorial pertinente consiste en guardar la cronología: declaraciones el 11 de noviembre; eventual resultado de las elecciones del 29; hipotética auditoría en los primeros cien días; y posible examen jurídico si realmente se hallaran hechos relevantes. Ninguno de esos pasos futuros debe darse hoy por completado.
Fuentes primarias y documentales: IGAE, funciones oficiales; Tribunal de Cuentas, función de fiscalización; Antena 3, participación de Feijóo en El Hormiguero; Servimedia, 11 de noviembre, 23:10.
La propuesta anunciada durante una entrevista electoral
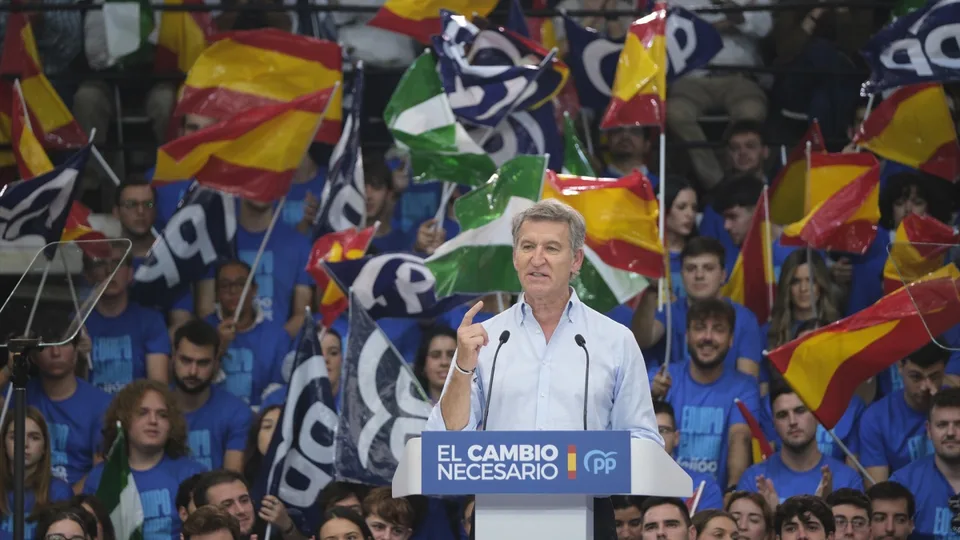
Alberto Núñez Feijóo, presidente del Partido Popular y candidato a las elecciones generales del 29 de noviembre, ha anunciado su intención de revisar la contabilidad pública en los primeros cien días de un eventual Gobierno suyo. La información publicada este 12 de noviembre reconstruye las declaraciones hechas la noche anterior en el programa El Hormiguero, donde planteó que la Abogacía del Estado estudie responsabilidades penales si una auditoría acredita falsedad en las cuentas. Conviene leer el anuncio en su condición exacta: es una propuesta de un candidato y depende de una victoria electoral, de una revisión documental y de la existencia de pruebas. No es una investigación judicial abierta esta madrugada ni una denuncia penal ya presentada contra el presidente Pedro Sánchez. El carácter condicional de la afirmación evita transformar una intención política en una imputación inexistente.
El plan de los primeros cien días
Feijóo describió una revisión de las finanzas del Estado basada en las unidades y los responsables que encontraría un futuro Ejecutivo. Según la entrevista citada, atribuyó un papel al eventual nuevo interventor general y a altos responsables de los ministerios en la certificación de la situación contable. No consta en esta noticia que haya designado un auditor independiente, publicado un procedimiento de contratación o presentado un calendario detallado por organismos. Por ello no puede afirmarse que exista hoy un equipo de inspección constituido. La propuesta puede evaluarse por su capacidad para separar resultados comprobables de los objetivos de campaña, por sus normas de acceso a documentación y por la publicación de conclusiones con suficiente explicación para que puedan ser revisadas por otras instituciones.
Auditoría y delito no son equivalentes
Una auditoría puede detectar errores contables, diferencias de clasificación, debilidades de gestión, incumplimientos administrativos o discrepancias de previsión. La existencia de alguno de esos hallazgos no implica automáticamente que se haya cometido un delito. Para sostener una acción penal harían falta hechos concretos, una tipificación aplicable, elementos de culpabilidad cuando sean exigidos y pruebas sometidas a valoración judicial. Feijóo habló de consultar a la Abogacía del Estado sobre la posibilidad de exigir responsabilidad si se comprobara una falsedad. Esa estructura condicional debe mantenerse íntegra en los titulares. Una acusación pública sin investigación, procedimiento y derecho de defensa sería una extrapolación que los datos conocidos no permiten. También corresponde distinguir la responsabilidad política por la calidad de las cuentas de la responsabilidad jurídica individual.
Qué significa hablar de cuentas públicas
La expresión contabilidad pública agrupa registros y criterios técnicos de ejecución presupuestaria, obligaciones, ingresos, deuda, entidades vinculadas y consolidación de administraciones. No todos los indicadores son intercambiables. La cifra del déficit nominal, una modificación de crédito, un compromiso plurianual y un pago efectuado responden a conceptos diferentes. En un proceso de revisión, el primer requisito sería definir el perímetro: Administración General del Estado, organismos y empresas públicas, o conjunto de administraciones. Después habría que identificar la norma contable aplicada, el año de referencia y los estados auditados. Sin esa base, una cifra llamativa puede mezclarse con partidas que no forman parte del mismo cálculo. El análisis financiero serio exige reconciliación documental antes de atribuir responsabilidades a una persona o institución.
El antecedente invocado por el candidato
En la entrevista, el dirigente popular recordó las controversias sobre las cuentas conocidas tras el relevo gubernamental de 2011 y presentó ese episodio como argumento para revisar el estado real de las finanzas si accede al poder. La comparación sirve para explicar su estrategia, no para probar que la situación actual reproduzca la de entonces. Cualquier cálculo histórico debe atender a metodologías, fechas y documentos oficiales de ese período. Del mismo modo, las cifras que el candidato utilizó para describir el gasto de los últimos años son afirmaciones políticas que no pueden convertirse en un hallazgo independiente de esta redacción sin contrastarlas con las series de ejecución presupuestaria. Lo relevante de la noticia de hoy es la condición que anuncia para abrir una evaluación de eventuales responsabilidades, no la acreditación de irregularidades previamente establecidas.
La controversia sobre los presupuestos prorrogados
Feijóo criticó al Ejecutivo por gobernar con prórrogas presupuestarias y sostuvo que se había acumulado un volumen de gasto sin la autorización parlamentaria que él considera adecuada. El debate exige distinguir una prórroga contemplada en el ordenamiento jurídico de la autorización de créditos nuevos o de modificaciones presupuestarias sujetas a procedimientos específicos. Una crítica a la falta de presupuestos aprobados puede ser legítima políticamente sin equivaler, por sí misma, a demostrar gasto ilegal. Del mismo modo, la oposición puede exigir claridad sobre las cuentas sin que esa exigencia determine el resultado de una auditoría futura. La fiscalización pública debe identificar qué gastos se adoptaron, bajo qué cobertura normativa, cómo se informaron al Parlamento y qué controles se aplicaron, en lugar de basarse exclusivamente en una suma agregada difundida en campaña.
La promesa de presentar dos presupuestos en 2027
El candidato afirmó que intentaría presentar el presupuesto correspondiente a 2027 durante la primavera y el de 2028 al finalizar el año siguiente, según la reconstrucción informativa. También manifestó que convocaría elecciones si no consiguiera aprobar el primero, un compromiso político que no opera automáticamente como obligación jurídica. El anuncio señala una diferencia en estrategia parlamentaria, pero su cumplimiento dependería de la configuración de las Cortes, de la formación del Gobierno y de las negociaciones con los grupos. Para evaluar un programa presupuestario resultará fundamental conocer sus previsiones de ingresos, gastos, déficit, financiación de servicios y relación con los compromisos europeos. La prueba política de un compromiso se encontrará en los textos presentados y los votos emitidos, no únicamente en una declaración televisiva.
Una segunda auditoría planteada sobre el ferrocarril
Feijóo incluyó también la revisión de la situación ferroviaria entre las prioridades de un eventual Gobierno. La infraestructura de transporte es una cuestión pública especialmente sensible por los accidentes investigados durante 2026 y por las discusiones en torno a inversión, mantenimiento y responsabilidades. Una evaluación administrativa puede examinar contratos, inversiones y funcionamiento institucional, pero no debe interferir con investigaciones judiciales o técnicas sobre siniestros concretos. Las responsabilidades sobre un accidente no pueden deducirse de una propuesta de auditoría ni de la situación partidista de quien la anuncia. EL ESTÁNDAR ya ha publicado noticias relacionadas con accidentes y documentación ferroviaria, por lo que esta pieza no vuelve a narrar esos hechos como si fueran nuevos: se centra en la propuesta electoral y en las exigencias de control de las cuentas que acompañan al anuncio.
El papel real de los órganos de fiscalización
España dispone de instrumentos de control presupuestario y financiero con competencias diferentes. La intervención y la contabilidad gubernamental, las funciones del Tribunal de Cuentas, el control parlamentario y las investigaciones judiciales no son una única actividad. Cada órgano actúa conforme a su legislación, con alcances y garantías específicos. Un futuro Gobierno podría impulsar revisiones internas y comunicar posibles irregularidades, pero eso no le permitiría sustituir a un tribunal en la valoración de responsabilidad penal. El periodismo debe exigir una trazabilidad clara entre documento, órgano competente, conclusión y medida adoptada. Ese encadenamiento también protege a los contribuyentes: permite saber si una revisión produce mejoras administrativas concretas o se limita a una confrontación retórica que no identifica pagos ni operaciones irregulares.
La diferencia entre el anuncio y la evidencia
La afirmación más grave del programa comentado es la posibilidad de emprender acciones penales. Por eso su presentación periodística debe conservar tres condiciones: que Feijóo alcance el Gobierno, que se haga efectivamente la auditoría y que esta encuentre elementos que puedan sostener una responsabilidad penal determinada. En el momento de redactar este artículo no se aportan informes nuevos, hechos individualizados ni una resolución judicial que demuestre que Pedro Sánchez falseó las cuentas. Tampoco se incluye una valoración de la Abogacía del Estado, que solo podría emitir el análisis anunciado si se le planteara realmente la cuestión. Cualquier titular que suprimiera estos requisitos atribuiría a un anuncio hipotético una certeza que sencillamente no tiene.
Contexto electoral y responsabilidad en las declaraciones
El anuncio se difundió en un contexto de campaña próximo a las elecciones del 29 de noviembre, después de una jornada de huelga general y en un escenario político marcado por discusiones sobre la gestión pública. Los programas televisivos ofrecen acceso masivo a los electores, pero no sustituyen las preguntas documentales. La oposición tiene derecho a proponer fiscalización y a criticar al Gobierno, mientras que el Ejecutivo y las personas aludidas deben poder responder y ofrecer sus registros y argumentos. Una cobertura responsable exige citar a quien hace la acusación, delimitar el valor de sus pruebas y no tratar la reiteración de una sospecha como confirmación. En este artículo no se incorporan conjeturas no probadas sobre la vida privada o los dispositivos personales de ningún responsable político.
Cómo sería una evaluación verificable después de las urnas
La primera señal comprobable sería la publicación de un mandato de auditoría con objetivos, autoridad responsable, fechas y perímetro contable. La segunda, la disponibilidad de información suficiente sobre los métodos empleados y de un informe que permita contrastar conclusiones con datos. La tercera sería la respuesta de los órganos competentes, si se remitieran posibles irregularidades a la autoridad correspondiente. Si no se publican esos elementos, la promesa seguiría sin traducirse en una actuación auditable. Además, cualquier comparación entre gobiernos deberá utilizar períodos homogéneos y las mismas definiciones de gasto y saldo. Esa exigencia impide que una revisión se reduzca a buscar una cifra llamativa en vez de determinar qué norma se aplicó y quién tomó cada decisión.
Lo que permite concluir la información del 12 de noviembre
La noticia difundida esta mañana recoge un compromiso político de fiscalización: Feijóo quiere auditar las cuentas públicas y estudiar responsabilidades si detecta falsedades. No acredita por sí misma irregularidades ni anuncia un procedimiento penal actualmente en marcha. La precisión importa aún más porque los debates sobre déficit, prórrogas y financiación del Estado pueden afectar la percepción de fiabilidad institucional y la confianza en los controles. La investigación periodística continuará cuando existan documentos nuevos, no sobre la base de atribuir hoy un resultado a una auditoría que todavía no ha comenzado. La cuestión verificable para los próximos meses será si las propuestas se traducen en mandatos, informes y decisiones sujetos a escrutinio público.