Black-Account: a operação que expôs o recrutamento de titulares de contas através do TikTok
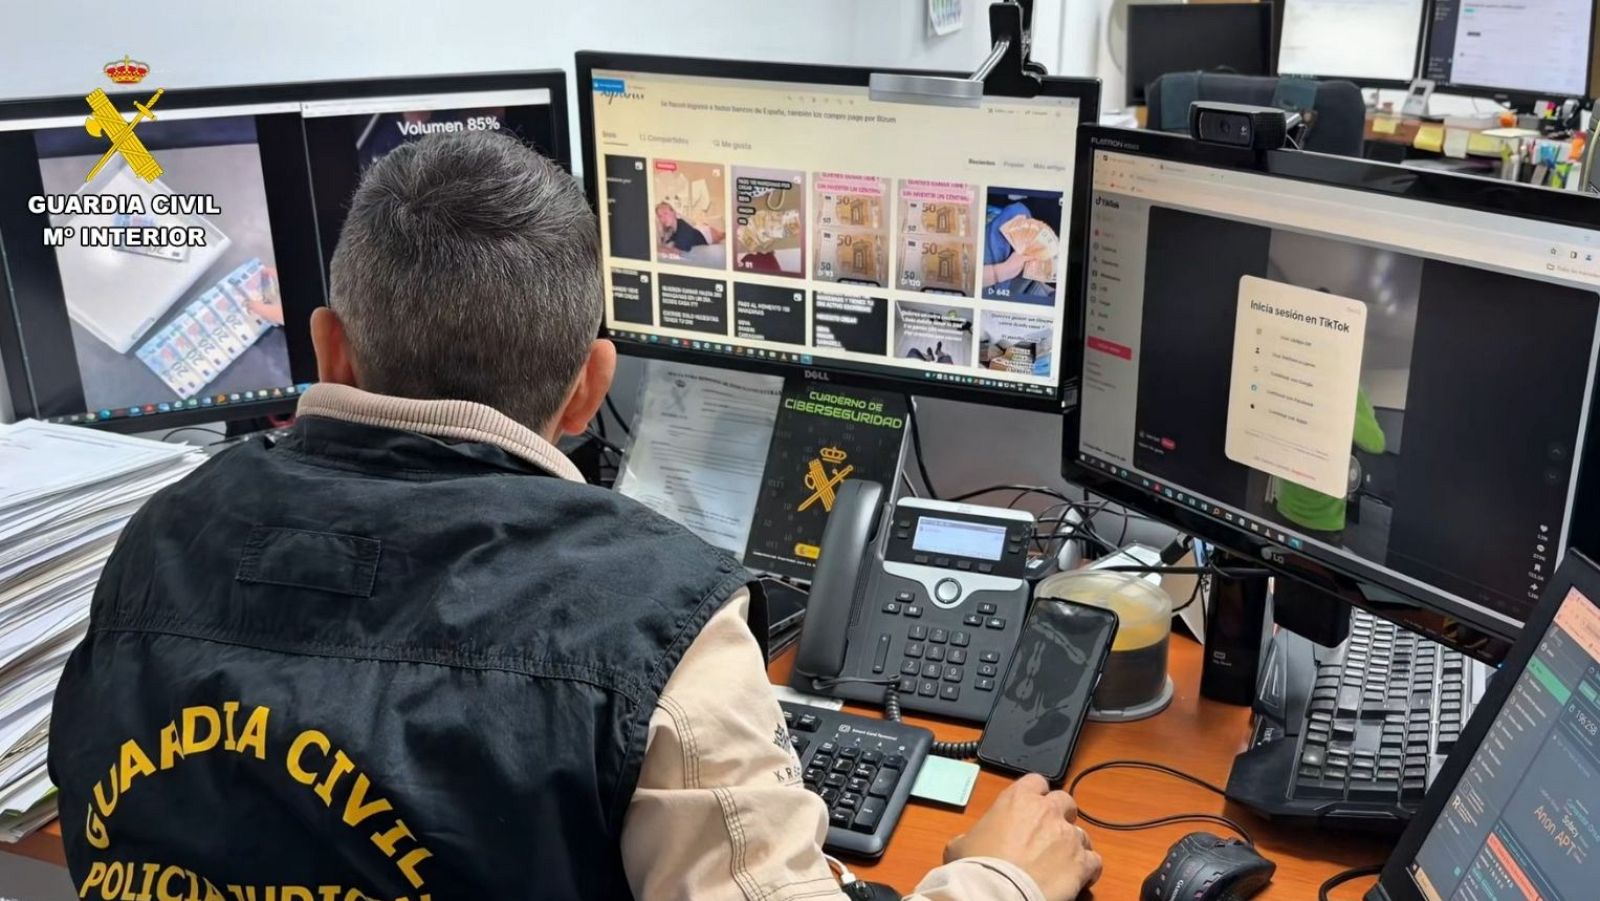
A Guarda Civil espanhola anunciou neste sábado, 14 de novembro de 2026, o encerramento de um canal de TikTok utilizado para recrutar pessoas que aceitavam abrir contas bancárias em troca de uma pequena remuneração. A operação, designada «Black-Account», conduziu à detenção de duas pessoas, à identificação de pelo menos 162 vítimas e à recuperação de 38 mil euros, segundo informações divulgadas por Europa Press e reproduzidas pela agência Lusa às 13h05. A investigação começou há cerca de um ano, após uma denúncia em Granada, e não corresponde a uma ação policial iniciada nas últimas horas.
A relevância para Portugal não depende de inventar vítimas portuguesas: o esquema envolve um mecanismo que também representa risco para utilizadores de instituições financeiras e plataformas de pagamento na Península Ibérica. Até ao momento, porém, não foi demonstrada nas fontes consultadas a utilização de contas bancárias portuguesas ou a participação de residentes em Portugal. Essa distinção é essencial para uma cobertura responsável de cibercriminalidade transfronteiriça.
O anúncio de hoje e a cronologia da investigação
O desenvolvimento noticioso de 14 de novembro é o balanço público das autoridades espanholas, não a descoberta de um crime cometido hoje. O inquérito começou há um ano, segundo a comunicação, a partir da denúncia de uma vítima em Granada. O encerramento do canal e as detenções foram apresentados no balanço agora divulgado, mas as fontes acessíveis não indicam a hora de cada diligência.
O jornal deve registar a diferença entre início do procedimento, eventual execução das detenções e divulgação do resultado. A ausência dessa separação poderia levar o leitor a imaginar que a Guarda Civil desmantelou uma rede na última hora, quando a investigação percorreu um período muito superior.
Há pelo menos três marcos documentados: a queixa original, a análise posterior dos circuitos de movimentação de fundos e a divulgação do balanço com os dois detidos. O período exato de funcionamento do canal, bem como o total de contas envolvidas, não foi integralmente descrito no resumo público.
A oferta financeira como instrumento de captação
Segundo o relato da operação, vídeos publicados no TikTok ofereciam até 100 euros a pessoas dispostas a abrir contas bancárias. Os interessados eram direcionados para um contacto telefónico indicado nas publicações. Depois de criarem a conta em nome próprio e completarem os procedimentos de verificação de identidade, entregavam os dados de acesso e códigos de segurança aos responsáveis pelo esquema.
O mecanismo separava a titularidade formal do controlo efetivo. A conta aparecia associada à pessoa recrutada, enquanto as operações financeiras passavam a ser conduzidas por terceiros. A descrição feita pelas autoridades aponta para um método de exploração de identidades bancárias, frequentemente designado em linguagem de prevenção financeira por recurso a «mulas de dinheiro».
Esta expressão identifica a função de movimentar fundos para outros intervenientes, não determina a responsabilidade penal de cada titular. A posição jurídica de uma pessoa recrutada dependerá do que sabia, das condutas praticadas e dos elementos que possam ser provados em cada caso.
Por que motivo os bancos surgem no centro do caso
Uma conta bancária aberta por alguém com documentos válidos pode passar por verificações iniciais da instituição. Se, depois de criada, o seu controlo for cedido a terceiros, existe uma diferença potencial entre quem aparece no registo do banco e quem toma as decisões reais de movimentação.
Esse desfasamento complica a atribuição de responsabilidades, sobretudo quando os fundos transitam por instituições diferentes. Mas a mera passagem de dinheiro por uma conta não demonstra automaticamente que o titular conhecia a origem ilícita das verbas. A investigação tem de provar os factos relevantes e evitar presumir culpa a partir de um nome no extrato.
Os bancos podem dispor de mecanismos para detetar movimentos anómalos e verificar operações, mas o anúncio não explica quais os alertas emitidos no caso específico ou se alguma entidade financeira incumpriu deveres legais. Não é possível atribuir negligência a bancos não identificados.
O percurso do dinheiro: oito instituições e contas digitais
As autoridades indicaram que um dos suspeitos chegou a acumular 26 contas bancárias distribuídas por oito instituições diferentes. Numa conta de uma instituição financeira digital terão circulado cerca de 80 mil euros. São duas informações distintas: número de contas associado a um suspeito e fluxo financeiro registado numa conta particular.
Os 80 mil euros não equivalem a lucro líquido do esquema, montante recuperado ou dano total comprovado. Um valor que circula numa conta pode incluir entradas e saídas sucessivas e não deve ser somado mecanicamente a movimentos anteriores para calcular prejuízos de vítimas.
O mesmo cuidado aplica-se aos 38 mil euros recuperados: trata-se da quantia comunicada como recuperada no balanço, não de indemnizações necessariamente concluídas para todas as vítimas. A distribuição final e o eventual montante ainda por recuperar não estão detalhados.
Plataformas de pagamento e criptoativos no circuito investigado
A comunicação refere transferências entre bancos, instituições financeiras digitais, plataformas de pagamento e serviços de criptomoedas. O objetivo descrito é dificultar o seguimento do dinheiro e a identificação dos verdadeiros beneficiários.
Não se deve concluir que a utilização de criptoativos torna automaticamente um pagamento ilegal. Serviços tecnológicos legítimos podem ser usados em transações lícitas ou abusados por criminosos. A natureza da operação e o conhecimento dos intervenientes determinam a sua relevância criminal.
O material consultado não identifica moedas digitais específicas, carteiras, endereços ou serviços concretos utilizados. Também não existe base para afirmar que os fundos tenham sido enviados para grupos terroristas, financiamento político clandestino ou redes de narcotráfico. Essas relações só poderiam ser noticiadas com prova adicional.
Como a investigação foi apresentada
A Guarda Civil atribuiu o apuramento à sua Equipa de Investigação Tecnológica, que analisou informação financeira e tecnológica para reconstruir movimentos e relações entre contas. A notícia pública não reproduz o conjunto de provas nem o método técnico detalhado utilizado.
É legítimo explicar ao leitor que investigações financeiras podem depender de dados de transações, registos bancários e informações de prestadores de serviços, obtidos pelos meios legais aplicáveis. Mas seria inadequado inventar ferramentas forenses, acessos a comunicações privadas ou técnicas de investigação que não foram mencionadas.
O resultado anunciado é a identificação de pessoas, a apreensão ou recuperação de fundos e a interrupção do canal. A investigação continua, e as autoridades não excluem novas detenções. Isto é uma possibilidade reconhecida, não uma previsão de prisões iminentes.
A escala das vítimas e a questão da responsabilidade
O balanço menciona pelo menos 162 vítimas identificadas. Não esclarece, no resumo consultado, a repartição entre pessoas originalmente lesadas por fraudes e titulares de contas recrutados, nem quantos indivíduos tinham consciência da finalidade ilícita dos movimentos.
O termo «vítima» deve, portanto, permanecer atribuído à autoridade e não ser usado para construir uma tipologia detalhada sem documentos. Também não é possível calcular o prejuízo médio por pessoa dividindo os montantes conhecidos pelo total de vítimas, pois os valores dizem respeito a indicadores diferentes.
A responsabilidade penal dos dois detidos ainda depende do processo judicial. O jornal não dispõe de sentença condenatória ou decisão definitiva sobre culpabilidade. A investigação em curso não elimina as garantias processuais.
O risco para utilizadores portugueses: possível, não confirmado neste caso
Portugal e Espanha integram um espaço de pagamentos e comunicação digital em que campanhas nas redes sociais podem circular sem barreiras linguísticas ou geográficas rígidas. Isso torna pertinente explicar como funcionam os riscos de ceder o controlo de uma conta bancária a desconhecidos.
Porém, a operação Black-Account foi anunciada pelas autoridades espanholas. Nenhuma fonte consultada identifica participantes residentes em Portugal ou bancos portugueses como intervenientes no circuito concreto. Uma análise de risco não deve ser apresentada como prova de que o esquema operou em território nacional.
O aconselhamento ao público português deve limitar-se a princípios de prevenção e canais de denúncia das autoridades e instituições financeiras competentes, sem criar a impressão de uma ameaça específica já detetada no país.
O que as pessoas devem reconhecer numa oferta suspeita
Há um sinal central neste caso: a remuneração não era oferecida por um serviço produtivo legítimo, mas por abrir uma conta em nome próprio e entregar o seu controlo a outra pessoa. A cedência de palavras-passe e códigos de verificação elimina barreiras que o banco estabelece para proteger o titular.
A Guarda Civil alertou que abrir contas para terceiros e permitir movimentações pode acarretar consequências penais. Recomendou que não se facultem credenciais nem códigos de segurança e que se desconfie de ofertas de dinheiro fácil divulgadas através de redes sociais.
Quem já partilhou esses dados deve contactar diretamente a instituição financeira por canais oficiais, pedir assistência para proteger a conta e apresentar denúncia às autoridades. Não convém seguir instruções de desconhecidos recebidas em mensagens que se apresentem como suporte bancário.
Porque a prevenção não substitui a investigação criminal
O conhecimento público do método ajuda a reduzir vulnerabilidades, mas não permite determinar automaticamente se uma conta específica foi comprometida. A verificação exige dados bancários reais e a intervenção dos organismos competentes.
Também seria um erro assumir que qualquer pessoa jovem, desempregada ou utilizadora de TikTok está predisposta a participar no esquema. A plataforma foi usada como meio de contacto no caso relatado; não é uma característica individual que determine responsabilidade.
Uma investigação policial deve identificar condutas e ligações concretas, independentemente da origem social ou nacionalidade dos participantes. A cobertura jornalística não deve transformar a vulnerabilidade económica em estigma.
Quais os pontos que ainda faltam esclarecer?
Não foi divulgado o número total de contas bancárias utilizadas por todos os investigados, o prejuízo agregado definitivo, a duração operacional do canal ou o resultado judicial dos dois detidos. A informação sobre uma conta de 80 mil euros não permite reconstruir, sozinha, a contabilidade de toda a rede.
Também não se conhece a identificação formal de eventuais estruturas hierárquicas entre os envolvidos, nem o destino final de todas as transferências. A utilização de múltiplas instituições pode revelar complexidade, mas não prova uma organização terrorista ou uma conexão internacional além do que foi comunicado.
A investigação continuará segundo as autoridades. Novas informações deverão ser acrescentadas com data e atribuição, sem reproduzir automaticamente conclusões de redes sociais.
Balanço para a Península Ibérica
A operação Black-Account expõe um mecanismo de exploração da identidade bancária por terceiros: 100 euros como incentivo, contas abertas pelos próprios recrutados, circulação entre múltiplos prestadores e dificuldades adicionais para rastrear os fundos. Os números conhecidos incluem dois detidos, 162 vítimas identificadas, 38 mil euros recuperados, 26 contas ligadas a um suspeito e 80 mil euros movimentados numa das contas.
A notícia nova deste sábado é a comunicação do resultado da investigação espanhola. O seu valor preventivo para Portugal é real enquanto explicação de risco, mas o EL ESTÁNDAR não afirma presença territorial de uma estrutura que não foi comprovada.
Fontes principais: Guarda Civil espanhola, Operação Black-Account, informação divulgada pela Europa Press e reproduzida por Lusa/Jornal Económico em 14/11/2026 às 13h05.