Auditoria financeira à RTP aponta 12,25 milhões de euros em subsídios sem suporte legal
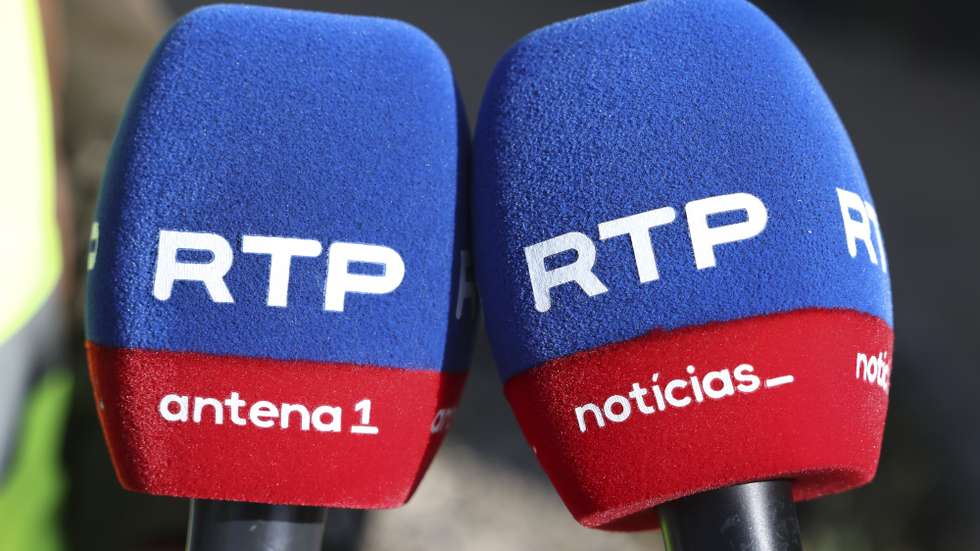
A divulgação, nesta sexta-feira, 6 de novembro de 2026, de conclusões de uma auditoria da Inspeção-Geral de Finanças (IGF) à RTP reabriu o escrutínio sobre a gestão de dinheiros públicos na empresa de rádio e televisão. Segundo as informações hoje tornadas públicas a partir do relatório, a inspeção identificou, entre 2018 e 2024, pagamentos de subsídios a trabalhadores no montante aproximado de 12,25 milhões de euros sem suporte no acordo de empresa e sem evidência da autorização prévia necessária do acionista.
A IGF considera que os factos descritos podem configurar infrações financeiras cuja apreciação caberá ao Tribunal de Contas. Este é o ponto jurídico fundamental: uma auditoria pode identificar irregularidades, falhas de controlo ou riscos de responsabilidade, mas não substitui uma decisão jurisdicional. A administração da RTP contestou o enquadramento divulgado e criticou a circunstância de o relatório ter chegado primeiro ao conhecimento dos meios de comunicação antes da sua receção formal pela empresa.
A origem da investigação e o período analisado
A auditoria foi realizada no quadro de uma iniciativa parlamentar sobre a gestão financeira e de recursos humanos da RTP. As informações consultadas situam a decisão de promover o escrutínio numa proposta aprovada em outubro de 2024, e a análise incidiu sobre um período alargado, entre 2018 e 2024. Isso significa que os factos descritos não podem ser atribuídos automaticamente a um único ano, governo ou administrador sem uma delimitação precisa de competências e decisões.
A RTV pública portuguesa é uma entidade com relevância estratégica, financiada por receitas próprias e por mecanismos ligados ao serviço público audiovisual. O seu regime exige especial transparência não apenas quanto ao conteúdo que produz, mas quanto ao modo como remunera trabalhadores, celebra contratos e regista a aplicação de recursos. O objetivo de uma auditoria não é confirmar uma narrativa política prévia: é verificar procedimentos, identificar desconformidades e permitir respostas institucionalmente fundamentadas.
O valor de 12,25 milhões e a diferença para números arredondados
A informação sobre o relatório refere pagamentos de cerca de 12,25 milhões de euros em subsídios que a IGF considera sem o enquadramento legal exigível. Algumas sínteses públicas arredondaram esse total para 12,5 milhões. A diferença de 250 mil euros é suficientemente relevante para justificar a escolha do montante mais preciso disponível, sobretudo quando a matéria envolve controlo de fundos e potenciais responsabilidades financeiras.
Também é indispensável não confundir um montante questionado por uma inspeção com o montante de um prejuízo definitivamente apurado ou com dinheiro comprovadamente desviado. A primeira expressão descreve pagamentos sob análise; as outras implicam juízos jurídicos e probatórios adicionais. Uma leitura rigorosa do documento exige saber, para cada verba, qual o fundamento aplicado, que órgão autorizou a prática e qual a consequência financeira que lhe pode ser associada.
Como funcionava o regime de subsídios questionado
Segundo a documentação descrita publicamente, uma parte das prestações remuneratórias não constava do acordo de empresa ou teria resultado de negociações individuais. Entre as componentes mencionadas encontra-se um subsídio de apresentação, cujo valor agregado é apontado como significativo no período em análise. A IGF terá também assinalado debilidades de controlo interno, lacunas na avaliação de desempenho e aspetos relacionados com a contratação de prestadores de serviços.
Estes elementos devem ser verificados em conjunto. Uma componente remuneratória pode existir há anos e ser aceite operacionalmente sem que isso resolva todas as questões relativas à sua base normativa. Por outro lado, a existência histórica de uma prática não demonstra, por si só, intenção dolosa dos administradores. O debate deverá centrar-se na documentação formal, nas competências dos órgãos e nas recomendações concretas da auditoria.
A resposta da administração da RTP
A direção da empresa pública reagiu com forte contestação à forma de divulgação do relatório. A RTP considera inadequado que o documento final tenha sido noticiado antes de ter sido oficialmente recebido pela própria empresa e pelos administradores visados. A administração afirma que cumpriu as exigências legais e que os pagamentos contestados integravam práticas laborais antigas, entretanto objeto de esclarecimento através de um aditamento ao acordo de empresa.
O acordo adicional referido pela RTP foi assinado com estruturas sindicais em agosto, segundo as informações consultadas. Para a administração, esta clarificação não representa uma admissão das conclusões preliminares da IGF. Essa posição deve ser apresentada como contraditório institucional, sem a converter num certificado de regularidade definitiva. A inspeção e a empresa descrevem os mesmos procedimentos a partir de entendimentos diferentes sobre a sua base jurídica.
O percurso do relatório dentro do Estado
A informação tornada pública nesta sexta-feira permite reconstituir parte do circuito administrativo do relatório. Segundo os dados divulgados, a validação técnica e os despachos internos da IGF ocorreram a 4 de novembro, e a homologação ministerial foi efetuada a 5 de novembro. O documento foi encaminhado ao Parlamento, tendo o Governo afirmado que o recebeu pela via institucional ao mesmo tempo que a Assembleia da República.
Esta sequência é importante porque a data da auditoria, a da homologação, a da entrega e a da divulgação noticiosa não são a mesma coisa. A novidade editorial de hoje reside no conhecimento público das conclusões e das reações institucionais. A investigação não começou hoje, nem os pagamentos apontados se realizaram nas últimas horas. A cronologia impede que uma notícia de fiscalização seja artificialmente apresentada como uma operação surpresa de hoje.
A fiscalização pelo Tribunal de Contas
O encaminhamento dos elementos para o Tribunal de Contas destina-se a permitir que o órgão competente aprecie a eventual responsabilidade financeira, nos termos legais aplicáveis. A IGF identifica matérias que entende merecer exame, mas cabe a uma instância com competências próprias decidir se estão preenchidos os pressupostos de uma infração, quem pode responder por ela e que consequências são legítimas.
A existência de um encaminhamento não equivale a condenação de administradores. Também não exonera automaticamente todos os intervenientes. O tribunal pode ter de avaliar atos individualizados, documentação de aprovação, autorizações, regras de controlo e eventuais prazos relevantes. A responsabilidade deve ser determinada com base em atos e competências, nunca apenas na presença do nome de uma pessoa numa lista de administradores de determinado período.
Que outras questões de gestão surgem na auditoria
Além do tratamento dos subsídios, as sínteses públicas do relatório referem fragilidades no controlo interno e na gestão de recursos humanos. Entre os aspetos mencionados estão a avaliação de desempenho, a complexidade do sistema remuneratório e a utilização de prestadores externos em funções de natureza permanente. Estas matérias merecem análise própria, mas não devem ser fundidas num único valor financeiro, porque possuem naturezas jurídicas e impactos diferentes.
A qualidade do controlo interno depende da existência de regras escritas, autorizações rastreáveis, reconciliação contabilística e responsabilização adequada. Quando um pagamento resulta de práticas acumuladas ao longo de vários anos, é especialmente importante saber quem podia alterar o procedimento, quem o supervisionava e que alertas foram recebidos. Sem essa reconstrução, a fiscalização arrisca ficar reduzida a uma disputa de versões entre instituições.
A contribuição audiovisual e a transparência perante os cidadãos
A auditoria também suscitou referências a dificuldades de controlo de informação associada à contribuição para o audiovisual. Trata-se de matéria relevante porque as fontes de financiamento de um serviço público devem permitir prestação de contas clara. Sempre que a instituição não dispõe de dados suficientes sobre a receita cobrada por terceiros, a capacidade de reconciliação e de auditoria fica condicionada.
Essa observação não demonstra automaticamente perda de receita ou apropriação indevida. Para apurar efeitos concretos seriam necessários os registos de cobrança, mecanismos de reconciliação, contratos e eventuais divergências contabilísticas. A transparência financeira deve distinguir uma falha de informação de uma irregularidade monetária efetiva, sem desvalorizar o risco de uma supervisão insuficiente.
O risco de transformar a auditoria numa arma partidária
O controlo das empresas públicas é matéria legítima de debate político, mas não deve depender de simpatias partidárias. A auditoria abrange diferentes administrações e um período de vários anos. A atribuição de responsabilidades deve seguir os documentos, as decisões e as competências de cada interveniente. Uma notícia que apresente uma lista de dirigentes como se todos estivessem pessoalmente condenados estaria a exceder o que é conhecido.
Também seria incorreto descartar a análise da IGF com o argumento de que os procedimentos são antigos. Uma prática persistente pode exigir correção mesmo sem indícios de intenção criminosa. A obrigação jornalística consiste em expor os achados, as limitações e as respostas das entidades, permitindo ao cidadão distinguir auditoria, contraditório e decisão definitiva.
Acesso ao documento integral e limites desta verificação
As informações hoje publicadas descrevem uma auditoria extensa, com centenas de páginas. Nesta preparação editorial não foi verificada diretamente a integralidade do documento final nem a totalidade dos seus anexos. Por isso, a redação não deverá apresentar uma leitura secundária como se fosse uma análise própria página a página de um relatório não examinado. Os números e conclusões são atribuídos à IGF conforme reproduzidos nas informações consultadas.
O passo seguinte para aprofundar uma investigação independente será obter a versão pública integral do documento, identificar os quadros de cálculo e cruzá-los com os relatórios e contas da RTP, decisões dos órgãos sociais e documentos apresentados ao Parlamento. Só então será possível avaliar, com precisão documental autónoma, as componentes monetárias, os períodos e os responsáveis por cada ato.
O que sabemos e o que continua por decidir
Confirmado por fontes públicas consultadas: existe uma auditoria da IGF; foram descritos cerca de 12,25 milhões de euros em pagamentos questionados entre 2018 e 2024; a RTP contesta a interpretação e a forma de divulgação; as possíveis responsabilidades financeiras deverão ser examinadas pelo Tribunal de Contas. O relatório foi homologado e encaminhado na sequência do procedimento institucional referido.
Por determinar: eventual responsabilidade individual, montante de prejuízo juridicamente demonstrado, qualificação final de infrações e decisões futuras do Tribunal de Contas. O desfecho pode depender de elementos e contraditório que não estão resumidos nas notícias de hoje. Os pagamentos sob análise não podem ser descritos como crimes provados ou corrupção demonstrada.
O verdadeiro teste é a prestação de contas
Um serviço público forte necessita de independência editorial e de gestão verificável. A notícia desta sexta-feira expõe uma divergência séria entre fiscalização financeira e administração sobre o suporte de determinados subsídios. A resposta institucional adequada passa pela divulgação documentada, pela proteção do contraditório e por decisões fundamentadas das entidades competentes. É essa sequência, e não o ruído político, que permitirá saber se houve responsabilidades e que medidas devem ser adotadas.