A decisão conhecida em 18 de novembro
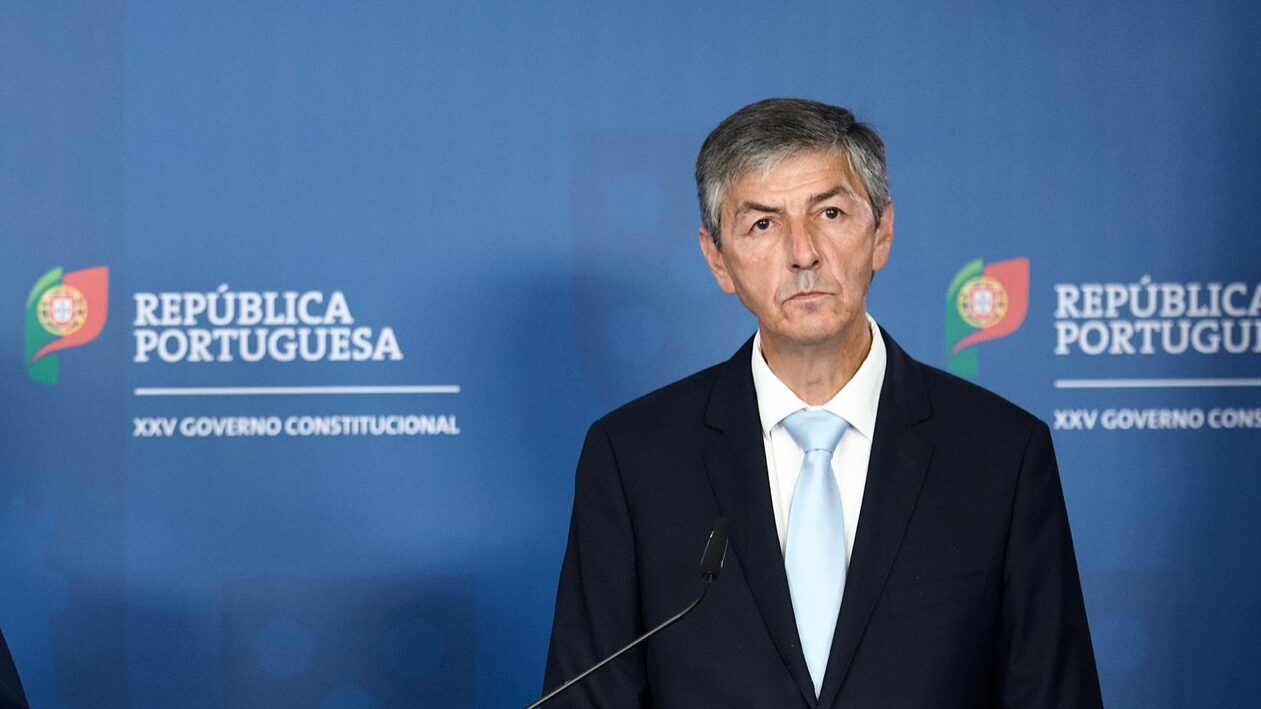
O Tribunal de Contas estabeleceu que Hélder Reis, atualmente secretário de Estado do Planeamento e Desenvolvimento Regional, deverá iniciar funções como juiz conselheiro com a maior brevidade possível e, no máximo, até ao fim do primeiro trimestre de 2027. A decisão foi divulgada na manhã de 18 de novembro pelo ECO, que a atribui a fonte oficial da instituição presidida por Filipa Urbano Calvão.
O dado novo não é a nomeação inicial, conhecida anteriormente, mas a resposta ao pedido de adiamento. Ao estabelecer um limite temporal, o tribunal clarifica o horizonte administrativo de uma situação em que o governante pretendeu permanecer mais tempo no Executivo.
A data não deve ser apresentada como uma tomada de posse já realizada. O anúncio estabelece um prazo máximo, não confirma que Hélder Reis tenha deixado o Governo nem que o tribunal tenha definido um dia específico para a sua entrada em funções.
Da nomeação ao pedido de prorrogação
A nomeação para juiz conselheiro foi comunicada anteriormente em novembro. Segundo a cronologia divulgada pelo ECO, Hélder Reis pediu para adiar o início de funções, permitindo-lhe manter a atividade governativa. A instituição tinha confirmado estar a apreciar o requerimento.
A resposta agora conhecida indica que o adiamento tem um horizonte e não pode prolongar-se indefinidamente nos termos comunicados. O prazo fixado é o final do primeiro trimestre de 2027, ou seja, o final de março.
Esta sequência importa para impedir a leitura de que duas nomeações podem ser exercidas em simultâneo. Uma coisa é ter sido selecionado e nomeado para um cargo; outra é exercer efetivamente funções incompatíveis com as de membro do Governo.
O exercício simultâneo de funções governativas e jurisdicionais de fiscalização financeira é descrito pelas fontes consultadas como incompatível. A solução administrativa passa, por isso, por esclarecer o calendário de cessação de uma função e o início da outra, não por presumir uma acumulação permitida.
Porque é importante o Tribunal de Contas
A fiscalização financeira externa é uma peça essencial do controlo do Estado. O Tribunal de Contas atua sobre a legalidade e regularidade de despesas e contratos públicos, além das competências previstas no seu enquadramento institucional.
A confiança neste controlo exige regras claras de independência, impedimentos e separação de funções. A existência de uma carreira anterior no Governo não prova, por si, violação dessas regras; por outro lado, os procedimentos de entrada devem ser transparentes para que a confiança pública não dependa apenas de declarações políticas.
Quando um membro do Executivo é selecionado para a instituição que exerce fiscalização financeira, surgem perguntas legítimas sobre os momentos jurídicos da nomeação e da posse, o cumprimento do regime aplicável e a gestão de eventuais incompatibilidades futuras. A resposta exige diplomas, despachos, regras funcionais e atos administrativos, não especulações sobre intenções.
Também importa evitar uma imputação automática de conflito de interesses por proximidade profissional. A possibilidade abstrata de conflito deve ser distinguida de uma situação juridicamente definida e de um comportamento irregular demonstrado.
A seleção e o seu enquadramento
O concurso para recrutamento de três juízes conselheiros foi aberto em março de 2025, segundo o histórico consultado. A informação publicada refere que Hélder Reis obteve a segunda classificação, com 17,770 valores, e que Carlos Ferreira Alves ocupou o primeiro lugar, com 17,808.
Estes dados são relevantes porque evidenciam a existência de um procedimento de seleção formal. Não permitem, isoladamente, avaliar todas as suas etapas, nem devem ser usados para insinuar que a classificação foi influenciada por funções políticas. Qualquer contestação à regularidade do concurso exigiria elementos específicos.
A publicidade de critérios, atas e resultados é importante para a fiscalização institucional. A verificação de datas permite ainda distinguir nomeação, efeitos administrativos, pedido de prorrogação e posse efetiva.
A redação não encontrou, nos elementos consultados para esta peça, uma resposta formal do Governo que indique a data de saída do secretário de Estado. Essa ausência deve ser identificada como questão em aberto, não preenchida com um nome ou um cenário de remodelação inventado.
O contexto da reforma do controlo financeiro
A notícia da decisão surge quando o Tribunal de Contas enfrenta debate público sobre alterações ao seu regime de fiscalização. A cobertura do ECO situa a nomeação num contexto de reforma aprovada no Parlamento em outubro, envolvendo regras de visto prévio e comunicação de contratos.
Segundo o texto consultado, o limiar de dispensa de visto prévio foi alterado para 7,5 milhões de euros e o patamar referido para comunicação obrigatória para 950 mil euros. Os efeitos jurídicos concretos dependem da redação legal aplicável e da entrada em vigor das normas; uma referência jornalística não substitui a leitura integral do diploma.
Estas mudanças suscitam uma questão legítima: que operações financeiras continuam sujeitas a controlo prévio, concomitante ou sucessivo, e como podem ser monitorizadas quando mudam os limiares? O tema merece investigação própria com acesso às normas definitivas e aos relatórios do tribunal.
Não existe ligação documental demonstrada entre a reforma e uma intenção de favorecer a entrada em funções de Hélder Reis. Estabelecer essa causalidade sem prova seria incorreto.
Como separar risco institucional de acusação pessoal
O facto de alguém integrar o Governo e vir a exercer funções de fiscalização é politicamente relevante. Não é, por si, indício de corrupção. A abordagem OSINT deve começar pelas regras de incompatibilidade e pelos atos documentados.
A primeira pergunta é objetiva: existe uma data certa de cessação das funções governativas? A segunda: qual é a data formal de posse e início de funções judiciais? A terceira: as regras de impedimento aplicáveis a processos concretos serão escrupulosamente observadas?
Responder à terceira questão exigiria conhecer processos e decisões futuros. Não é adequado especular sobre casos ou entidades a fiscalizar nem sugerir favorecimento sem documentação.
A informação pública pode sustentar uma fiscalização de procedimentos, mas não a atribuição antecipada de ilícitos.
O que o Governo precisa de esclarecer
O Executivo poderá indicar quando terminará a função de Hélder Reis e que medidas administrativas serão necessárias para assegurar continuidade na Secretaria de Estado. Se houver substituição, essa decisão terá de ser anunciada por quem tem competência para a tomar.
A ausência de data não torna uma saída imediata inevitável. O prazo até março oferece um horizonte, mas não impede uma solução antecipada.
O Tribunal de Contas, por sua vez, pode clarificar os atos formais de execução da decisão, dentro das suas competências e regras de publicidade. A transparência sobre o procedimento interessa tanto à instituição de fiscalização como ao Governo.
Conclusão
A notícia verificável desta manhã é a fixação de um prazo máximo para o início de funções de Hélder Reis no Tribunal de Contas. O pedido de adiamento é anterior, e a entrada efetiva em funções permanece por confirmar.
O foco deve manter-se na separação institucional de competências, na cronologia de nomeação e posse e na preservação das garantias de independência. O resto, até existir documentação, não deve ser apresentado como facto.
O problema das datas e dos efeitos jurídicos
Neste caso, quatro momentos não devem ser confundidos: a classificação num concurso, a nomeação, a eventual produção de efeitos administrativos e a tomada efetiva de funções. A notícia da manhã de 18 de novembro acrescenta uma condição temporal ao último momento, mas não demonstra que todos os anteriores coincidam.
A distinção tem importância prática. Ao ouvir que um governante «é juiz conselheiro», o público pode concluir que exerce duas funções simultaneamente. Os elementos consultados apontam, em vez disso, para um procedimento no qual houve pedido de adiamento para iniciar funções no tribunal.
O prazo comunicado é o final do primeiro trimestre de 2027. Para avaliar o seu cumprimento, a redação deverá procurar um ato formal de cessação das funções governativas e um ato formal de posse. Até essas datas existirem, deve ser evitado atribuir uma mudança orgânica já consumada.
A comunicação pública do Tribunal de Contas sobre a decisão é especialmente relevante porque permite controlar o grau de precisão de relatos secundários. A notícia descreve uma resposta atribuída a fonte oficial; a consulta posterior do despacho, se publicável, pode esclarecer a sua redação integral.
Como avaliar uma incompatibilidade sem criar um caso de corrupção
Incompatibilidade funcional e responsabilidade criminal são categorias jurídicas distintas. Uma regra pode impedir o exercício simultâneo de cargos sem significar que tenha ocorrido qualquer crime. É também possível existir um mecanismo legal para gerir a transição entre funções.
A análise de integridade institucional deve começar pela lei aplicável, seguida dos atos concretos e respetivas datas. Só depois se avalia se há incumprimento. Um comentário político ou uma crítica pública não substitui a verificação.
A passagem de alguém do Executivo para uma instituição de fiscalização merece escrutínio pelas funções que estão em causa. Todavia, a trajetória profissional prévia de um candidato não constitui prova de parcialidade futura. A avaliação de impedimentos faz-se com referência a situações processuais específicas e critérios objetivos.
O dever jornalístico inclui preservar a presunção de correção procedimental até existirem elementos contrários, sem abdicar de exigir a publicidade que a lei determina.
As implicações de uma transição para a Secretaria de Estado
Se Hélder Reis deixar o Governo antes do prazo máximo, será necessário assegurar a continuidade de funções na área do Planeamento e Desenvolvimento Regional. Isso pode envolver reorganização de responsabilidades, mas o modo concreto depende de decisões do Executivo ainda não divulgadas.
Não se deve especular sobre candidatos a substituto nem atribuir a outros membros do Governo a decisão de mudança sem comunicação oficial. A mera existência de um prazo para assumir funções num tribunal não prova que esteja agendada uma remodelação em dia determinado.
Do ponto de vista administrativo, os projetos e programas em curso pertencem às estruturas públicas, não a uma pessoa singular. A saída de um governante não significa automaticamente suspensão de verbas ou projetos. Qualquer interrupção ou alteração deve ser verificada por documentos próprios.
Um acompanhamento competente pode perguntar quem assegurará a tutela de matérias pendentes, mas a resposta só poderá ser noticiada quando houver informação confirmada.
O Tribunal de Contas e os limiares da fiscalização
A reforma do regime de fiscalização financeira referida na cobertura deste caso merece acompanhamento separado. A alteração de patamares para visto prévio e comunicação de contratos pode modificar o universo de atos sujeitos a determinadas formas de controlo.
É fundamental evitar simplificações. A dispensa de uma etapa de controlo prévio não significa automaticamente inexistência de controlo financeiro ou legalidade irrelevante. Diferentes mecanismos podem continuar a aplicar-se, consoante o regime e os contratos.
O que importa é saber que fiscalização se realiza em cada momento, quais os relatórios disponíveis e que limites continuam a existir para os responsáveis pela despesa. A avaliação exige leitura do diploma e, quando adequado, decisões ou orientações da instituição.
O ECO refere ainda reservas expressas pela presidente do Tribunal de Contas quanto à constitucionalidade de normas da reforma. Uma reserva institucional é um facto relevante para investigação jurídica, mas não equivale a uma declaração de inconstitucionalidade já proferida pelo Tribunal Constitucional.
Um protocolo documental de acompanhamento
A primeira peça a obter seria o despacho de nomeação. A segunda, a decisão sobre o pedido de prorrogação. A terceira, quando existir, seria o ato de cessação governativa. A quarta, o ato de posse no Tribunal de Contas.
Estas peças permitem construir uma cronologia juridicamente coerente e distinguir o que está decidido do que está em curso. A sequência poderá ser complementada por informação sobre o concurso e pelos atos de publicitação exigidos.
Nenhum destes documentos, isoladamente, demonstra uma vantagem indevida. A possibilidade de uma irregularidade teria de ser fundamentada por norma infringida, facto concreto e prova acessível.
O que observar até março
Até ao termo do primeiro trimestre de 2027, o dado decisivo será a efetiva transição para funções judiciais dentro do prazo comunicado. Poderão ocorrer atualizações anteriores, mas não existe nesta fase confirmação de quando.
A redação poderá verificar o respeito pelos atos formais e o enquadramento das competências, mantendo a cobertura centrada em decisões e não em motivações presumidas.
Assim se preserva a exigência que justifica a investigação: escrutinar a circulação de titulares entre instituições fundamentais para a fiscalização do Estado, sem confundir controlo público com acusação antecipada.
Cronologia jurídica reconstituída
A informação recolhida permite organizar datas que não devem ser confundidas. O concurso para três lugares de juiz conselheiro do Tribunal de Contas foi aberto em março de 2025; Hélder Reis obteve a segunda classificação, de 17,770 valores, de acordo com a informação publicada.
O despacho de nomeação foi publicado no Diário da República em 9 de novembro de 2026, prevendo efeitos a partir de 12 de novembro. O secretário de Estado pediu adiamento da entrada efetiva em funções no dia 11. A instituição comunicou agora a decisão de que o início deve ocorrer com a maior brevidade possível e, no máximo, até ao fim do primeiro trimestre de 2027.
A coexistência de uma data de efeitos administrativos com pedido de adiamento torna ainda mais importante distinguir nomeação, posse e exercício efetivo. A fonte jornalística explica a incompatibilidade de funções; não demonstra uma situação de exercício simultâneo já concretizada.
O Ministério da Economia não tinha oferecido resposta conclusiva, até à publicação da notícia, sobre qual seria a decisão do governante. Por isso, referências a uma remodelação devem continuar expressamente identificadas como consequência possível, não como decisão anunciada.
O contexto da reforma de fiscalização do Tribunal de Contas merece acompanhamento próprio. A existência de reservas jurídicas expressas por responsáveis institucionais não equivale a declaração definitiva de inconstitucionalidade. O acompanhamento tem de conservar essa diferença.
Fontes
ECO, divulgação da resposta do Tribunal de Contas, 18-11-2026: https://eco.sapo.pt/2026/11/18/secretario-de-estado-helder-reis-tem-de-iniciar-funcoes-no-tribunal-de-contas-ate-final-de-marco/
ECO, historial do pedido de adiamento, 12-11-2026: https://eco.sapo.pt/2026/11/12/secretario-de-estado-helder-reis-pediu-para-adiar-inicio-de-funcoes-como-juiz-do-tribunal-de-contas/