Europa llega al invierno con menos colchón: gas, diésel caro y la nueva vulnerabilidad energética
Las reservas de gas europeas avanzan con retraso y los precios del diésel se mantienen cerca de máximos, reabriendo el debate sobre seguridad energética, inflación e industria.
HALLAZGOS PRINCIPALES
- Europa ha llegado al tramo previo al invierno con un nivel de almacenamiento de gas más vulnerable que en campañas recientes.
- La crisis de Oriente Medio y la competencia por cargamentos energéticos han elevado la presión sobre combustibles fósiles.
- España dispone de una posición singular por su capacidad de regasificación, pero no es inmune a precios internacionales altos.
QUÉ SABEMOS
- Reuters documentó el 17 de septiembre la presión combinada de reservas bajas y diésel caro.
- La Comisión Europea reconoce que la crisis energética de 2026 está afectando precios y economías europeas.
QUÉ NO SABEMOS
- La severidad del invierno y la evolución de los flujos globales de GNL siguen siendo variables abiertas.
- No puede anticiparse con precisión el impacto final sobre hogares e industria española.
Europa vuelve a mirar sus depósitos de gas antes del invierno. No porque el continente se encuentre en la misma situación que en 2022, sino porque la combinación de reservas menos holgadas, combustibles caros y tensión geopolítica ha reducido el margen de seguridad que durante los últimos años permitió afrontar el frío con relativa tranquilidad.
Reuters describió el 17 de septiembre un escenario de presión económica y política: el llenado de almacenamientos europeos avanza con retraso mientras el diésel se mueve cerca de niveles excepcionalmente altos. La Comisión Europea reconoce, además, que la crisis de Oriente Medio de 2026 está trasladando presión a los precios de los combustibles fósiles.
Un problema de margen, no de titulares
La seguridad energética no se mide únicamente por la posibilidad extrema de quedarse sin gas. Entre la abundancia y el desabastecimiento existe una zona mucho más relevante para empresas y consumidores: cuánto cuesta asegurar cada unidad adicional, qué prima exige el mercado y qué industrias reducen actividad cuando la energía deja de ser competitiva.
Las reservas funcionan como seguro. Cuanto más llenas están al comenzar la temporada de calefacción, menor es la necesidad de competir en el mercado internacional durante una ola de frío. Si el colchón es menor, Europa depende más de que el clima, el suministro noruego, las importaciones de GNL y las rutas marítimas evolucionen favorablemente al mismo tiempo.
España: mucha infraestructura, mismo mercado
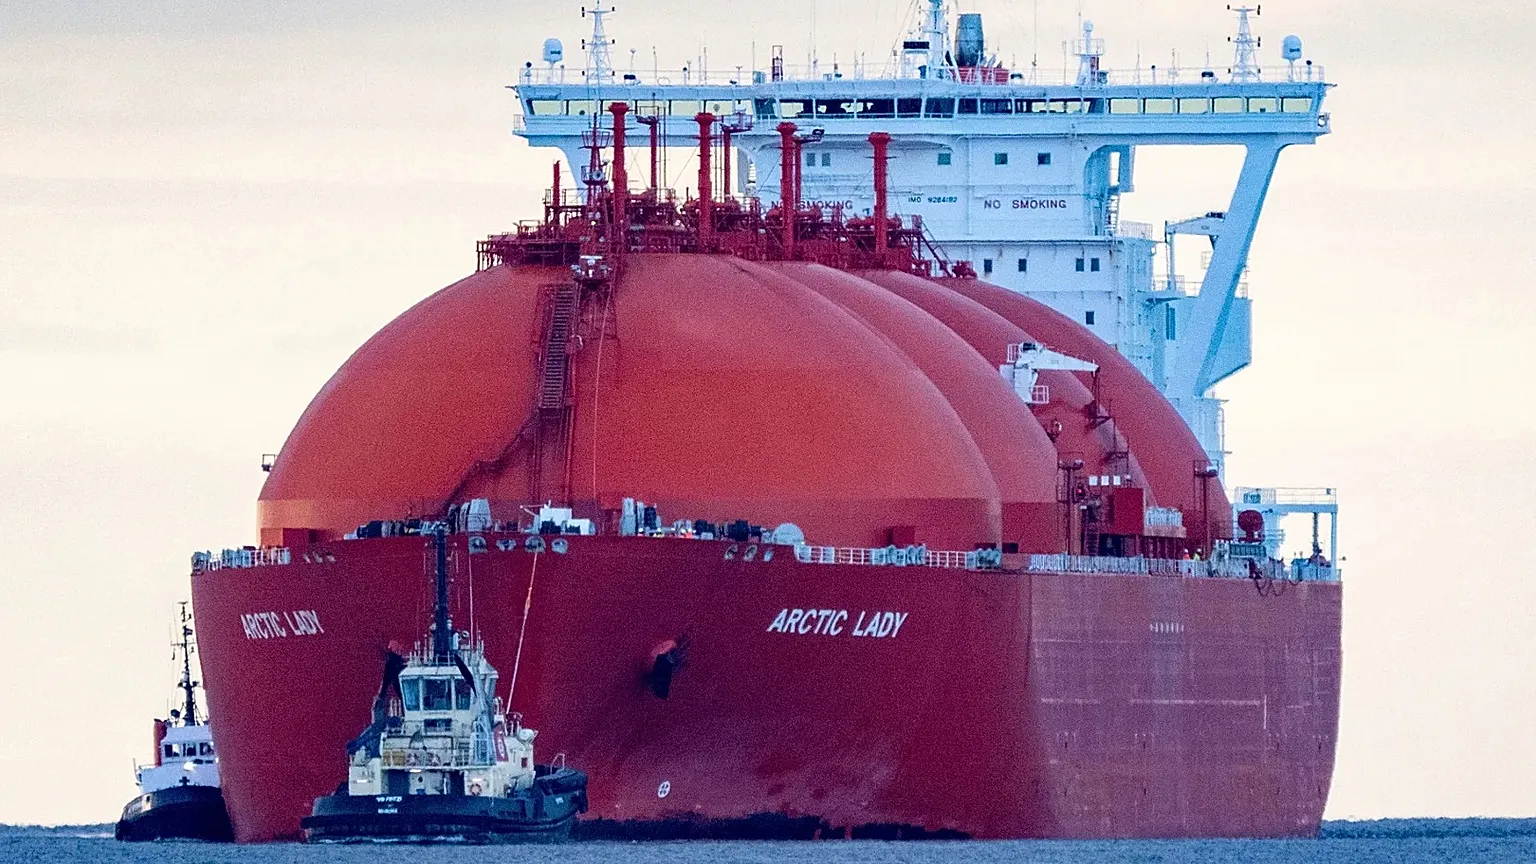
España cuenta con una de las mayores capacidades de regasificación de Europa. Esa infraestructura es una ventaja estratégica porque permite recibir gas natural licuado de múltiples proveedores. Sin embargo, una terminal no crea moléculas de gas ni fija su precio. Si Asia y Europa compiten por los mismos cargamentos, el coste internacional termina trasladándose al sistema.
La Península tiene además una limitación histórica: las interconexiones con el resto de Europa. Su capacidad de recibir GNL es superior a la capacidad física de enviar grandes volúmenes hacia el norte. Esa asimetría ha impulsado proyectos e iniciativas para reforzar corredores energéticos y, en paralelo, desarrollar hidrógeno renovable.
El diésel importa tanto como el gas
El encarecimiento del diésel afecta transporte por carretera, agricultura, pesca, logística y parte de la industria. Su efecto se propaga a través de cadenas de suministro incluso cuando un hogar no utiliza directamente ese combustible. Por eso, la crisis energética puede reaparecer en el IPC a través de rutas distintas a la factura doméstica del gas.
El problema político es evidente. Las ayudas generalizadas son caras y pueden reducir el incentivo al ahorro; las ayudas selectivas requieren identificar correctamente a los sectores vulnerables. Bruselas intenta preservar una respuesta coordinada para evitar que los Estados con mayor capacidad fiscal subvencionen masivamente a sus empresas y distorsionen el mercado único.
Una Europa distinta a la de 2022
También hay fortalezas. La UE ha diversificado proveedores, aumentado infraestructura de GNL, reducido parte de la demanda y acelerado renovables. Las empresas y gobiernos tienen más experiencia gestionando volatilidad. La exposición al gas ruso por tubería ya no es la misma.
Pero diversificar no equivale a independizarse del mercado mundial. Cambiar un gasoducto por cargamentos marítimos reduce la dependencia de un proveedor concreto y aumenta la exposición al precio global del GNL. Es una mejora geopolítica que puede traer volatilidad comercial.
Qué sabemos y qué no
Confirmado: el nivel de reservas y los precios de combustibles han vuelto a convertirse en preocupación europea; Bruselas ha adoptado medidas para mitigar el impacto de la crisis energética; España mantiene una posición relevante en regasificación.
Atribuido: analistas y responsables del sector vinculan parte de la tensión de precios a la crisis de Oriente Medio y al ajuste global de oferta. La magnitud de cada factor varía según producto y mercado.
Desconocido: la temperatura del próximo invierno, el nivel de competencia asiática por GNL, las interrupciones imprevistas y el impacto final sobre precios minoristas.
Hipótesis analítica: un invierno frío no necesitaría provocar escasez física para causar daño económico. Bastaría con obligar a Europa a comprar energía marginal a precios elevados durante varios meses.
La política energética vuelve a ser política industrial
La consecuencia más importante está en la industria. Fertilizantes, química, vidrio, cerámica, acero y otras actividades intensivas en energía compiten con regiones donde el gas o la electricidad pueden ser más baratos. Un episodio prolongado de precios altos erosiona márgenes y puede acelerar decisiones de inversión fuera de Europa.
De ahí que el debate sobre autonomía estratégica ya no se limite a defensa. Energía, redes, almacenamiento, renovables, nuclear, interconexiones y combustibles alternativos forman parte de la misma discusión: cuánto está dispuesta a pagar Europa por reducir vulnerabilidades externas.
España puede beneficiarse de esa transición gracias a sol, viento, puertos, regasificación y proyectos de hidrógeno. Pero la oportunidad no elimina el riesgo inmediato. La próxima temporada de invierno será una prueba de hasta qué punto la arquitectura construida desde 2022 ha convertido una crisis de suministro en un problema manejable de precios, o simplemente ha cambiado la forma de la dependencia.
Fuentes consultadas
- Reuters, 17 de septiembre de 2026, reservas europeas de gas y presión sobre combustibles.
- Comisión Europea, medidas de respuesta a la crisis energética de 2026.
- CNMC, marco regulatorio español de transporte y regasificación 2027-2032.
- Documentación pública de ENTSOG y organismos energéticos europeos sobre almacenamiento e interconexiones.