El 6,46% que condicionará la red gasista española hasta 2032
La CNMC fija una rentabilidad financiera del 6,46% para transporte troncal y regasificación en 2027-2032. Detrás del porcentaje está la discusión sobre inversión, consumidores y el futuro del gas en España.
HALLAZGOS PRINCIPALES
- La CNMC ha fijado una rentabilidad financiera del 6,46% para actividades troncales de gas y regasificación en 2027-2032.
- El marco busca equilibrar inversión y coste para el sistema en una etapa de transición energética.
- La infraestructura gasista conserva valor estratégico por la capacidad española de recibir GNL.
QUÉ SABEMOS
- El regulador aprobó el marco para el periodo 2027-2032.
- España dispone de elevada capacidad de regasificación en comparación con otros mercados europeos.
QUÉ NO SABEMOS
- La utilización futura de activos dependerá de demanda, interconexiones y evolución de gases renovables.
- El retorno regulado no garantiza por sí solo nuevas inversiones concretas.
Un porcentaje aparentemente técnico va a condicionar una parte de la seguridad energética española durante seis años. La CNMC ha fijado en el 6,46% la rentabilidad financiera reconocida para transporte troncal de gas y regasificación durante el periodo 2027-2032.
La cifra determina cuánto retorno puede obtener el capital invertido en activos regulados y, por extensión, influye en dos objetivos que compiten entre sí: atraer inversión suficiente para mantener una red segura y evitar que los consumidores paguen una remuneración excesiva.
Por qué importa ahora
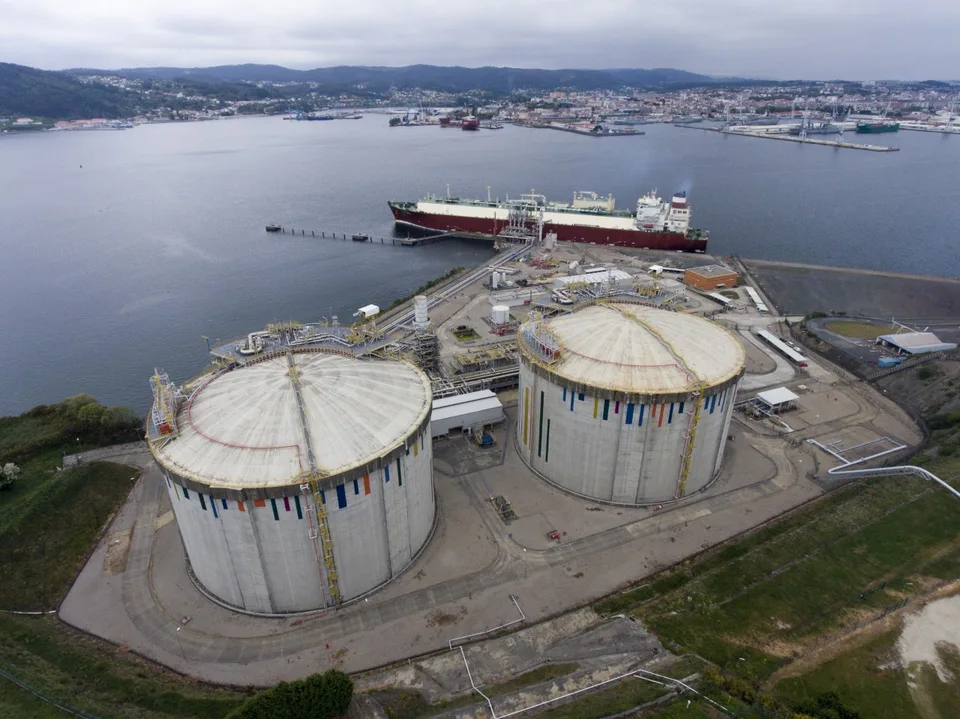
Europa atraviesa otra fase de tensión energética. Las reservas de gas son menos holgadas y los mercados internacionales siguen expuestos a conflictos y competencia por GNL. En ese contexto, las terminales españolas vuelven a ser activos estratégicos.
España puede recibir gas natural licuado de múltiples orígenes, una ventaja frente a sistemas más dependientes de gasoductos concretos. Pero mantener terminales, tanques, compresores y redes cuesta dinero incluso cuando no se utilizan al máximo.
La lógica de la rentabilidad regulada
Una infraestructura monopolística no puede fijar libremente su precio. El regulador estima una remuneración que compense capital, riesgo y coste financiero. Si es demasiado baja, puede frenar inversión. Si es demasiado alta, transfiere rentas innecesarias desde consumidores hacia propietarios de activos.
El 6,46% debe interpretarse dentro de ese equilibrio y del nivel general de tipos de interés. No es un beneficio garantizado sobre toda actividad empresarial, sino una referencia regulatoria para determinadas funciones del sistema.
El dilema de invertir en gas durante la descarbonización
Europa quiere consumir menos combustibles fósiles y, simultáneamente, conservar suficiente infraestructura para sobrevivir a interrupciones. Esa tensión puede producir activos infrautilizados pero estratégicamente necesarios.
La cuestión es quién paga por esa capacidad de seguro. Si una terminal funciona pocas horas pero resulta esencial durante una crisis, su valor social puede ser mayor que su utilización media. El diseño regulatorio intenta capturar esa diferencia.
Hidrógeno y reutilización
Parte de la infraestructura energética española aspira a adaptarse progresivamente a gases renovables e hidrógeno. No toda tubería puede reconvertirse sin modificaciones y no toda inversión actual tendrá el mismo valor futuro. Por eso, cada proyecto debe examinar compatibilidad, demanda y horizonte tecnológico.
El riesgo es doble: invertir poco y perder resiliencia, o invertir demasiado en activos que la transición deje infrautilizados.
Qué sabemos y qué no
Confirmado: la CNMC ha establecido un 6,46% para transporte troncal y regasificación en 2027-2032; el marco proporciona visibilidad regulatoria para seis años.
Atribuido: el sector suele defender retornos suficientes para movilizar capital, mientras consumidores industriales presionan para contener costes. Son intereses legítimos pero diferentes.
Desconocido: demanda de gas a final del periodo, precio internacional del GNL, ritmo de electrificación y grado de reutilización de activos para moléculas renovables.
Hipótesis analítica: la infraestructura gasista española puede adquirir más valor estratégico aunque transporte menos gas anual, precisamente porque funciona como seguro frente a crisis. Si ocurre, la regulación tendrá que separar capacidad necesaria de sobreinversión.
Una decisión silenciosa con efectos largos
Las grandes políticas energéticas suelen anunciarse con objetivos de gigavatios y miles de millones. La rentabilidad regulada recibe menos atención, pero puede decidir qué proyectos llegan a financiarse y cuánto termina pagando el sistema.
El 6,46% será, por tanto, una de las cifras que acompañen la transición española hasta 2032. Su éxito no se medirá por el porcentaje en sí, sino por si España conserva una red segura, atrae la inversión necesaria y evita cargar a hogares e industria con costes que no aporten resiliencia real.
Fuentes consultadas
- Reuters, 18 de septiembre de 2026, decisión de la CNMC sobre rentabilidad gasista.
- CNMC, documentación regulatoria del periodo 2027-2032.
- Comisión Europea, política de seguridad y transición energética.