España llega al lunes después de un fin de semana de protestas por la vivienda con un dato que ayuda a entender por qué la tensión social no disminuye aunque algunos indicadores empiecen a moderarse. El precio de la vivienda de segunda mano continúa subiendo a tasas de dos dígitos, pero lo hace más despacio que hace un año.
El índice de Idealista situó el incremento interanual del tercer trimestre en el 11,8%, hasta unos 2.930 euros por metro cuadrado. Fotocasa calculó una subida del 13,8%, con un precio medio de 3.136 euros por metro cuadrado. Ambas tasas son inferiores a las registradas en el mismo periodo del año anterior, según datos recogidos por Reuters.
La palabra clave es desaceleración.
No descenso.
Subir más despacio sigue siendo subir
Cuando una familia escucha que el mercado “se enfría” puede interpretar que comprar una vivienda será más barato. Los datos no dicen eso. Indican que el ritmo de encarecimiento es menor.
Una vivienda que costaba 250.000 euros y sube un 12% pasa a costar 280.000. Que el año anterior hubiera aumentado un 16% no mejora automáticamente la accesibilidad del comprador actual.
Esa diferencia entre velocidad y nivel explica buena parte del malestar. Los titulares macroeconómicos pueden hablar de moderación mientras la experiencia de quien intenta comprar sigue siendo la de precios históricamente altos.
La presión se desplaza entre compra y alquiler
El mercado de propiedad y el de alquiler están conectados. Cuando comprar resulta inaccesible para una parte de la población, más hogares permanecen en alquiler durante más tiempo. Esa demanda adicional presiona un parque arrendado que en muchas ciudades ya es insuficiente.
Al mismo tiempo, tipos de interés elevados encarecen las hipotecas y reducen la capacidad de compra. Si los tipos bajan, algunas familias recuperan acceso al crédito, pero también puede aumentar la demanda y sostener los precios.
Por eso no existe una única palanca que resuelva la crisis.
La oferta tarda años en reaccionar
España construye hoy muy por debajo de los ritmos anteriores a la crisis financiera. Eso no significa que deba repetirse el modelo de construcción masiva de los años 2000, pero sí que la creación de hogares y la concentración de población en determinadas áreas supera la incorporación de vivienda disponible en muchos mercados.
El Banco de España ha advertido de un déficit acumulado de cientos de miles de viviendas que podría superar el millón en los próximos años si la producción no aumenta.
Una promoción necesita suelo, planificación, licencias, financiación, construcción y comercialización. Incluso cuando una administración decide acelerar, el resultado tarda años en llegar al mercado.
La política de vivienda funciona, por tanto, con un reloj mucho más lento que la política electoral.
El fin de semana demuestra que el problema ya es político
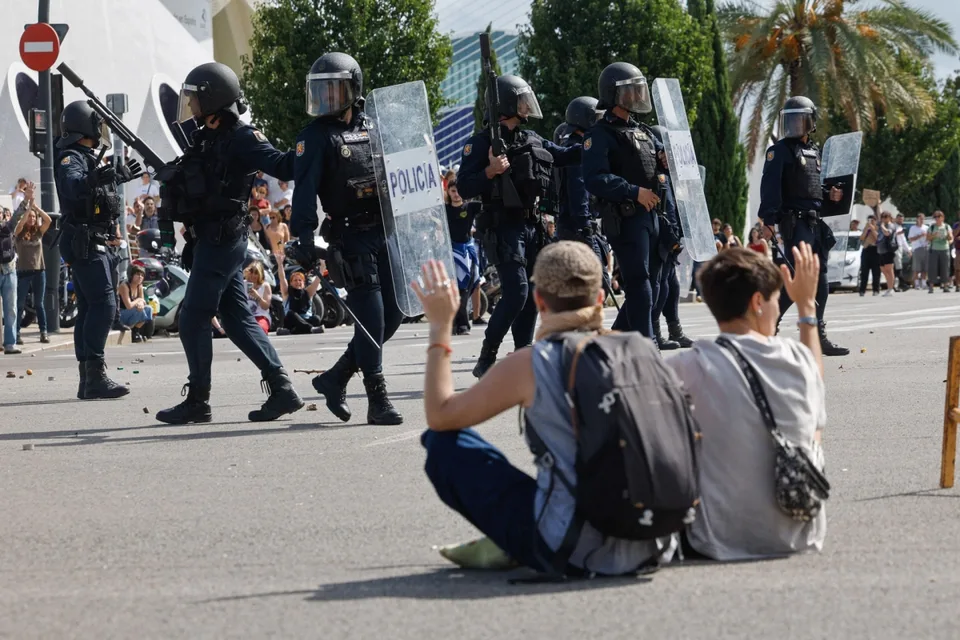
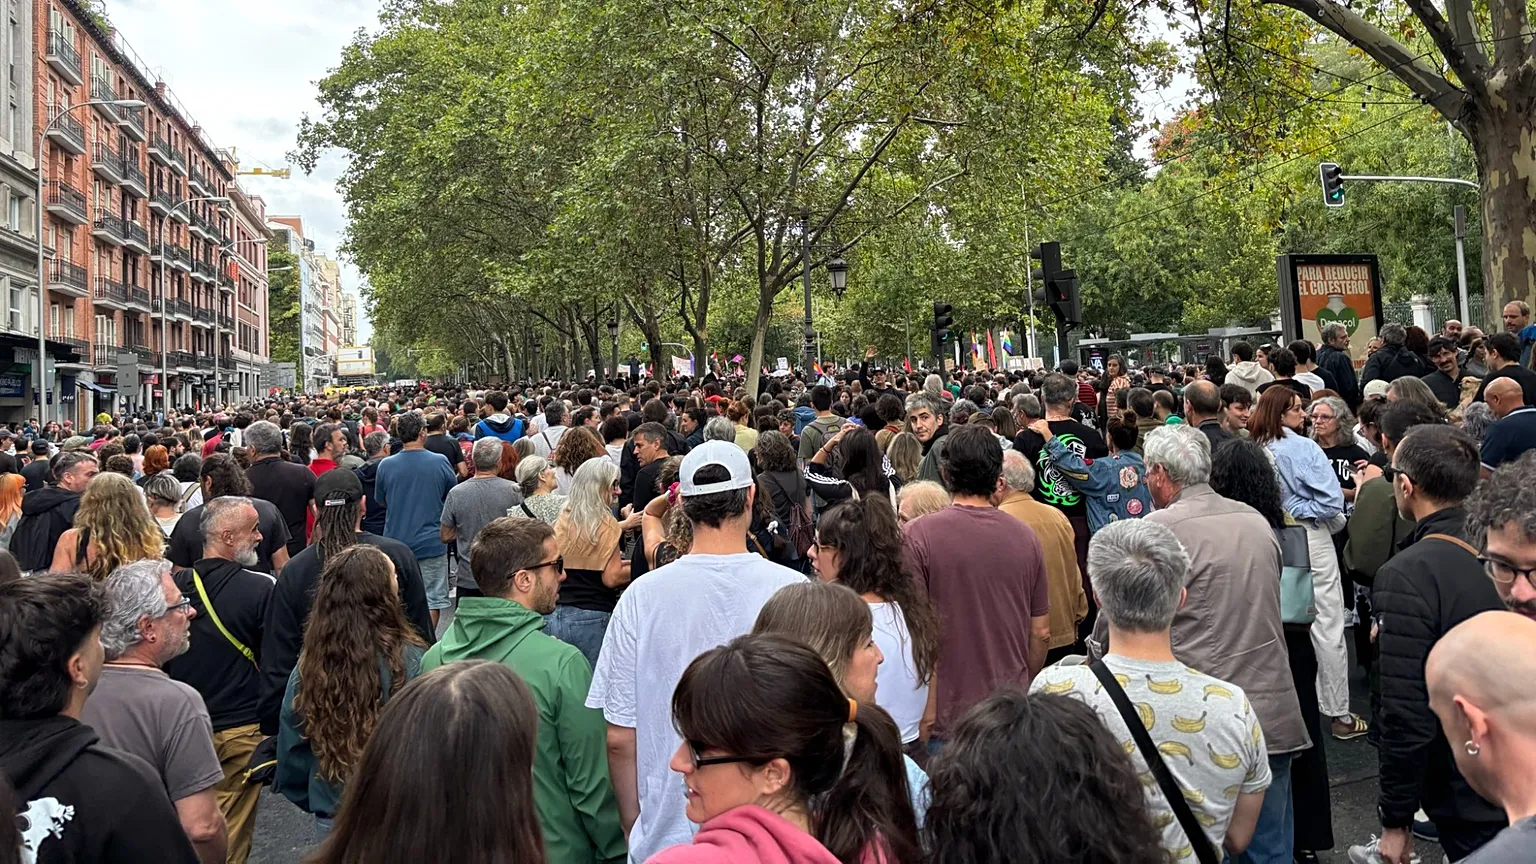
Las movilizaciones en decenas de ciudades muestran que la vivienda ha dejado de ser un asunto técnico de urbanismo o de política económica. Afecta a la confianza en las instituciones y a la estabilidad de las alianzas parlamentarias.
Los manifestantes reclaman medidas sobre alquileres, desahucios, grandes propietarios y fondos. Los partidos contrarios a una regulación más intensa advierten de que algunas medidas pueden reducir la oferta y aumentar la inseguridad jurídica.
Ambos debates se producen sobre una realidad que no espera: los precios siguen elevados.
Las medias nacionales esconden mercados muy diferentes
Un precio medio español sirve para observar tendencias, pero no describe la situación de cada ciudad. Madrid, Barcelona, Baleares, Málaga y otras zonas con gran demanda internacional o turística pueden presentar dinámicas muy distintas de provincias interiores con menor presión.
El problema de vivienda es nacional en sus consecuencias políticas, pero local en su formación de precios.
Una política eficaz necesita distinguir mercados tensionados, áreas con vivienda vacía, municipios con falta de suelo finalista y ciudades donde el principal cuello de botella es la lentitud administrativa.
Enfriar el mercado no basta
Para que la accesibilidad mejore de forma real, los ingresos deberían crecer más rápido que el coste de la vivienda durante un periodo prolongado, los precios tendrían que estabilizarse o bajar en determinados mercados y la oferta disponible tendría que aumentar.
Una desaceleración es mejor que una aceleración continua.
Pero no resuelve por sí sola el problema de quien ya ha quedado fuera.
El fin de semana de protestas y los datos del mercado describen la misma España desde dos ángulos diferentes.
La calle habla de frustración.
Los índices hablan de precios.
Y ambos siguen apuntando a la vivienda como uno de los mayores problemas económicos y políticos del país.
Fuentes consultadas
Reuters, 2 de octubre de 2026; índices publicados por Idealista y Fotocasa para el tercer trimestre de 2026.