Sesenta y un mil trescientos cincuenta euros declarados como aportaciones del partido y un órgano fiscalizador incapaz de acreditar su procedencia. No es una acusación formulada por un adversario político. Es una conclusión del Tribunal de Cuentas sobre la campaña de Coalición por Melilla (CpM) en las elecciones locales de 2023, recogida en el informe aprobado en febrero de 2025.
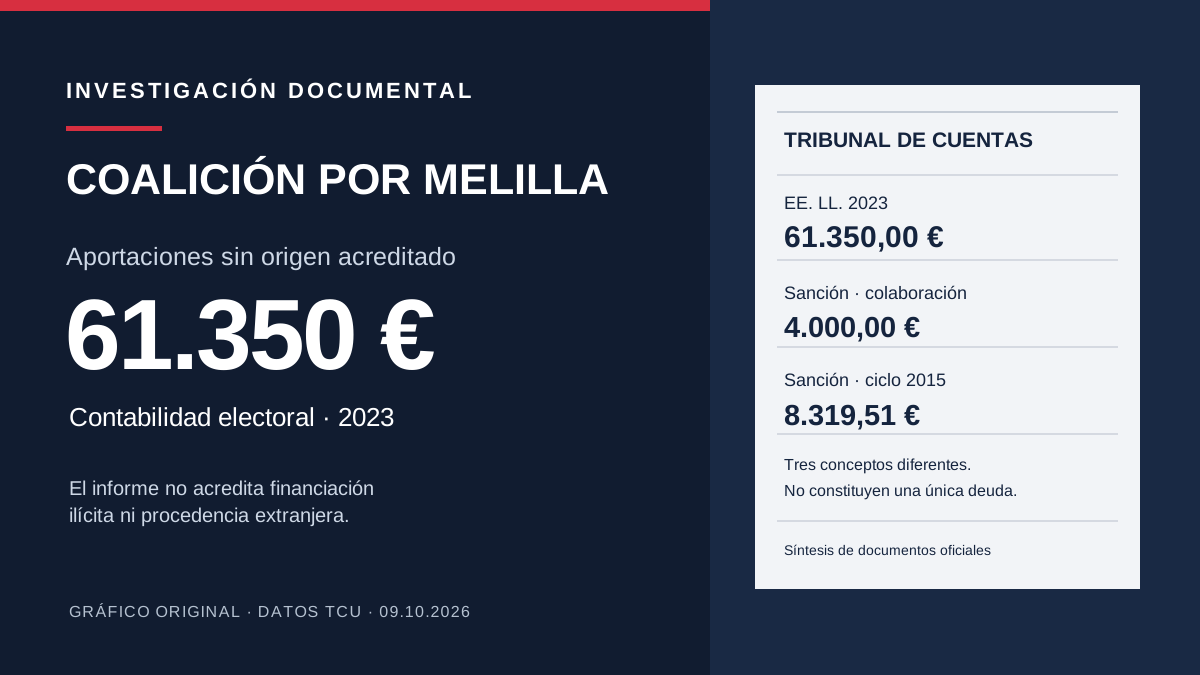
El expediente contiene además un segundo dato: el partido no respondió a los requerimientos de información del organismo fiscalizador. El 25 de septiembre de 2025, el Tribunal acordó sancionarlo con 4.000 euros por falta de colaboración. Y existe un antecedente distinto, correspondiente a las municipales de 2015, que concluyó con una sanción de 8.319,51 euros por exceso de gasto electoral, acordada en 2018.
El cruce de los informes de fiscalización y del registro sancionador permite plantear una investigación concreta sobre la trazabilidad del dinero electoral y la eficacia de los controles. No permite afirmar que los fondos de 2023 procedieran de Marruecos, que fueran dinero criminal o que estén relacionados con otras causas penales abiertas en Melilla. Esas conexiones no figuran demostradas en la documentación analizada.
El dato central: 61.350 euros sin origen acreditado ante el fiscalizador
En el apartado III.45, Coalición por Melilla, del informe sobre las elecciones locales de 2023, el Tribunal de Cuentas consigna 61.350 euros de recursos declarados, todos ellos bajo la categoría de aportaciones del propio partido. La misma ficha recoge 50.616,49 euros de gastos ordinarios declarados y un saldo de tesorería electoral de 10.733,51 euros.
La igualdad aritmética entre la diferencia de recursos y gastos y el saldo declarado no equivale a una certificación de la procedencia del dinero. Precisamente ese es el punto que el Tribunal no pudo aclarar: la fiscalización establece que no se acreditó de dónde procedían las aportaciones del partido, en contra de las obligaciones de la Ley Orgánica del Régimen Electoral General.
La expresión «procedencia no acreditada» debe leerse con rigor. Significa que el órgano auditor no obtuvo la documentación suficiente para verificar el origen. No equivale automáticamente a demostrar financiación ilícita, donaciones extranjeras o apropiación de fondos. Para sostener cualquiera de esas hipótesis harían falta movimientos bancarios, identificación de aportantes, documentación contable y, cuando procediera, decisiones judiciales.
El Tribunal dejó igualmente constancia de que no podía desarrollar normalmente su función fiscalizadora a causa de los incumplimientos documentales. La anomalía afecta por tanto a un principio esencial de las campañas: que un organismo independiente pueda seguir la entrada y salida de fondos sin depender exclusivamente de la versión del partido.
Tres de octubre: una rendición que ya llegaba tarde
El documento oficial fija la presentación de la contabilidad electoral de CpM el 3 de octubre de 2023, cuando el plazo legal había vencido el 30 de septiembre. El informe sostiene que la formación tampoco utilizó los modelos contables completos previstos y remitió, en su lugar, una relación simplificada de ingresos y gastos.
El órgano fiscalizador solicitó aclaraciones y documentación adicional. Según el informe, CpM no atendió ninguno de esos requerimientos. Esa conducta impidió despejar las dudas sobre los ingresos y los justificantes de campaña.
Un retraso de tres días y una contabilidad incompleta son hechos que deben considerarse por separado: la sanción finalmente impuesta en 2025 se refiere específicamente al deber de colaboración. No debe describirse como si el Tribunal hubiera impuesto una multa de 4.000 euros por demostrar el origen ilegal de los 61.350.
La documentación plantea preguntas delimitadas: ¿qué cuentas recibieron el dinero antes de su aportación electoral?, ¿qué asientos soportaban esas aportaciones?, ¿qué documentación se remitió en la primera rendición y por qué no se respondió después al Tribunal? No se trata de conjeturar una procedencia, sino de obtener los registros que faltaron al fiscalizador.
La sanción de 2025: cuatro mil euros y un fundamento preciso
La nota institucional del 3 de octubre de 2025 y el cuadro de procedimientos sancionadores reflejan que el Pleno del Tribunal de Cuentas sancionó a Coalición por Melilla por una infracción leve consistente en faltar al deber de colaboración previsto en la Ley Orgánica sobre Financiación de los Partidos Políticos.
El cuadro oficial de contabilidad electoral de 2023 recoge 4.000 euros para CpM, con resolución fechada el 25 de septiembre de 2025. El propio Tribunal recuerda que las sanciones pueden ser recurridas ante el Tribunal Supremo. La documentación consultada no permite afirmar aquí que se hubiera presentado un recurso ni cuál habría sido su resultado: esos extremos requieren certificación actualizada.
Es relevante que el importe sancionador sea independiente del volumen de recursos no aclarados. Los 61.350 euros son aportaciones cuyo origen no logró verificar el Tribunal; los 4.000 euros son una sanción administrativa por un incumplimiento de colaboración. Presentar ambos números como si fueran la misma cantidad de dinero irregular distorsionaría el expediente.
El antecedente de 2015: otra infracción, otra sanción
La serie del Tribunal de Cuentas incorpora un episodio anterior que ayuda a valorar si el problema de control es aislado. En relación con las municipales de 2015, el registro sancionador documenta una resolución de 22 de marzo de 2018 contra CpM por superar el límite legal de gasto electoral.
La sanción ascendió a 8.319,51 euros. Su fundamento fue el régimen de infracciones de financiación electoral vinculado al artículo 193.2 de la LOREG. No es una sanción por los 61.350 euros de 2023, ni prueba que las irregularidades de ambos ciclos tengan la misma causa.
La comparación revela dos episodios fiscalizadores diferentes y documentados: uno relativo al límite de gasto, el otro al deber de colaboración y la imposibilidad de verificar aportaciones. Ese cambio de naturaleza permite estudiar la respuesta de los órganos de control y la conducta de rendición de cuentas a lo largo del tiempo, sin deducir una estructura criminal de la repetición.
La causa de 2008 no acredita el origen del dinero de 2023
Existe otro antecedente judicial de enorme relevancia pública: en 2021, el Tribunal Supremo confirmó condenas relacionadas con la captación ilícita de voto por correo durante las elecciones de 2008, entre ellas las de Mustafá Aberchán y Dionisio Muñoz. Aquellas condenas se refieren a hechos y responsabilidades concretas acreditadas judicialmente.
Sería incorrecto utilizar esa sentencia, quince años posterior en su revisión judicial a los hechos originales, para afirmar que las aportaciones fiscales de 2023 provienen de esa operación o de cualquier otra. No se ha establecido un puente documental entre la sentencia de voto por correo y la cifra señalada por el Tribunal de Cuentas.
También existe una investigación penal conocida como Santiago-Rusadir, relativa a contratos públicos, subvenciones y presuntas irregularidades de diferentes ejercicios. Su mera coexistencia en Melilla no demuestra que la cuenta electoral examinada por el Tribunal se nutriera de los fondos investigados en aquella causa.
La separación de expedientes no minimiza ninguno; evita que cantidades y delitos distintos se fundan en una acusación imposible de auditar.
Por qué una fuente oficial no basta y, a la vez, resulta decisiva
Los informes del Tribunal de Cuentas fijan un umbral documental que no depende del relato del Gobierno, de la oposición ni de la versión de una cadena de televisión. Pero tampoco resuelven automáticamente todos los interrogantes.
La auditoría identifica aquello que pudo comprobar y lo que no pudo. Para ir más allá deben contrastarse justificantes bancarios, contabilidad del partido, posibles recursos administrativos y, en su caso, diligencias judiciales pertinentes. El Estándar ha reunido las cifras oficiales en una cronología para distinguir el hallazgo contable de la responsabilidad penal que pudiera investigarse por otras vías.
Esta reconstrucción forma parte del expediente documental propio sobre partidos y financiación en Ceuta y Melilla. En una investigación anterior, El Estándar ya señaló que las anomalías contables de CpM no demuestran un vínculo con la crisis fronteriza del 30 de julio. Esa distinción continúa siendo válida.
Las respuestas que exige el expediente
Hay cuatro documentos especialmente relevantes para cerrar esta investigación: el desglose bancario de las aportaciones de 2023, los justificantes que CpM pudo aportar posteriormente, el expediente sancionador completo y cualquier resolución firme sobre posibles recursos.
También sería pertinente conocer la explicación actual de la dirección de Coalición por Melilla sobre la falta de respuesta a los requerimientos, la procedencia de sus aportaciones y las medidas de control introducidas desde entonces. No consta en el material examinado una respuesta actualizada solicitada específicamente para esta pieza, de modo que no debe presentarse el silencio documental del informe como si fuera una negativa expresa a responder hoy.
La conclusión verificable ya es suficientemente importante: un partido declaró 61.350 euros cuya procedencia no quedó acreditada ante el Tribunal de Cuentas, impidió completar su fiscalización al no contestar requerimientos y fue sancionado por esa falta de colaboración. La pregunta sobre el origen del dinero permanece abierta. La única forma seria de cerrarla no es asignarle una procedencia por sospecha: es reconstruirla con documentos.