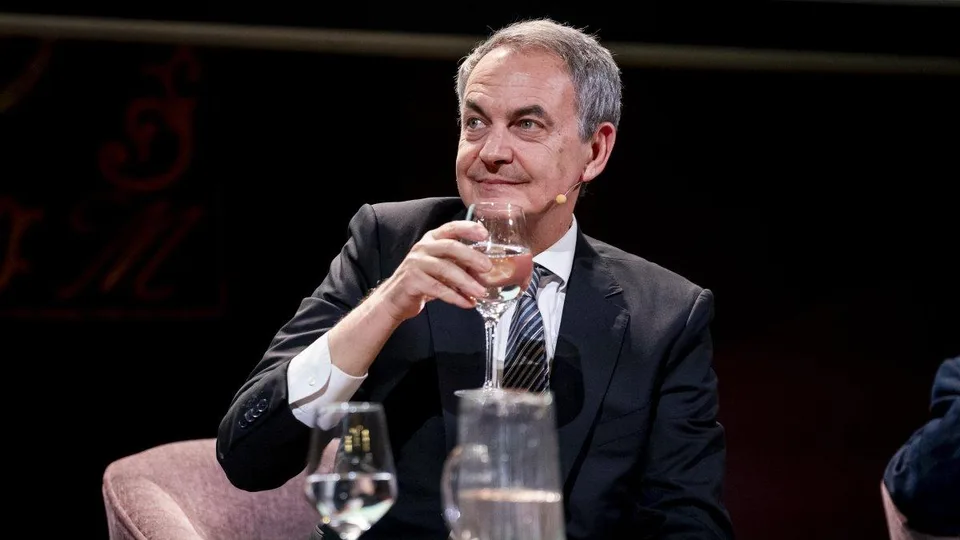
MADRID, 6 de noviembre de 2026. El juez de la Audiencia Nacional José Luis Calama ha rechazado investigar al expresidente del Gobierno José Luis Rodríguez Zapatero por un posible delito de malversación relacionado con unas joyas que, según su versión, recibió como obsequio personal en 2007 de un monarca saudí. En una segunda resolución, el magistrado ha acordado suspender determinadas inspecciones de la Agencia Tributaria conectadas con la investigación penal del caso Plus Ultra. Los autos se han conocido públicamente este viernes, con una actualización informativa de las 13:26.
La decisión sobre las joyas es contraria al criterio solicitado por la Fiscalía Anticorrupción, que pretendía examinar si los objetos debían haberse incorporado a Patrimonio del Estado. El instructor considera que el régimen jurídico aplicable al momento en que se recibieron no permite establecer automáticamente esa titularidad pública a efectos penales.
No se trata de una absolución general de todos los investigados ni del archivo íntegro de la causa Plus Ultra. Las resoluciones tienen objetos delimitados: una posible ampliación por malversación y la continuidad de determinadas comprobaciones tributarias mientras se desarrolla la investigación judicial.
Qué ha decidido Calama respecto de las joyas
El magistrado ha rechazado la propuesta de investigar malversación por no haber entregado las piezas a Patrimonio del Estado. Para entender su razonamiento es necesario distinguir entre recibir un regalo durante el ejercicio de un cargo y demostrar que ese bien pertenece jurídicamente a la Administración.
La Fiscalía defendía la necesidad de investigar una posible afectación patrimonial pública. El juez considera que la condición institucional del receptor no basta, por sí sola y conforme al régimen de 2007, para determinar la titularidad de los objetos y aplicar el tipo penal de malversación.
Esta discrepancia no supone que el tribunal haya declarado irrelevante la integridad en la aceptación de obsequios. La ética pública, la responsabilidad política y la tipificación penal tienen reglas distintas. Puede discutirse si una conducta es adecuada sin que esa valoración permita extender la definición de un delito más allá de la ley aplicable.
El regalo de 2007 y la evolución normativa
Según la versión recogida en las actuaciones conocidas, el expresidente sostiene que las piezas procedían de un obsequio personal recibido durante una visita oficial de un representante de Arabia Saudí a España en 2007. La fecha es determinante porque condiciona qué obligaciones jurídicas podían exigirse a los altos cargos.
El juez recuerda que la regulación explícita de la Ley de Transparencia de 2013 sobre determinados regalos institucionales no puede trasladarse sin más a unos hechos anteriores. El principio de legalidad penal exige una norma vigente que describa los elementos necesarios de la infracción en el momento de la conducta.
El cambio normativo puede mostrar que el legislador consideró importante reforzar obligaciones de transparencia y destino institucional. Pero no permite crear retroactivamente una responsabilidad penal por la aplicación directa de una previsión posterior a hechos anteriores.
La noticia, por tanto, ilustra una cuestión de seguridad jurídica. El interés público de controlar los obsequios de representantes públicos se mantiene, aunque una vía penal concreta no resulte procedente conforme a la interpretación del magistrado.
El Código de Buen Gobierno de 2005
Calama también examina el Código de Buen Gobierno aprobado en febrero de 2005. Concluye que su carácter ético y de autorregulación institucional no proporciona por sí solo una norma suficiente para establecer la propiedad pública de las joyas o ampliar los elementos objetivos de la malversación.
El análisis distingue deberes políticos de integridad y requisitos de tipicidad. Un código de buenas prácticas puede orientar comportamientos y permitir un control público intenso sin tener capacidad automática de crear nuevas figuras delictivas.
Esa diferencia debe explicarse sin convertirla en un juicio de valor favorable o desfavorable hacia la persona investigada. El magistrado resuelve si concurren condiciones legales para proseguir una imputación concreta. La sociedad puede plantear preguntas sobre transparencia y recepción de regalos por vías diferentes.
Los titulares que reduzcan la decisión a una legitimación universal de regalos costosos irían más allá del contenido del auto. Igualmente, presentar el asunto como una malversación demostrada contradiría la decisión conocida.
El valor estimado por los peritos
La documentación difundida refiere dos informes periciales que atribuyeron a las joyas valores aproximados de 1,3 y 1,02 millones de euros. Esas cifras son estimaciones diferenciadas para el conjunto de piezas y no deben sumarse como si representaran dos lotes independientes de bienes.
Un valor económico elevado puede aumentar el interés de supervisión institucional, pero no decide automáticamente qué normas determinaban la propiedad. La cuestión jurídica relevante para la malversación es si puede acreditarse que los bienes tenían carácter público y concurrían los demás requisitos del delito.
Tampoco conviene convertir una tasación en una prueba sobre la procedencia precisa de cada objeto, la naturaleza del regalo o el tratamiento fiscal que finalmente corresponda. Son aspectos que necesitarían documentos y valoraciones específicas.
El hecho conocido es que existieron peritajes y que el instructor no ha considerado suficientes los elementos para abrir la línea penal solicitada sobre malversación.
Una segunda decisión: suspender inspecciones tributarias
Otro auto acuerda paralizar actuaciones inspectoras de la Agencia Tributaria relativas al expresidente, su esposa, sus hijas, Julio Martínez Martínez y sociedades vinculadas con personas de la investigación. La resolución se fundamenta en la conexión de esas inspecciones con hechos examinados en el procedimiento penal.
La paralización no es lo mismo que una declaración de inexistencia de obligaciones tributarias. Significa que, por ahora, determinadas comprobaciones quedan suspendidas mientras se resuelve la relación con las actuaciones judiciales. El resultado posterior dependerá de los órganos competentes y de las decisiones que se adopten.
Según lo divulgado, las delegaciones de la Agencia Tributaria habían planteado dificultades para completar las verificaciones sin acceder a determinada documentación y conocer las diligencias penales. Las personas investigadas alegaron asimismo la necesidad de proteger su estrategia de defensa.
La coincidencia en solicitar una suspensión no implica que ambas partes compartan el fondo del asunto ni que se haya resuelto ya el resultado de las comprobaciones.
Prejudicialidad penal y garantías
Cuando hechos semejantes pueden ser relevantes en una investigación penal y en una inspección tributaria, las dos vías pueden necesitar coordinación para evitar contradicciones o decisiones incompatibles. La llamada prejudicialidad penal es una de las cuestiones jurídicas que pueden condicionar temporalmente la actuación administrativa.
El órgano judicial considera que continuar determinados procedimientos inspectores al mismo tiempo podría comprometer su utilidad o la defensa de los investigados. Esa valoración pertenece al marco procesal concreto del expediente y no debe extrapolarse a todas las inspecciones tributarias de personas relacionadas con la política.
La administración tiene deberes de control y los afectados disfrutan de derechos procesales. La suspensión puede responder al equilibrio entre ambos conjuntos de obligaciones sin equivaler a una resolución definitiva sobre la existencia de fraude fiscal.
Para evaluar sus efectos será necesario comprobar qué actuaciones se reanudan, en qué momento y con qué documentación, una vez que el juez adopte nuevas decisiones.
Qué continúa bajo examen en Plus Ultra
La investigación del caso Plus Ultra se refiere a presuntas irregularidades relacionadas con la gestión y la intermediación en torno al rescate público de la aerolínea durante la pandemia, una operación cuyo importe fue de 53 millones de euros. La apertura de diligencias no prueba por sí sola que esa cifra constituya un fraude o que haya una responsabilidad penal declarada.
La negativa a examinar malversación por las joyas tampoco determina si otras hipótesis vinculadas a la causa original resultarán acreditadas. Cada hecho necesita prueba individual y una resolución apropiada. Vincularlos en un mismo titular no permite sustituir ese examen por una conclusión general.
La presunción de inocencia ampara a los investigados. También es legítimo exigir transparencia sobre ayudas públicas y actuaciones de intermediación, siempre diferenciando indicios comunicados y hechos declarados probados.
Las próximas diligencias podrán generar nueva información, pero su contenido no debe anticiparse como si ya se conociera.
Relevancia política sin confundir responsabilidades
Las resoluciones pueden generar debate sobre los estándares de comportamiento de quienes ocuparon cargos de alta responsabilidad y sobre el sistema de control de regalos institucionales. Ese debate es diferente de afirmar un delito concreto. La transparencia pública permite examinar reglas históricas, inventarios, registros y reformas legislativas sin alterar garantías penales.
El criterio del magistrado se apoya en una consideración jurídica temporal, no en una evaluación global de la conveniencia ética del obsequio. La evaluación ciudadana sobre el comportamiento de antiguos dirigentes puede existir, pero la noticia exige presentar el razonamiento judicial de forma completa.
Una cobertura rigurosa tampoco debe convertir el hecho de que la Fiscalía y el juez discrepen en prueba de una intervención partidista. Las discrepancias entre posiciones procesales son habituales y se resuelven mediante los cauces previstos por la ley.
Qué documentación falta para el seguimiento
Sería útil consultar los autos íntegros, las fechas exactas de las actuaciones administrativas suspendidas, los informes de tasación y la evolución procesal de las restantes diligencias. Cada elemento permitiría comprender mejor el alcance real de las decisiones y evitar la mezcla de cifras y procedimientos.
La información conocida no confirma que se haya presentado recurso contra los autos, que las inspecciones hayan concluido sin regularización o que todas las investigaciones penales hayan sido cerradas. Esas afirmaciones exigirían resoluciones adicionales.
También sería incorrecto deducir de la suspensión que se han destruido pruebas o que la Agencia Tributaria ha renunciado a realizar controles. La resolución describe una pausa vinculada a una investigación judicial, no la desaparición definitiva de esas competencias.
Qué sabemos y qué no sabemos
Sabemos que el instructor Calama ha rechazado la petición de Anticorrupción de investigar malversación por las joyas y que ha acordado suspender determinados procedimientos tributarios. Sabemos que el razonamiento sobre la propiedad pública se apoya en la legislación aplicable en 2007 y en la imposibilidad de extender el delito a partir de un código ético.
No sabemos si habrá recursos, cuál será el resultado final de las otras diligencias de Plus Ultra ni cómo se resolverán las inspecciones cuando se reanuden. El material público examinado tampoco acredita una responsabilidad penal firme del expresidente en este procedimiento.
La novedad de este viernes no es una exoneración global ni una condena encubierta. Son decisiones procesales delimitadas que deben explicarse con precisión para que el público distinga control político, garantías constitucionales y responsabilidad penal.