El euro empieza la semana con un problema que tiene nombre propio: Francia. La moneda única ha caído a mínimos de 17 meses frente al dólar mientras los inversores exigen una prima cada vez mayor para financiar al Estado francés y aumenta la preocupación por la capacidad política de París para corregir sus desequilibrios fiscales.
Reuters situó el euro alrededor de 1,116 dólares durante la mañana del lunes, después de cuatro semanas consecutivas de pérdidas. La diferencia entre la rentabilidad de la deuda francesa y alemana a diez años ha superado los 150 puntos básicos, una señal de que los mercados están distinguiendo cada vez más el riesgo de ambas economías.
Por ahora, muchos analistas siguen considerando que se trata de un problema esencialmente francés.
La palabra peligrosa es “por ahora”.
Una moneda común con deudas nacionales
La arquitectura del euro tiene una característica fundamental: los países comparten moneda y banco central, pero emiten su propia deuda y mantienen sus propios presupuestos.
Eso permite que los inversores diferencien entre gobiernos.
Cuando consideran que un país presenta más riesgo fiscal, exigen un interés superior.
La distancia entre Francia y Alemania es, por tanto, una especie de termómetro de confianza política y presupuestaria.
Que supere determinados niveles no crea automáticamente una crisis.
Sí indica que el mercado está pidiendo una compensación mayor por prestar a París.
Francia es demasiado grande para ignorarla
La inquietud sería diferente si afectara a una economía pequeña. Francia es la segunda mayor economía de la zona euro y uno de los pilares políticos de la Unión Europea.
Su volumen de deuda y sus necesidades de financiación hacen que cualquier deterioro sostenido pueda influir en bancos, fondos de inversión y otros países europeos.
Ahí aparece el riesgo de contagio.
No porque España, Italia o Bélgica tengan los mismos problemas exactos, sino porque una venta fuerte de deuda francesa puede hacer que los inversores revisen el precio que exigen a otros Estados con déficits elevados.
La política entra directamente en el precio
Reuters vincula la presión al deterioro fiscal y a la incertidumbre política previa a las elecciones presidenciales francesas de 2027.
Los mercados no votan, pero intentan anticipar qué gobiernos tendrán capacidad para aprobar presupuestos, contener gasto o elevar ingresos.
Cuando esa capacidad se percibe como débil, el coste de financiación sube.
El resultado produce un círculo incómodo: cuanto más caro resulta financiar la deuda, mayor parte del presupuesto debe destinarse a intereses y más difícil se vuelve corregir el déficit.
El BCE observa una línea delicada
El Banco Central Europeo tiene herramientas que pueden reducir tensiones extremas en los mercados de deuda.
Pero no puede convertirse en sustituto permanente de la política fiscal nacional.
Intervenir demasiado pronto puede reducir incentivos para reformar.
Intervenir demasiado tarde puede permitir que una crisis de confianza se propague.
Ese equilibrio explica por qué el mercado observa cada movimiento del BCE cuando aumentan las primas de riesgo.
Qué significa para España
España no está experimentando exactamente la misma presión que Francia, pero tampoco es inmune a una crisis de confianza europea.
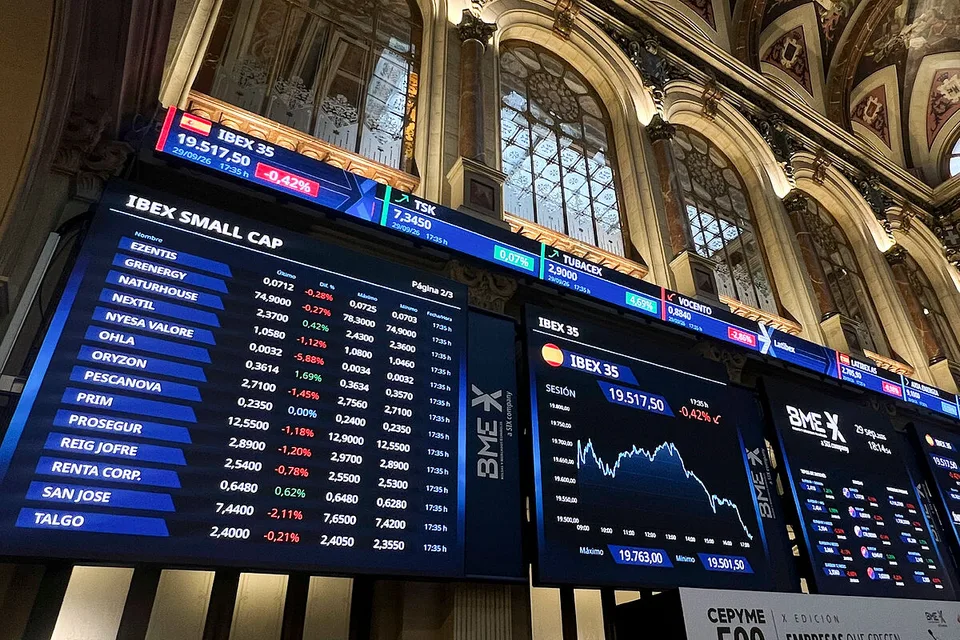
Una subida general de las rentabilidades encarece el coste de refinanciar deuda pública, aumenta el precio del crédito y presiona valoraciones empresariales.
El efecto puede aparecer en hipotecas, inversión, Bolsa y presupuestos públicos.
El deterioro del euro añade además otra variable: abarata exportaciones, pero encarece importaciones denominadas en dólares, incluida parte de la energía.
La frontera entre “problema francés” y “problema del euro”
Esa será la pregunta de las próximas semanas.
Mientras la tensión permanezca concentrada en la deuda francesa, Europa puede gestionarla como un desafío nacional con implicaciones regionales.
Si los diferenciales empiezan a ampliarse de forma sincronizada en otros países, la interpretación cambiará.
Los mercados no necesitan que exista una crisis para comportarse como si pudiera existir.
Y a veces esa expectativa es suficiente para elevar los costes reales.
Francia comienza la semana dentro de esa zona de riesgo.
Fuentes consultadas
Reuters, 5 de octubre de 2026, mercados de divisas y deuda europea; datos de mercado sobre diferenciales entre bonos franceses y alemanes.