

La gerente del PSOE atribuye a Cerdán los encargos investigados del caso Leire: la cadena de pagos que reconstruye la UCO
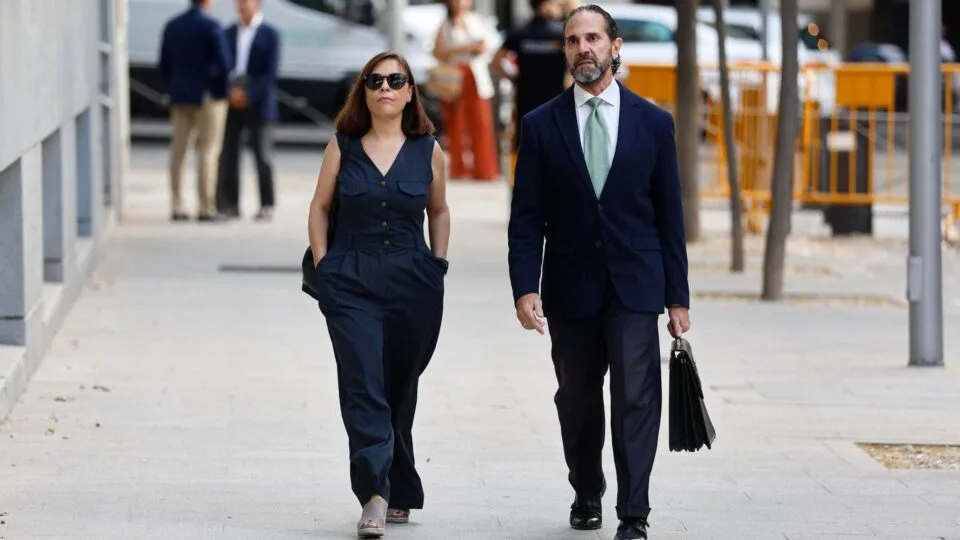
Ana María Fuentes declaró como investigada ante Santiago Pedraz que Santos Cerdán encargó verbalmente los trabajos facturados a Ismael Oliver y Jacobo Teijelo y que confirmó su realización antes de que la gerencia liberara los pagos. La Guardia Civil sostiene, por otra vía, que 43.225 euros acabaron en Leire Díez mediante sociedades interpuestas. Son indicios y versiones sometidos a investigación, no hechos penales probados.
QUÉ SABEMOS
- Ana María Fuentes Pacheco, gerente federal del PSOE, declaró el 9 de septiembre como investigada ante el juez de la Audiencia Nacional Santiago Pedraz.
- Fuentes negó haber falsificado documentación y atribuyó a Santos Cerdán la iniciativa de encargar los trabajos a Ismael Oliver y Jacobo Teijelo, así como la confirmación de que los servicios se habían prestado antes del pago.
- La UCO sostiene en informes incorporados a la causa que 43.225 euros con origen en el PSOE llegaron a Leire Díez a través de dos vías: 16.000 euros mediante Zaño Sociedad Consultora y 27.225 euros a través de una sociedad vinculada al abogado Ismael Oliver.
- El PSOE abonó además 125.000 euros a Jacobo Teijelo por trabajos jurídicos. Ese importe está bajo escrutinio en la causa, pero no debe sumarse a los 43.225 euros como si todo hubiera acabado en Leire Díez.
- Ismael Oliver, exabogado de Koldo García, declaró que realizó para el PSOE un análisis relacionado con la Operación Cataluña y negó haber actuado como vehículo fraudulento de pagos.
QUÉ NO SABEMOS
- No existe sentencia que declare culpables a Ana María Fuentes, Santos Cerdán, Leire Díez, Ismael Oliver o Jacobo Teijelo por estos hechos.
- La declaración de Fuentes no prueba por sí misma que Cerdán ordenara una operación ilícita; es la versión de una investigada y debe contrastarse con documentos y otras declaraciones.
- No está probado que los 125.000 euros abonados a Teijelo acabaran en Leire Díez.
- No está acreditado que Koldo García recibiera dinero dentro de esta cadena; su conexión material en esta pieza es que Oliver fue abogado suyo.
- No hay base documental suficiente en este expediente para vincular estos pagos con Marruecos, Kenitra, Acciona o Servinabar.
Ana María Fuentes Pacheco ha situado este miércoles a Santos Cerdán en el centro de la cadena de decisión de dos contratos que la Audiencia Nacional investiga dentro del caso Leire Díez. La gerente federal del PSOE, que compareció como investigada ante el juez Santiago Pedraz, negó haber falsificado facturas o notas de encargo y sostuvo que fue el entonces secretario de Organización quien encargó verbalmente los trabajos a los abogados Ismael Oliver y Jacobo Teijelo y quien confirmó después que esos servicios se habían realizado, paso que permitió a la gerencia liberar los pagos.
La declaración no convierte esa versión en un hecho probado. Pero sí añade una pieza concreta a una investigación que hasta ahora se explicaba a menudo mediante conceptos genéricos —«trama», «fontanería», «pagos»— sin reconstruir con precisión quién tomaba cada decisión administrativa. Fuentes describe una secuencia reconocible: encargo político u orgánico, formalización documental, validación jurídica, factura y pago. La UCO, por su parte, sostiene que parte de los fondos con origen en el partido siguieron después otro recorrido hasta Leire Díez mediante intermediarios.
Ese segundo recorrido está cuantificado por los investigadores en 43.225 euros. La cifra procede de dos vías diferentes que conviene no mezclar con otros pagos investigados: 16.000 euros canalizados mediante Zaño Sociedad Consultora, vinculada al exdirigente socialista Gaspar Zarrías, y 27.225 euros a través de una sociedad del abogado Ismael Oliver. La Guardia Civil ha concluido en sus informes que esas cantidades tuvieron origen en el PSOE y acabaron en Díez. Esa es una conclusión policial incorporada al procedimiento, todavía sometida a contradicción judicial.
La declaración que cambia la cadena de decisión
Fuentes explicó, según fuentes presentes en la declaración consultadas por varios medios, que los encargos a Oliver y Teijelo partieron de Santos Cerdán. Para que un profesional pudiera facturar al partido debía existir una hoja o nota de encargo y pasar por la supervisión de la asesoría jurídica. La gerente afirmó que confiaba en esa validación y que el pago se liberaba una vez recibida la factura y confirmada la prestación del servicio.
El punto más delicado de su declaración es precisamente quién daba esa última confirmación. Según Fuentes, Cerdán indicó que los trabajos se habían prestado. Ella sostiene que no supervisaba materialmente la ejecución de los servicios y que su intervención era administrativa. También declaró que no conocía a Leire Díez y que no tuvo conocimiento de determinadas reservas de viajes o gastos gestionados desde la Secretaría de Organización.
La UCO había colocado previamente a Fuentes en otra posición. En un informe la señaló como la persona que, «con la intermediación de Díez y bajo las directrices de Cerdán», habría intervenido en la confección de dos notas de encargo que los agentes consideran instrumentales. Pedraz ha apreciado indicios suficientes para investigarla por un posible delito de falsedad en documento mercantil. Ninguna de esas formulaciones equivale a una condena.
Los 43.225 euros: dos rutas distintas hacia Leire Díez
La parte más sólida del expediente es financiera. En julio, la UCO remitió a Pedraz un informe en el que consideraba corroborado que Leire Díez recibió 43.225 euros mediante dos intermediarios que, según los investigadores, permitían conectar el origen de los fondos con el PSOE.
La primera vía discurre a través de Zaño Sociedad Consultora. La Guardia Civil identifica cuatro transferencias de 4.000 euros cada una a Díez —16.000 euros en total— y sostiene que fueron en realidad un método para hacerle llegar cantidades procedentes del partido. La segunda vía asciende a 27.225 euros y pasa por sociedades administradas por Ismael Oliver. En ambos casos, la tesis policial es que la arquitectura societaria sirvió para interponer un tercero entre el pagador original y la destinataria final.
Esta reconstrucción es relevante porque desplaza la pregunta periodística desde «¿hubo pagos?» hacia «¿qué servicio justificaba cada pago, quién lo encargó, quién validó la factura y por qué una cantidad equivalente salió después hacia Díez?». Es exactamente ese salto documental el que la instrucción intenta resolver.
Ismael Oliver: del encargo del PSOE al pago posterior a Díez
Oliver, exabogado de Koldo García y también investigado en la causa, declaró después de Fuentes. Negó haber puesto sus sociedades al servicio de una estructura fraudulenta. Según su versión, entre septiembre de 2024 y enero de 2025 realizó un análisis para el PSOE relacionado con la comisión parlamentaria sobre la Operación Cataluña. Sostuvo que Leire Díez le trasladó el encargo en nombre del partido y de Santos Cerdán y que Ferraz pagó el trabajo.
El problema que analiza la UCO aparece después: una empresa vinculada a Oliver transfirió a Díez una cantidad equivalente. El letrado ofreció una explicación distinta de la hipótesis policial. Dijo que Díez había intermediado para solucionar un problema de uno de sus clientes y que ese cliente terminó pactando una retribución equivalente al importe del contrato obtenido de Ferraz. Para la defensa, por tanto, se trataría de dos relaciones económicas diferentes; para los investigadores, la proximidad y equivalencia forman parte del indicio de canalización.
La existencia de dos versiones incompatibles obliga a mantener el lenguaje procesal correcto. La transferencia es un dato documental. Su finalidad real sigue siendo objeto de investigación.
Teijelo: 125.000 euros bajo escrutinio, pero no 125.000 euros para Leire
El segundo abogado es Jacobo Teijelo, defensor de Santos Cerdán y también investigado en el caso. El PSOE le abonó 125.000 euros por trabajos jurídicos. Teijelo ha declarado que fue contratado para analizar la viabilidad o prospectiva de determinados procedimientos. La UCO ha relacionado esos trabajos con líneas de interés de la supuesta estructura investigada y sostiene que la iniciativa de contratación y supervisión partía de Cerdán.
Existe además una incidencia documental relevante: los investigadores han señalado dos facturas aportadas por Teijelo, de 26.500 euros cada una —53.000 en conjunto—, de las que no encontraron constancia en la documentación contable entregada inicialmente por el partido, aunque sí constaban otros pagos y la nota de encargo. Esa discrepancia forma parte de la investigación.
El control editorial aquí es imprescindible: los 125.000 euros pagados a Teijelo no deben presentarse como dinero entregado a Leire Díez. La causa investiga si algunos contratos o documentos fueron utilizados instrumentalmente, pero la trazabilidad de 43.225 euros hacia Díez es una línea distinta y cuantificada separadamente.
La conexión con Koldo: real, pero limitada
El nombre de Koldo García aparece porque Ismael Oliver fue abogado del exasesor de José Luis Ábalos. Esa relación aporta contexto sobre la red de personas que ya orbitaban alrededor de otros procedimientos de enorme relevancia política, pero no demuestra que Koldo interviniera en estos pagos ni que fuera beneficiario de ellos.
Convertir esa relación profesional en una cadena «PSOE → Koldo» sería, con lo conocido hoy, incorrecto. El cruce útil para El Estándar es otro: identificar cómo determinados profesionales aparecen en distintos expedientes y separar cuidadosamente la coincidencia de actores de una conexión penal acreditada.
Del encargo al destinatario: la matriz que debe resolver Pedraz
| Nodo | Papel / encargo | Flujo económico | Estado probatorio |
| Santos Cerdán | Encargo y validación de Oliver/Teijelo, según Fuentes | Sin importe directo atribuido a Cerdán en esta cadena | Declaración de investigada + tesis UCO sobre directrices; no hecho probado |
| Ana M. Fuentes | Formalización administrativa y liberación de pagos | PSOE → abogados | Investigada; niega falsedad y atribuye decisiones a Cerdán |
| Ismael Oliver | Informe sobre Operación Cataluña, según su versión | PSOE → despacho; 27.225 € → Díez, según UCO | Transferencias documentadas; finalidad discutida |
| Gaspar Zarrías / Zaño | Consultoría bajo análisis | PSOE → Zaño; 16.000 € → Díez, según UCO | Transferencias documentadas; finalidad investigada |
| Jacobo Teijelo | Prospectiva/análisis de procedimientos | 125.000 € PSOE → despacho; no consta trazabilidad hacia Díez | Pagos documentados; encargo/facturación bajo escrutinio |
| Leire Díez | Destinataria de fondos según la UCO | 43.225 € cuantificados en dos vías | Recepción cuantificada por UCO; finalidad penal no juzgada |
La hipótesis general que investiga Pedraz es que una estructura encabezada o dirigida por Santos Cerdán y coordinada operativamente por Leire Díez habría intentado obtener información o desestabilizar procedimientos judiciales que afectaban al PSOE o al Gobierno. Esa formulación pertenece al terreno de la investigación judicial y policial; no constituye una declaración de hechos probados.
La utilidad de la declaración de Fuentes es que permite comparar esa hipótesis con el funcionamiento administrativo que ella describe desde dentro del partido. Si los documentos confirman que Cerdán encargaba, validaba y supervisaba servicios, la investigación podrá delimitar qué parte era actividad jurídica ordinaria y qué parte, si alguna, tenía una finalidad distinta de la declarada.
Qué cambia hoy
Hasta ahora, el caso podía resumirse como una investigación sobre una supuesta red de Leire Díez financiada mediante terceros. La declaración de la gerente introduce un elemento organizativo: señala quién habría tomado la decisión de encargar y dar por realizados dos de los trabajos cuestionados. Esa atribución recae, según su testimonio, en Santos Cerdán.
No demuestra por sí sola una orden ilícita. Pero estrecha la zona de investigación: si la gerencia actuó simplemente como ejecutora administrativa, el foco pasa a las órdenes, comunicaciones y evidencias que permitan determinar quién diseñó cada encargo, cuál fue el trabajo real y qué relación existía —o no— entre el servicio facturado y los pagos posteriores a Díez.
El siguiente salto probatorio ya no depende de titulares sino de documentos: notas de encargo íntegras, facturas, correos, mensajes, informes supuestamente elaborados, trazabilidad bancaria y la declaración completa de quienes participaron en la cadena. Ahí se decidirá si estamos ante servicios profesionales reales con pagos posteriores independientes o ante contratos instrumentales utilizados para financiar otra actividad.