Donaciones del PSOE: la UCO detecta diferencias contables y la Fiscalía plantea una posible explicación
Un descuadre, dos explicaciones posibles y una exigencia de prueba
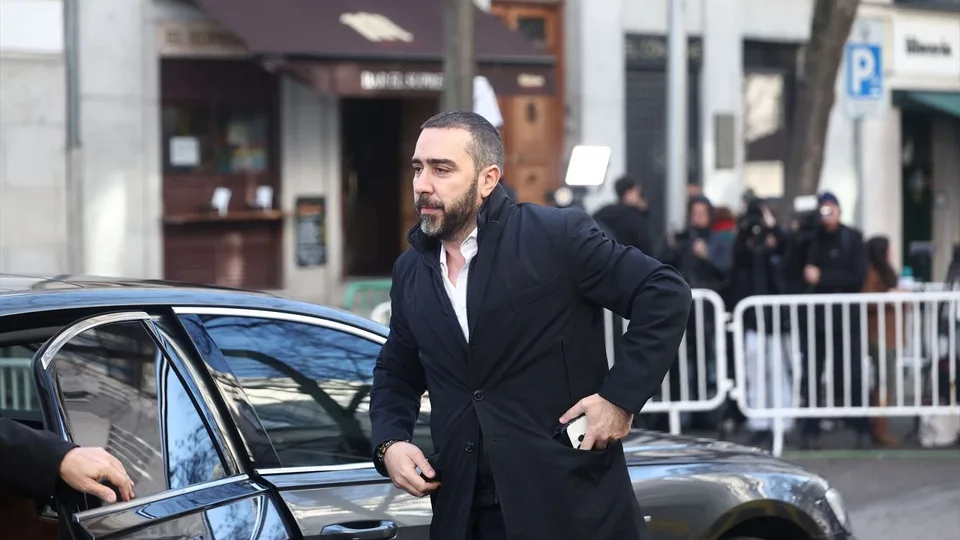
La nueva información difundida a las 00:06 de este 13 de noviembre coloca bajo escrutinio la comparación de cifras de donaciones del PSOE que maneja la Guardia Civil y las que figuran en el Tribunal de Cuentas. Según El Independiente, un informe de la Unidad Central Operativa encuentra diferencias entre ambos conjuntos de datos y fuentes de la Fiscalía consideran como posible explicación que el partido no hubiera comunicado todas las aportaciones al órgano fiscalizador. Una posibilidad no es un hecho probado. El examen judicial tendrá que determinar si hay errores de periodificación, discrepancias en la clasificación contable, información incompleta u operaciones que debieran haber sido declaradas. La novedad de madrugada es la divulgación de esa interpretación, no la demostración de financiación ilegal. La investigación permanece sometida a restricciones de publicidad y los periodistas no tienen aquí acceso directo a sus anexos completos. Por eso las afirmaciones sobre lo que sostiene la UCO se atribuyen de forma expresa a la cobertura disponible.
Qué hace el Tribunal de Cuentas en una investigación penal
El Tribunal de Cuentas fiscaliza, entre otras materias, la actividad económico-financiera de los partidos y conserva documentación recibida en el ejercicio de sus competencias. Una fiscalización y una instrucción penal obedecen a procedimientos distintos, pero sus registros pueden utilizarse para cotejar datos. La visita de agentes a la sede del organismo el 12 de noviembre, confirmada por diferentes medios, se produjo en presencia de una letrada de la Administración de Justicia y con un requerimiento de documentación. La mera entrega de documentos no implica que el organismo esté imputado ni que sus funcionarios hayan cometido una irregularidad. De hecho, la colaboración documental es parte normal de las obligaciones institucionales cuando un juez solicita información. Lo que importa es determinar qué período se ha examinado, qué campos se comparan y si los datos son homogéneos. No se pueden sumar donaciones, reembolsos y otros movimientos como si fueran cantidades de la misma naturaleza.
La cronología de la pieza secreta
Las noticias sitúan el origen de esta rama en las dudas sobre reembolsos en efectivo efectuados a cargos y empleados del partido. La Audiencia Nacional investiga desde 2025, bajo la dirección de Ismael Moreno, determinados elementos vinculados al denominado caso Koldo. El período documental solicitado al partido comprende, según las informaciones consultadas, de 2017 a 2024. Una parte de los materiales fue aportada anteriormente, mientras las diligencias posteriores han incorporado contrastes con información de organismos fiscalizadores. Lo divulgado el 13 de noviembre continúa esa secuencia y no permite afirmar que se haya descubierto hoy un delito nuevo. La distinción temporal evita la confusión entre el acto de pedir datos, la aparición de un indicio y la acreditación definitiva de un hecho. La investigación necesita tiempo precisamente porque debe comparar registros y despejar contradicciones mediante documentos y explicaciones de los intervinientes.
Donaciones y reembolsos no son conceptos intercambiables
Una donación es una aportación al partido sujeta a un régimen de identificación, límites y contabilidad; un reembolso es la devolución de un gasto que una persona adelantó en actividades de la organización. Pueden coexistir en las cuentas de una formación, pero no producen la misma información ni se fiscalizan de forma idéntica. Si una diferencia surge al comparar cifras de donaciones, hay que saber exactamente si se han incorporado aportaciones recibidas, ingresos de otra naturaleza o partidas que se contabilizaron en ejercicios diferentes. La existencia de pagos en metálico añade una capa de revisión sobre justificantes y beneficiarios, pero no convierte automáticamente cada devolución en financiación clandestina. La Fiscalía y el tribunal tendrán que evaluar la base legal y contable de cada operación. En ausencia de un informe íntegro y sus tablas, ofrecer una cifra total de fraude sería especular. La transparencia exige claridad, no la fabricación de un balance.
Qué afirman las fuentes atribuidas a la Fiscalía
La publicación de El Independiente atribuye a fuentes del Ministerio Público la hipótesis de que podrían faltar donaciones en lo comunicado al Tribunal de Cuentas. Eso no equivale a una acusación formal conocida públicamente ni a una resolución judicial. Otros medios han confirmado que la UCO solicitó documentación para aclarar discordancias, pero no publican una certificación de qué partidas son irregulares. Además, una cobertura anterior de EL PAÍS recoge que la Fiscalía Anticorrupción había distinguido entre la posible investigación de conductas contra el partido y la imputación de la organización como tal. Las posiciones procesales pueden variar; por eso no resulta correcto afirmar hoy que el partido esté condenado, imputado o exonerado por este punto. El expediente sigue abierto. Tampoco cabe atribuir conocimiento personal o autoría a Pedro Sánchez por ser secretario general durante el período examinado. Cada responsabilidad requiere actos y pruebas individualizadas.
Cómo puede aclararse una discordancia
Una comparación rigurosa necesita identificar el universo de registros que maneja cada institución. Si un conjunto recoge donaciones bancarias y otro incorpora aportaciones en especie o períodos contables diferentes, sus sumas pueden divergir sin conducta delictiva. También pueden existir errores materiales, omisiones subsanables o infracciones de distinta gravedad jurídica. Para distinguirlas haría falta comprobar fechas de ingreso, justificantes, origen del dinero, identificadores contables, correcciones y comunicaciones entre organismos. No contamos con ese detalle. Es razonable solicitar explicaciones públicas cuando la información pueda hacerse accesible sin perjudicar la instrucción. Pero tampoco sería legítimo reclamar que se divulguen datos personales protegidos o documentos reservados durante una pieza secreta. El interés colectivo se satisface con una explicación clara del alcance de las discrepancias y de las decisiones que adopte finalmente la justicia.
La dimensión de inteligencia financiera
Esta línea merece atención como investigación de riesgo institucional. Las auditorías de integridad electoral y de financiación partidista dependen de que distintos registros permitan reconstruir ingresos y pagos sin zonas oscuras. La documentación incompleta puede impedir un control democrático eficaz aunque no siempre suponga un delito. De ahí la importancia de separar irregularidad administrativa, error contable y posible infracción penal. La UCO actúa en el ámbito de policía judicial y aporta hipótesis que los tribunales deben someter a contraste. La metodología periodística debe ser igual de exigente: identificar las fuentes originales, describir el grado de certeza y evitar atribuciones por asociación. La presencia de nombres conocidos del caso Koldo en la historia general no prueba que cada operación examinada sea una comisión o que todos los pagos estén conectados. El enfoque responsable se centra en las cuentas y en los registros, no en conclusiones prefabricadas.
Qué ha dicho el partido y qué está por verificarse
La información anterior sobre la causa incluye explicaciones del PSOE acerca de su caja de efectivo, utilizada —según su representación jurídica— para reembolsar gastos de responsables, empleados y colaboradores. Esa posición debe exponerse junto a las dudas de los investigadores, sin asumir como cierta una u otra. El debate procesal deberá comprobar las justificantes y su correspondencia con movimientos reales. No tenemos constancia aquí de una auditoría judicial definitiva que determine la irregularidad de todas esas partidas ni de una cuantificación total corroborada. También se han divulgado declaraciones de Víctor de Aldama sobre una supuesta financiación mediante aportaciones; son afirmaciones de un interviniente que requieren pruebas independientes. Mezclar esos testimonios con el descuadre contable comunicado esta madrugada conduciría a una falsa certeza. Una hipótesis sobre el origen de ciertas donaciones no equivale a demostrar toda una red de financiación.
La diligencia que puede cambiar el caso
Si la Audiencia Nacional recibe una nueva certificación o conjunto documental del Tribunal de Cuentas, el siguiente punto de verificación será la comparación de tablas y explicaciones. Es posible que el contraste descarte diferencias aparentes o que identifique operaciones que merezcan más preguntas; no cabe anticiparlo. También será relevante conocer si el tribunal levanta parcialmente el secreto, dicta nuevas diligencias o archiva determinados extremos. Mientras tanto, una noticia publicada a las 00:06 del 13 de noviembre permite informar del estado de las pesquisas, pero no sustituir sus futuras conclusiones. EL ESTÁNDAR continuará este asunto con una regla básica: cada cifra debe acompañarse de su naturaleza, origen, período y nivel de prueba. La rendición de cuentas no necesita exageraciones, sino una cadena de evidencia comprensible para cualquier lector.
Alcance temporal de la actualización
Los descuadres y los requerimientos se refieren a cuentas de ejercicios anteriores; la novedad informativa que motiva esta pieza se divulgó el 13 de noviembre a las 00:06. No se describe un supuesto pago ocurrido en la última hora. La documentación íntegra de esta pieza judicial no está publicada. La fecha del artículo indica el momento de conocimiento público de la novedad y no el momento de las operaciones investigadas.
Contraste de tres redacciones: la diligencia es pública, el origen del descuadre sigue abierto
La información publicada por El Independiente a las 00:06 del 13 de noviembre atribuye a fuentes cercanas a Fiscalía la hipótesis de que algunas donaciones no se hubieran comunicado al Tribunal de Cuentas. La noticia detalla que el juez Ismael Moreno requirió nuevas actuaciones a la UCO y que los agentes acudieron al órgano fiscalizador para recuperar documentación. EL PAÍS informó el día 12 de esa diligencia y de la comparación entre los registros facilitados por el PSOE y los del Tribunal de Cuentas. Euronews también comunicó la actuación, contextualizada en la causa secreta. La presencia policial y el propósito de cotejar datos quedan corroborados por varias redacciones; la explicación concreta de las diferencias tiene un grado de respaldo menor y está vinculada a fuentes del procedimiento cuya identidad no se facilita públicamente.
El Independiente señala que el juez dispone de información contable que abarca los años 2017 a 2024. El hecho de que existan diferencias entre dos reconstrucciones no permite deducir su monto total ni las posibles consecuencias jurídicas sin un cotejo de partidas homogéneas. Es necesario saber si ambos registros utilizan el mismo criterio temporal, si las aportaciones están clasificadas de igual forma y qué operaciones fueron subsanadas después. Una omisión efectiva y culpable exige pruebas distintas a un error o a una diferencia de criterios de agregación.
También deben diferenciarse las declaraciones de Víctor de Aldama sobre posibles donaciones del resultado de una auditoría judicial. Un testimonio, incluso incorporado a una causa, no acredita por sí mismo todos los movimientos que describe. La calidad del seguimiento dependerá de la posibilidad de consultar la documentación o resoluciones judiciales cuando desaparezca el secreto aplicable.
Contraste externo: El Independiente, 13/11, sobre el descuadre y EL PAÍS, 12/11, sobre la visita de la UCO al Tribunal de Cuentas. No se trata de dos fuentes independientes de contabilidad interna, sino de dos coberturas de una misma causa.