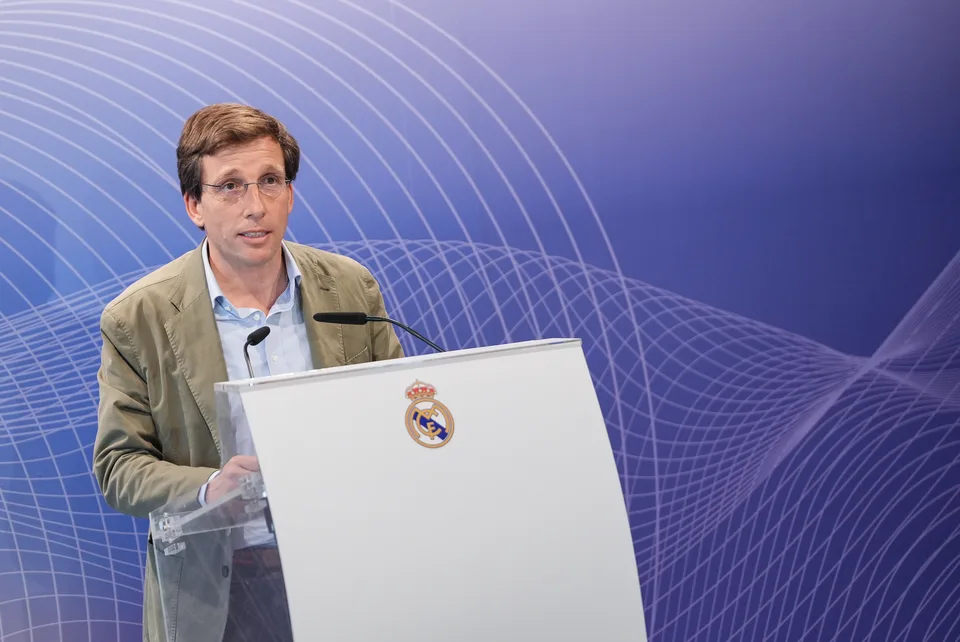
La modificación urbanística propuesta para los terrenos del Real Madrid en Valdebebas ha pasado del debate municipal a la presentación de denuncias ante la Fiscalía Provincial de Madrid y la Oficina Municipal contra el Fraude y la Corrupción. El 3 de noviembre de 2026, Más Madrid pidió investigar la tramitación del futuro Madrid Innovation District tras detectarse un importante error en la estimación económica de los ingresos municipales. El Ayuntamiento admitió la existencia de un error material y sostiene que la operación sigue ofreciendo ventajas para la ciudad.
El centro del caso es verificable y merece un análisis documental: un informe económico incluía una previsión de ingresos municipales de 98,6 millones de euros allí donde se ha divulgado una cifra corregida cercana a 1,46 millones. La diferencia alimentó las sospechas de la oposición, pero no debe convertirse sin prueba en un dinero efectivamente desviado, un soborno o una malversación consumada.
El expediente que existe y puede rastrearse
La modificación afecta a la parcela DO190 del Área de Planeamiento Específico 16.11, Ciudad Aeroportuaria y Parque de Valdebebas, en los distritos de Hortaleza y Barajas. El expediente oficial lleva el número 135/2025/00095. La Junta de Gobierno de Madrid lo aprobó inicialmente el 30 de julio de 2026, de acuerdo con la información del Ayuntamiento.
El trámite de información pública se desarrolló del 26 de agosto al 25 de septiembre. La propia ficha municipal indica que el expediente sigue en tramitación y remite a documentos, alegaciones y visor urbanístico. Esto significa que no cabe presentar el cambio de uso como definitivamente aprobado ni las edificaciones como ya autorizadas por toda la cadena administrativa.
El ámbito comprende terrenos propiedad del Real Madrid, utilizados parcialmente para su ciudad deportiva, y una propuesta para incorporar usos tecnológicos, de oficinas, comercio y otros equipamientos privados. La nota municipal inicial habla de 120 hectáreas en conjunto, con aproximadamente 35 dedicadas al uso deportivo actual y otras 85 sujetas a transformación.
Qué pretende desarrollar el Madrid Innovation District
El Ayuntamiento defiende la iniciativa como un centro de innovación tecnológica con proyección internacional. La edificabilidad total prevista alcanza 532.550 metros cuadrados, según el anuncio inicial, lo que supondría un aumento de 172.550 respecto de la situación precedente. La aprobación inicial no equivale a ejecución material: quedan trámites, condicionantes y, en su caso, proyectos técnicos y autorizaciones posteriores.
El Consistorio destaca que podría obtener gratuitamente más de 200.000 metros cuadrados de suelo para zonas verdes y equipamientos públicos, con cerca de 166.000 para continuidad ambiental y un parque lineal, y más de 35.000 para equipamiento público vinculado a innovación y tecnología. Esos beneficios deben valorarse junto a infraestructuras, mantenimiento, movilidad y efectos fiscales. Son previsiones del promotor público, no transferencias ya materializadas ni valores económicos independientes auditados por esta redacción.
La transformación contemplaría usos de alojamiento, oficinas y servicios complementarios. Es legítimo debatir si contribuyen al interés general; no basta el nombre comercial del proyecto para demostrar ese interés, ni las críticas políticas para descartarlo automáticamente.
Cómo surgió el problema de los 98,6 millones
Según la cobertura de El País y Cadena SER, en el informe económico elaborado para justificar la modificación urbanística se incluyó una estimación de ingresos por el Impuesto sobre Actividades Económicas que aumentaba de manera extraordinaria la previsión municipal. El cálculo reflejaba 98,6 millones frente a una magnitud rectificada cercana a 1,46 millones.
Más Madrid sostuvo en su denuncia que se habría aplicado un porcentaje del 10 % donde debía utilizarse un 0,1 %, lo que, según sus cálculos, multiplicaba por cien un componente del ingreso esperado. No se dispone aquí de la hoja original de cálculo ni de todas sus fórmulas; por tanto, sería irresponsable señalar qué celda concreta cambió o deducir de esa cifra una cifra equivalente de daño público efectivo.
Lo que sí se puede exigir es una revisión transparente de las hipótesis tributarias, los usos del suelo, los períodos de maduración del proyecto y los escenarios de actividad. Una modificación aritmética puede alterar la conclusión de un análisis de sostenibilidad, pero la valoración final requiere comprobar también gastos, aportaciones de suelo e inversiones de urbanización.
La acusación política y la respuesta del Ayuntamiento
La portavoz de Más Madrid, Rita Maestre, denunció un supuesto beneficio privado injustificado y pidió investigar posibles delitos de prevaricación, fraude en la contratación, malversación y falsedad documental. Son delitos mencionados por una formación política en una denuncia, no imputaciones judiciales ya aceptadas contra responsables específicos.
El Ayuntamiento reconoció un error material en la documentación económica y comunicó su voluntad de corregirlo. Paralelamente defiende el proyecto por el aumento de suelo público y la oportunidad de crecimiento tecnológico. El hecho de reconocer un fallo en un informe no demuestra por sí solo su carácter intencionado; del mismo modo, anunciar una corrección no determina automáticamente que el interés público esté acreditado. Para ambas conclusiones son esenciales los documentos rectificados y el procedimiento seguido.
El Real Madrid es titular del terreno y promotor de la operación, pero la posesión de una parcela y el ejercicio de derechos de planeamiento no constituyen por sí mismos una irregularidad. Deberá distinguirse el beneficio empresarial lícito de cualquier hipotético favorecimiento administrativo prohibido, si se demostrara.
La contratación de Savills y el posible conflicto de interés
Otro foco de las denuncias es la participación de la consultora Savills. Según los escritos difundidos por medios y reproducidos por agencias, Más Madrid plantea que la firma pudo haber trabajado previamente para el club y posteriormente elaborado el análisis económico encargado por el Ayuntamiento. Esa coincidencia contractual podría plantear preguntas sobre independencia, condiciones del encargo y procedimiento de selección, pero no basta para demostrar corrupción o ilegalidad.
La investigación documental debería comparar los contratos, encargos, declaraciones de conflicto de interés, términos de referencia, informes de supervisión y versiones entregadas a cada parte. Un consultor puede trabajar para varios clientes; la cuestión relevante es si existían deberes de incompatibilidad, si fueron cumplidos y si los datos y criterios técnicos se manipularon de forma ilícita.
Lo que decidirán Fiscalía y la Oficina Antifraude
Una denuncia ante Fiscalía no es una condena, ni obliga automáticamente a abrir un proceso penal. El Ministerio Público deberá valorar su contenido, solicitar información si procede y decidir si aprecia indicios suficientes para diligencias o para trasladar la cuestión al órgano judicial competente.
La Oficina Municipal contra el Fraude tiene funciones distintas, de control e investigación administrativa dentro de su ámbito. Puede examinar documentación y formular conclusiones o recomendaciones según sus competencias, sin convertir por ello cada error urbanístico en un delito. La evolución de ambas vías debe verificarse por separado.
El Ayuntamiento, mientras tanto, aún debe completar la tramitación urbanística correspondiente. Una aprobación provisional, una aprobación definitiva y un permiso de obra son actos diferentes. Publicar que la Fiscalía ya anuló el proyecto sería una afirmación sin respaldo en el material consultado.
Programa de verificación para una investigación propia
| Documento o dato | Qué permite comprobar |
|---|---|
| Expediente 135/2025/00095 y anexos | Usos, edificabilidad y estado procedimental |
| Informe económico original y rectificado | Hipótesis de ingresos y gastos y variaciones tras el error |
| Hoja de cálculo y metodología tributaria | Origen verificable de la diferencia de 98,6 y 1,46 millones |
| Contratos y encargos de Savills | Alcance de servicios e independencia técnica |
| Alegaciones e informes sectoriales | Objeciones de instituciones y respuesta administrativa |
| Resoluciones de Fiscalía y Oficina Antifraude | Existencia de diligencias y conclusiones, cuando lleguen |
| Estimación municipal del valor de suelo público | Beneficios de la cesión y costes de mantenimiento |
El expediente municipal existe y es público, pero esta redacción no ha descargado ni auditado línea por línea todos los anexos económicos. Los enlaces oficiales se facilitan para que la investigación futura pueda basarse en documentos, no en atribuciones partidistas.
Hechos, interpretaciones y asuntos todavía abiertos
Hay tres afirmaciones de naturaleza distinta. El expediente de modificación urbanística es un hecho documental. El error reconocido en las previsiones económicas es un hecho divulgado y admitido por el Ayuntamiento. La denuncia de posible malversación o favorecimiento ilegal es una acusación pendiente de examen, no una responsabilidad demostrada.
No conocemos el resultado de las diligencias fiscales o antifraude, la cifra de beneficio público ajustado sobre un modelo completo ya revisado ni la respuesta judicial a cada posible infracción. También queda pendiente el contraste directo de los documentos originales y corregidos. El Estándar no presenta este artículo como exclusiva: su aportación es ordenar las piezas, proporcionar las referencias públicas del expediente y fijar preguntas comprobables.


