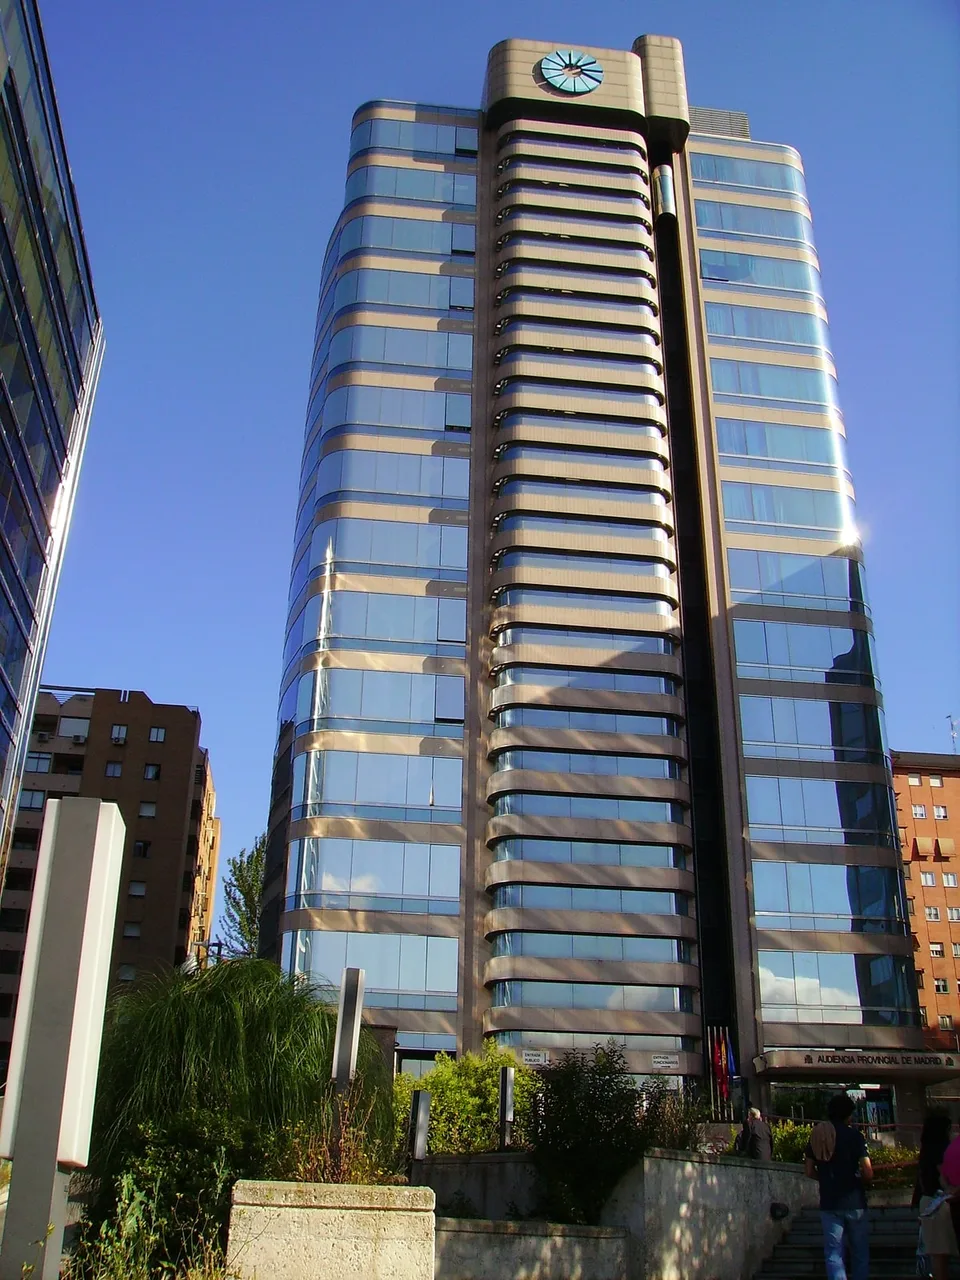
INVESTIGACIÓN / TRIBUNALES | MADRID, 20 DE OCTUBRE DE 2026. La Audiencia Provincial de Madrid ha estimado un recurso de la Fiscalía y ha permitido que la Unidad Central Operativa (UCO) de la Guardia Civil amplíe sus diligencias sobre Alberto González Amador. La investigación, instruida en una pieza separada por presunta corrupción en los negocios, podrá incluir un cotejo de datos tributarios y de la Tesorería General de la Seguridad Social, además de los documentos bancarios cuya obtención ya había sido autorizada.
La resolución modifica la decisión anterior del juez de instrucción Antonio Viejo, que había pospuesto el examen de la información fiscal y laboral hasta conocer los primeros resultados bancarios. El tribunal considera procedente obtener una visión más amplia de los movimientos patrimoniales relevantes para el objeto de la causa.
Qué investiga exactamente la UCO
La pesquisa gira alrededor de una operación de compraventa de la sociedad Círculo de Belleza SL, después denominada Masterman SL, por un importe de 500.000 euros. El comprador fue González Amador y la parte vendedora estaba relacionada con la esposa de Fernando Camino, directivo del entorno empresarial de Quirón Prevención y cliente de negocios del investigado, según las informaciones judiciales publicadas.
La hipótesis de la Fiscalía es que esa operación pudo servir para encubrir una comisión por negocios contratados. Es una sospecha bajo instrucción, no un soborno declarado probado. La valoración de una empresa, la documentación contractual y el destino del dinero requieren análisis pericial y contraste documental antes de extraer conclusiones.
Qué cambió la Audiencia Provincial
La Fiscalía cuestionó la limitación inicial de las diligencias. La Audiencia ha aceptado su posición al considerar necesario comparar tres conjuntos de información: datos bancarios, declaraciones tributarias y registros de la Seguridad Social.
La comparación puede ayudar a reconstruir movimientos económicos, verificar ingresos declarados y determinar si existen diferencias relevantes entre los flujos financieros y su reflejo documental. Un análisis de esta naturaleza también puede aclarar hipótesis favorables a los investigados. La autorización judicial permite investigar, no presupone el resultado.
Según la cobertura publicada, el acceso más amplio fue respaldado por la Fiscalía y no encontró oposición por parte de la propia defensa de González Amador en el recurso examinado.
El retraso del informe patrimonial
La investigación patrimonial estaba solicitada desde junio de 2025, de acuerdo con la reconstrucción de Cadena SER. El retraso adquiere relevancia porque el análisis de la UCO todavía no había concluido mientras se discutía el alcance de las diligencias autorizadas.
Un año de demora no equivale a una constatación de encubrimiento. Para valorar responsabilidades por la dilación sería preciso disponer de los autos completos, sus fechas de notificación, recursos y cargas de trabajo, además de la actuación de todas las partes.
Dos cautelas jurídicas esenciales
Primera: este procedimiento no debe confundirse automáticamente con otras investigaciones tributarias o penales relacionadas con González Amador. Cada pieza tiene hechos, delitos y pruebas específicos.
Segunda: Isabel Díaz Ayuso es presidenta de la Comunidad de Madrid y pareja del investigado, pero esa relación personal no atribuye responsabilidad penal a la dirigente autonómica por los hechos descritos.
Lo que falta para cerrar la investigación
El punto decisivo será el futuro informe de la UCO, todavía pendiente en las fuentes revisadas. Deberá analizar la documentación autorizada, someterse al control judicial y permitir que las defensas examinen y rebatan las conclusiones relevantes.
El Estándar revisará posibles autos adicionales, declaración de investigados y aportación de documentos. La noticia de hoy es precisa: el órgano judicial amplía las herramientas probatorias de la investigación. No ha declarado culpable a nadie.
Balance editorial: resolución judicial de ampliación confirmada por varios medios; hipótesis de comisión atribuida a la Fiscalía; responsabilidad criminal, pendiente de procedimiento.