Una coalición internacional de organizaciones especializadas en litigios medioambientales ha anunciado la presentación coordinada de catorce denuncias en cuatro países europeos contra el grupo cárnico brasileño JBS y distintas entidades que participan en su financiación. La información se difundió en España la madrugada del jueves 5 de noviembre. Los denunciantes intentan conectar la presunta deforestación ilegal en la Amazonía con los beneficios financieros obtenidos a lo largo de la cadena de producción.
Catorce denuncias, cuatro jurisdicciones
Según la información publicada por EL PAÍS a las 00:01, las actuaciones se han promovido en Reino Unido, Irlanda, Alemania y Países Bajos. La denominada Coalición Legal Transnacional reúne organizaciones con experiencia en asuntos climáticos y derechos humanos.
No se trata de una única sentencia ni de una condena contra una empresa. Son denuncias que deberán ser examinadas según los procedimientos y competencias de las autoridades de cada país. Tampoco pueden equipararse todas sus vías jurídicas sin consultar los escritos originales.
Por qué aparecen bancos y gestores de inversión
La estrategia de los promotores consiste en seguir los posibles beneficios económicos derivados de cadenas de suministro que, según sostienen, estuvieron relacionadas con tierras deforestadas ilegalmente. La información menciona entre las entidades señaladas a Barclays, Standard Chartered, Bank of Montreal, Banco do Brasil, Rabobank, ING Bank y BlackRock Asset Management.
La inclusión de estos nombres en denuncias no demuestra que esas entidades hayan cometido blanqueo de capitales o conocido una actividad ilegal. Para establecer responsabilidad serían necesarios hechos individualizados, obligaciones concretas, documentación financiera y decisiones de las autoridades competentes.
El problema de la trazabilidad ganadera
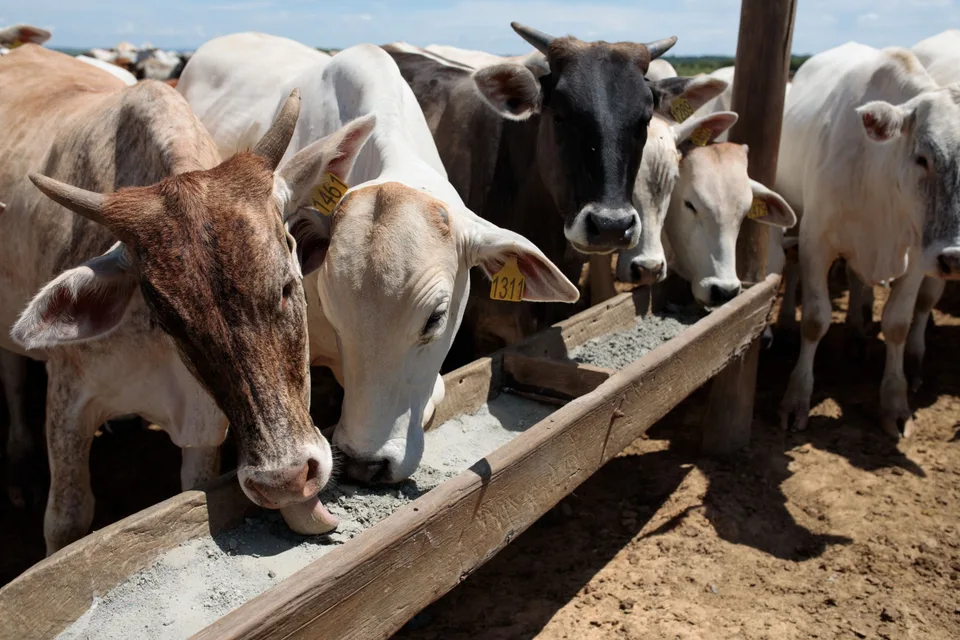
Uno de los obstáculos estructurales para verificar cadenas de suministro de carne y ganado es la circulación de animales entre varias explotaciones antes de llegar al proveedor final. La presencia de intermediarios dificulta determinar el origen territorial de cada lote y las condiciones legales de las fincas por las que pasó.
Los promotores invocan un informe de AidEnvironment que estima una posible vinculación histórica de millones de hectáreas deforestadas a cadenas asociadas con JBS. Es una estimación atribuida a los autores del informe, no una medición judicial definitiva ni prueba de responsabilidad en todos los terrenos incluidos.
Qué exige comprobar la acusación de blanqueo
La tesis jurídica que relaciona deforestación y blanqueo es especialmente compleja. Requiere acreditar un hecho ilícito subyacente, su conexión con ganancias específicas, la intervención de sujetos concretos y los elementos de conocimiento o diligencia previstos en la legislación aplicable. Las reglas no son necesariamente idénticas en las cuatro jurisdicciones.
Para avanzar desde la denuncia a una conclusión verificable serían relevantes expedientes administrativos brasileños, registros de titularidad y movimientos de ganado, contratos de compra, políticas de debida diligencia, flujos bancarios y eventuales resoluciones de autoridades europeas. Una investigación periodística también debería recabar las respuestas de JBS y de cada financiador al contenido concreto de los escritos.
Consecuencias para los mercados europeos
La investigación conecta cuestiones de comercio internacional, seguridad jurídica, cumplimiento normativo, financiación y sostenibilidad. Las empresas que operan con productos agrícolas importados necesitan poder acreditar el origen de sus compras y la trazabilidad cuando la normativa lo exige. Al mismo tiempo, los instrumentos legales deben preservar el derecho de defensa y la presunción de inocencia de todos los afectados.
La noticia es la apertura de una ofensiva jurídica coordinada, no una resolución sobre culpabilidad. Las próximas novedades verificables serán la admisión o respuesta de cada autoridad, las alegaciones de las partes y la documentación que pueda publicarse.
De la explotación ganadera a la entidad financiera
La novedad jurídica de las denuncias no se limita a cuestionar prácticas de proveedores de ganado. Los promotores quieren examinar si los ingresos derivados de actividades presuntamente ilegales entraron en circuitos financieros y generaron obligaciones específicas de vigilancia. Esa hipótesis depende de la naturaleza de las operaciones y de las leyes aplicables en cada jurisdicción.
De acuerdo con la información divulgada por El País, dos de los escritos se dirigen contra entidades del grupo JBS en Países Bajos y Reino Unido. Los otros doce se presentan ante organismos reguladores y afectan a distintos servicios financieros y profesionales. La diversidad de destinatarios obliga a evitar una simplificación: una entidad bancaria que financia a una empresa y un despacho que le presta asesoramiento no realizan la misma actividad ni tienen idénticos deberes legales.
No consta que las catorce actuaciones hayan desembocado en resoluciones condenatorias. La apertura de un expediente, su admisión y una eventual sanción son etapas diferentes. Cada autoridad deberá valorar su competencia, la suficiencia de los indicios y los derechos de defensa.
Proveedores directos e indirectos: por qué cambia el resultado
Las cadenas de suministro de productos ganaderos pueden tener numerosos eslabones. El proveedor que vende finalmente animales al matadero no siempre coincide con la finca en la que nacieron o crecieron. Si un animal pasó por territorios sujetos a disputas sobre tenencia o normas ambientales, el análisis exige reconstruir cada paso para atribuir hechos a personas o empresas determinadas.
El informe elaborado por AidEnvironment para la iniciativa estima una posible vinculación histórica superior a 6,5 millones de hectáreas deforestadas entre 1988 y julio de 2025. El total incluye aproximadamente 3,39 millones de hectáreas relacionadas con proveedores directos y 3,20 millones con indirectos, según la metodología citada por los promotores. Es una estimación retrospectiva de exposición a cadenas de suministro; no significa que una resolución judicial haya declarado ilícita toda esa superficie ni que las mismas responsabilidades se extiendan a cada finca.
Para contrastar esas magnitudes habría que conocer la base cartográfica, periodos considerados, datos de las explotaciones, cambios de titularidad y criterios para evitar doble contabilización entre proveedores. El procedimiento de revisión de esas estimaciones será clave para valorar su consistencia.
Las obligaciones de diligencia en entidades financieras
Los bancos y gestores de activos aplican normas contra el blanqueo y protocolos de diligencia debida, pero el alcance exacto de esas obligaciones varía según la transacción y el país. Una posible exposición empresarial a actividades ambientalmente dañinas no equivale automáticamente a una operación de lavado de activos.
Una investigación necesitaría distinguir fondos vinculados a hechos ilícitos concretos, relaciones comerciales ordinarias, alertas regulatorias previas, controles disponibles y respuestas de cada institución. La prueba debe individualizar conductas y no puede deducirse únicamente de que un banco aparezca en la estructura de financiación de una multinacional.
Los escritos ante los reguladores plantean la posibilidad de exigir un examen más profundo de las rutas del dinero. Las autoridades deberán decidir si existen presupuestos para medidas adicionales, sin que la denuncia determine por sí misma esa decisión.
JBS, los objetivos climáticos y las emisiones indirectas
La cobertura publicada el 5 de noviembre señala que JBS había revisado durante el verano sus compromisos climáticos de largo plazo, diferenciando sus operaciones directas de la red internacional de proveedores. Ese contexto ayuda a entender por qué la cadena de suministro ocupa un lugar central en las críticas ambientales.
Las emisiones de una instalación industrial y las derivadas de la producción de materias primas no responden a las mismas fuentes. Las primeras pueden medirse a partir de operaciones controladas directamente; las segundas requieren información de proveedores, uso del suelo y transporte. Ninguna estimación de gases de efecto invernadero sustituye a la prueba específica de infracción de normas de deforestación.
Consecuencias para Europa y los consumidores
La carne y otros productos agrícolas pueden atravesar fronteras antes de llegar al consumidor final. Las normas de comercialización, trazabilidad y prevención financiera buscan que los operadores puedan identificar riesgos, documentar sus controles y responder ante incidencias. El grado de cumplimiento debe comprobarse con evidencias, no con el tamaño o reputación de una compañía.
Si las autoridades europeas admiten y tramitan los escritos, el caso podría aportar documentación adicional sobre proveedores y financiación. También podrían archivarlos por falta de fundamento o competencia. Ambos resultados deberán explicarse con el mismo rigor y con la posición de las partes.