Un nuevo frente de verificación sobre la financiación política
La investigación de la Unidad Central Operativa (UCO) de la Guardia Civil sobre las cuentas del PSOE ha incorporado, según una información difundida este 17 de noviembre, una pregunta específica sobre la identidad y la voluntad de los donantes consignados en los registros del partido. La noticia llega después de que los investigadores acudieran al Tribunal de Cuentas para obtener documentación con la que contrastar aportaciones declaradas y movimientos financieros reconstruidos en la causa. El asunto presenta un indudable interés público por el sistema de control de la financiación política, pero exige extremar el cuidado con la terminología: una sospecha policial publicada por un medio no equivale a la constatación judicial de una financiación irregular.
La información periodística del martes sostiene que los agentes estudian si algunas entradas de dinero pudieron figurar a nombre de personas que desconocían haber realizado una aportación. Es una línea de investigación relevante porque, de confirmarse, podría afectar a la autenticidad de la documentación que respalda las cuentas. Sin embargo, en la información pública examinada no se presenta una sentencia que acredite tal conducta ni una lista verificada de supuestos donantes afectados. Tampoco consta aquí una respuesta individual de esas personas. La conclusión responsable es que se está examinando una hipótesis, no que exista ya un método delictivo demostrado.
La dimensión temporal también importa. Los investigadores trabajan sobre operaciones situadas, según las informaciones disponibles, entre 2017 y 2024. No debe confundirse el periodo de las transacciones bajo examen con el momento en que la noticia se ha conocido, ni atribuir automáticamente una conducta de esos años a todas las personas que ocupan hoy cargos en la organización.
Qué ocurrió en el Tribunal de Cuentas
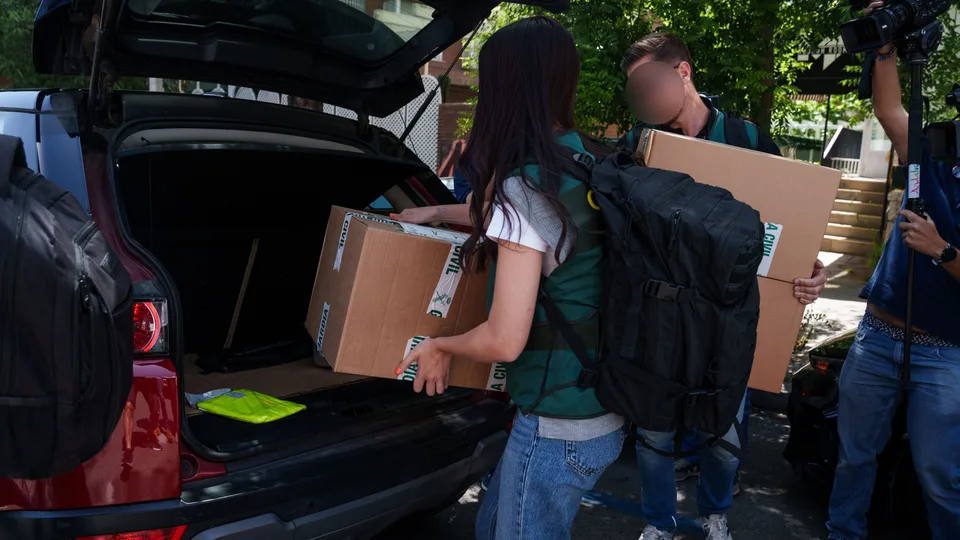
El 12 de noviembre, la agencia EFE informó de que agentes de la UCO acudieron al Tribunal de Cuentas para requerir datos relacionados con donaciones al PSOE. La petición se produjo después de que los investigadores revisaran información facilitada previamente y detectaran discordancias que pretendían aclarar. Ese episodio está acreditado como actuación investigadora comunicada públicamente; su alcance procesal no autoriza a dar por probado el origen ilícito de ningún importe.
El procedimiento se enmarca en una pieza investigada en la Audiencia Nacional que, de acuerdo con las fuentes periodísticas, permanece bajo secreto. Esa circunstancia limita el acceso de terceros a diligencias, documentos y declaraciones. El secreto de las actuaciones no debe utilizarse para llenar huecos con suposiciones: es una garantía procesal que exige precisión al informar sobre lo conocido.
Los documentos de una formación política pueden incluir asientos contables, justificantes, identificaciones de aportantes, fechas de ingreso y soportes bancarios. La comparación de esos materiales con otras evidencias permite detectar incoherencias. Una discordancia puede obedecer a distintas razones —desde errores administrativos hasta falsedad documental— y el trabajo investigador consiste precisamente en diferenciar esas posibilidades.
Donantes reales, donantes aparentes y la importancia del consentimiento
Una contribución a un partido no se verifica únicamente porque en un registro aparezcan un nombre y una cifra. Para estudiar su autenticidad hay que comprobar que existió una transmisión de fondos, cuál fue su origen, si el aportante estaba legitimado para realizarla y si la operación fue correctamente declarada. La investigación descrita este martes añade una dimensión especialmente sensible: si la persona identificada sabía que su identidad estaba asociada a aquella entrada de dinero.
La hipótesis de un tercero que aporta dinero utilizando el nombre de otro no puede darse por acreditada sin examinar documentos y testimonios. De la misma manera, un dato de identificación recogido de forma incorrecta no permite presumir una maniobra de encubrimiento. El grado de intencionalidad, la existencia de un beneficiario, la materialidad de la transferencia y la posible intervención de responsables concretos son cuestiones distintas.
Una investigación financiera sólida debe seguir el dinero, no limitarse a repetir el titular más llamativo. La línea trazable comprende el primer origen conocido de los fondos, cada soporte de ingreso o transferencia, el asiento contable correspondiente, la persona que autorizó su tratamiento y su reflejo en la documentación entregada al órgano fiscalizador. Si uno de esos eslabones falta, debe identificarse como vacío y no rellenarse con una inferencia política.
Qué se entiende por fraccionamiento de fondos
La información publicada menciona la posibilidad de que grandes cantidades pudieran haberse distribuido en aportaciones menores, una conducta habitualmente asociada al concepto de fraccionamiento o, en determinados contextos delictivos, a técnicas de blanqueo. Pero no cualquier sucesión de donaciones pequeñas es ilícita. En una formación con muchos afiliados pueden existir múltiples aportaciones legítimas de importe reducido. Lo decisivo sería acreditar que se utilizó el fraccionamiento para ocultar un origen, eludir controles o atribuir falsamente la autoría de operaciones.
Por tanto, resulta improcedente presentar el término «pitufeo» como una conclusión de la UCO sobre el PSOE. Lo que se ha difundido es que los investigadores analizan si pudieron existir mecanismos compatibles con esa hipótesis. Una valoración jurídica requeriría conocer importes, fechas, aportantes, titulares reales del dinero y una eventual finalidad de ocultación.
La precisión también protege la confianza pública. Cuando se convierte cualquier duda en prueba de una «caja B», las irregularidades que pudieran aparecer pierden fuerza probatoria dentro de una discusión ideológica. La función de una investigación periodística es mostrar el mecanismo que se comprueba y los hechos que lo respaldan, no emitir una sentencia antes de que finalice el procedimiento.
La función del Tribunal de Cuentas y sus límites
El Tribunal de Cuentas fiscaliza la actividad económico-financiera de los partidos conforme al marco legal aplicable. La documentación presentada por las formaciones constituye una pieza esencial del control, aunque la revisión institucional no equivale por sí misma a una investigación penal exhaustiva de todos los movimientos registrados.
La UCO, por su parte, interviene como unidad investigadora en diligencias judiciales y puede realizar cruces documentales para identificar contradicciones, seguir flujos de fondos o verificar la identidad de quienes constan en los soportes. Que ambos organismos trabajen con materiales relacionados no implica que tengan las mismas funciones, objetivos o capacidades de comprobación.
Si un órgano fiscalizador recibe relaciones formalmente completas, pero surgen dudas posteriores sobre el origen real de algunos fondos, la investigación puede intentar reconstruir el circuito con nuevos medios de prueba. Esa diferencia es central para entender lo sucedido durante la última semana. No estamos ante una confirmación pública de que el Tribunal de Cuentas «validó» una maniobra ilegal, sino ante una solicitud de contraste adicional sobre datos previamente examinados.
El contexto judicial: investigación, secreto y presunción de inocencia
Las informaciones sobre la financiación del PSOE se producen en un escenario de investigaciones judiciales vinculadas a distintas personas y operaciones. La coincidencia temporal o temática entre causas no autoriza a tratarlas como una única organización criminal. En cada procedimiento deben identificarse objeto, hechos investigados, personas eventualmente encausadas y situación procesal.
El principio de presunción de inocencia se aplica tanto a los sujetos individuales como a las valoraciones públicas que puedan asociar a una organización con delitos aún no acreditados. La existencia de una diligencia policial es un dato noticioso; su resultado, si no se conoce, debe quedar abierto. Un partido puede ser sometido a escrutinio intenso sin que ello legitime adjudicar responsabilidades penales a todos sus dirigentes, trabajadores, militantes o donantes.
En el debate electoral, el riesgo es doble. Por una parte, se puede minimizar una diligencia de relevancia pública por su impacto político. Por otra, se puede exagerar su significado y presentar una línea de investigación como condena. Ninguna de las dos prácticas mejora la rendición de cuentas. La exigencia razonable es que la documentación pertinente pueda ser examinada por la autoridad competente y que cualquier resultado sustancial sea explicado con precisión cuando las condiciones procesales lo permitan.
El método de contraste documental que debería resolver la duda
Existen preguntas concretas que permiten avanzar sin especular. ¿Se conserva el soporte original de cada aportación cuestionada? ¿Coinciden nombre, cuantía, fecha y medio de pago? ¿Puede vincularse la operación al patrimonio o cuenta del donante consignado? ¿Se han recibido testimonios de personas que nieguen haber realizado las aportaciones? ¿Se han identificado patrones anómalos de importes o fechas? ¿Hay documentación que explique las discordancias detectadas?
A esas comprobaciones se suma una exigencia de cadena de custodia. Los registros digitales y físicos deben poder vincularse a un origen, una fecha de obtención y un proceso de conservación que permita discutir su autenticidad. No sería admisible inferir culpabilidad únicamente por la presencia de datos personales en una base de afiliados; también sería insuficiente aceptar un asiento contable como prueba concluyente de que el ingreso fue realizado voluntariamente por la persona identificada.
El análisis puede producir resultados muy diferentes: errores corregibles, aportaciones lícitas registradas con fallos, operaciones que requieren aclaración o hechos con relevancia penal. Anticipar cuál será el desenlace sin disponer de los documentos completos sería una falta de rigor.
Qué sabemos a 17 de noviembre
Acreditado en fuentes públicas: la UCO acudió al Tribunal de Cuentas para recabar información sobre donaciones y contrastarla con sus propias investigaciones. La existencia de la diligencia fue comunicada el 12 de noviembre por EFE. La información publicada el 17 de noviembre añade que se examina si determinadas aportaciones pudieron atribuirse a personas que no las conocían.
Atribuido a una investigación periodística: la hipótesis de donantes aparentes y la posibilidad de un mecanismo de fraccionamiento. La referencia no debe interpretarse como una confirmación judicial independiente. No se han revisado en esta redacción los autos íntegros ni los listados de aportantes que se mencionan.
No demostrado públicamente con el material consultado: que el PSOE utilizara sistemáticamente donantes ficticios, que un cargo concreto ordenara esa operativa, cuál sería la cantidad afectada o qué parte de los fondos tendría un origen delictivo. Cada uno de esos extremos requiere pruebas diferentes.
Las consecuencias políticas no sustituyen a las penales
La existencia de una investigación sobre posibles inconsistencias contables en una formación que concurre a elecciones generales merece explicaciones institucionales. El partido puede ofrecer aclaraciones verificables sobre sus sistemas de recepción y registro de aportaciones sin interferir en el procedimiento judicial. Las autoridades pueden explicar el alcance general de sus competencias sin revelar diligencias sometidas a secreto.
La ciudadanía, entretanto, tiene derecho a conocer tanto las sospechas relevantes como sus límites. Un titular riguroso debe distinguir entre «la UCO investiga si» y «la UCO prueba que». Esa pequeña diferencia expresa un compromiso con la verdad y evita presentar una conclusión que la documentación publicada todavía no permite sostener.
La noticia de este martes abre una pregunta verificable sobre la autenticidad de ciertos registros de donaciones. El resultado dependerá del contraste de documentos, flujos y testimonios, no de la intensidad de la disputa electoral. Hasta que exista una conclusión procesal, el rigor exige mantener abierta la investigación y cerrada la puerta a cualquier condena anticipada.
Ampliación documental: qué confirmó EFE y qué sigue siendo una hipótesis
El contraste con la información de la agencia EFE del 12 de noviembre aporta un punto de apoyo independiente: agentes de la UCO acudieron al Tribunal de Cuentas a recabar documentación adicional tras detectar discordancias entre materiales ya examinados sobre donaciones vinculadas al PSOE. EFE describió la actuación como una petición de información en el marco de una investigación judicial que permanece secreta, no como la constatación definitiva de un delito de financiación irregular.
La hipótesis publicada el 17 de noviembre sobre personas que pudieran aparecer registradas como donantes sin saberlo procede de una investigación periodística diferente. No se ha localizado en el material público una resolución judicial que certifique la existencia de esa modalidad o identifique a sus presuntos responsables. Por ello, la formulación correcta sigue siendo que los investigadores estarían comprobando esas posibilidades, sin tratarlas como conclusiones acreditadas.
Resulta decisivo separar tres clases de evidencia. Una discordancia contable señala que dos registros no coinciden. Una atribución incorrecta de identidad requeriría contrastar la aportación con la persona a la que se asigna. Una operación de ocultación deliberada exigiría acreditar además el origen real del dinero y la intención de quien la hubiese organizado. La primera circunstancia no prueba automáticamente la segunda ni la tercera.
La noticia debería completarse, cuando sea procesalmente posible, con los conceptos de las partidas que presentan diferencias, las fechas de los ingresos, los justificantes y la respuesta de las personas supuestamente identificadas. Tampoco es correcto inferir de la cronología 2017–2024 la participación personal de todos los responsables del partido que ocuparon cargos durante ese periodo.
Resultado del contraste: se confirma una diligencia de obtención de documentos y se mantiene abierta la cuestión de si existen aportaciones asignadas a identidades incorrectas. La fuente primaria de la diligencia comunicada es EFE, disponible en https://efe.com/espana/2026-11-12/tribunal-cuentas-financiacion-psoe-caso-koldo/ .